AI 청구서가 도착한 11월 첫 주
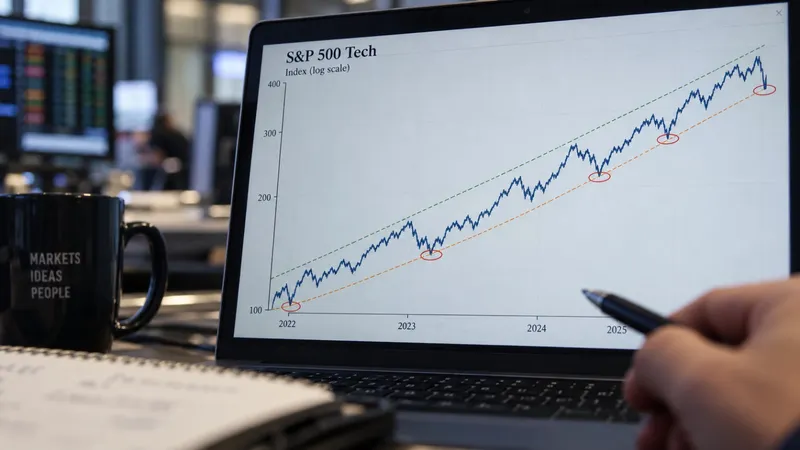
지난 금요일 필라델피아 반도체지수가 7.2% 급락했다. 이번 주에는 AMD 실적, 미국 중간선거, 10월 고용보고서가 줄줄이 나온다. 이 세 가지가 급락의 성격을 가를 수 있어 일정과 관전 포인트를 정리했다.
20초 핵심
지난주 시장이 던진 질문 : AI는 성장하는데 왜 주가는 떨어지는가
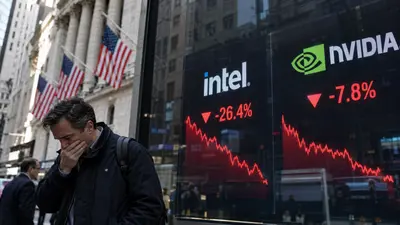
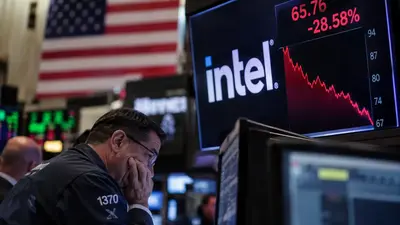
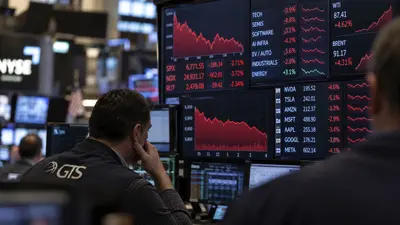
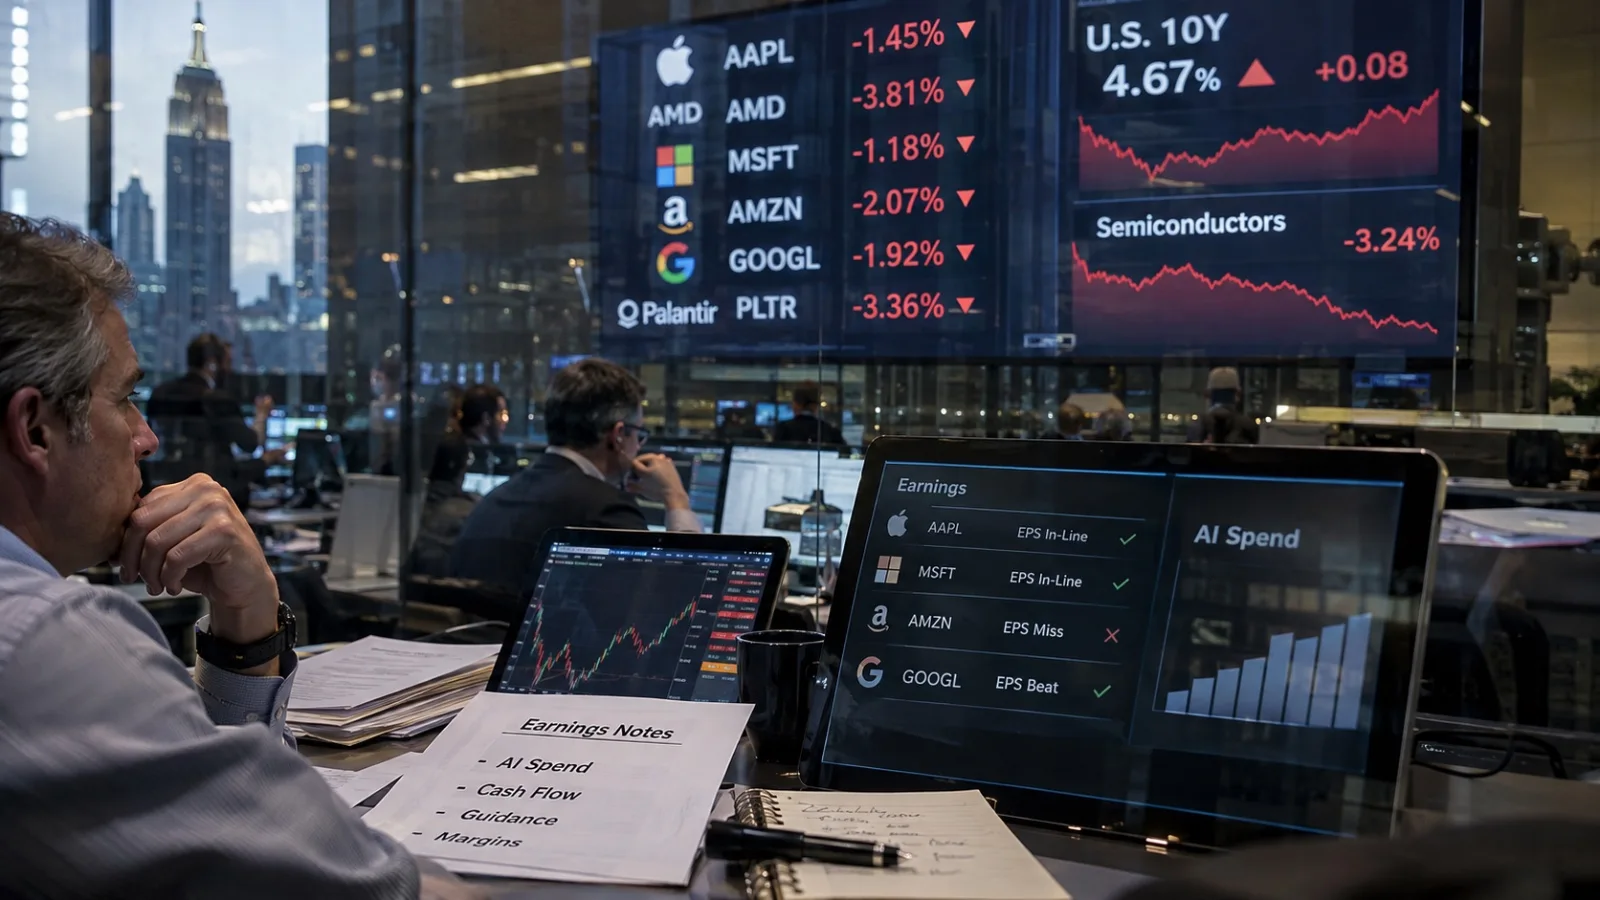
지난 10/30(금), S&P 500은 7,580.07로 1.82% 하락했다. 나스닥은 2.86%, 필라델피아 반도체지수는 7.2% 급락했다. 인텔은 하루 만에 28.58%, AMD는 10.88%, 엔비디아는 4.22% 하락했다.
이날의 특징은 AI 수요가 사라졌다는 새로운 증거가 나온 것이 아니라는 점이다. 오히려 시장은 AI 산업을 성장시키기 위해 얼마나 많은 돈을 먼저 써야 하는지, 그 투자비를 누가 감당하는지 다시 계산하기 시작했다.
알파벳은 3분기 클라우드 매출이 전년 대비 103% 증가했지만, 분기 자본지출 514억 달러와 마이너스 잉여현금흐름이 부담으로 작용했다. 아마존도 AWS 매출이 39.3% 증가했지만, 분기 설비투자 773억 달러가 영업현금흐름 424억 달러를 크게 웃돌았다.
반면 마이크로소프트는 Azure 성장률 48%와 함께 플러스 잉여현금흐름을 유지했다는 점에서 차별화됐다.
월가는 AI를 얼마나 빠르게 키우는지뿐 아니라, 성장에 사용한 자본을 얼마나 효율적으로 회수하는지 평가하기 시작했다.
이번 주 첫 번째 시험 : AMD가 반도체의 방향을 결정할까
화요일 미국 장 마감 후 발표되는 AMD 실적은 지난 금요일 반도체 급락의 성격을 평가할 중요한 자료다. AMD는 인텔과 서버 CPU 시장에서 경쟁하고, 엔비디아와 AI 가속기 시장에서도 경쟁한다.
따라서 AMD가 데이터센터 GPU 매출과 서버 CPU 수요에서 견조한 성장 전망을 제시한다면, 인텔의 악재가 업계 전체로 지나치게 확대됐다는 해석에 힘이 실릴 수 있다.
반대로 AMD마저 AI 인프라 수요나 매출총이익률에 부담을 드러낸다면, 투자자들은 하이퍼스케일러의 설비투자 확대가 반도체 공급업체에 얼마나 지속 가능한 이익을 남기는지 다시 질문할 것이다.
월요일의 애플과 팔란티어 실적도 중요하다. 애플은 상대적으로 가벼운 직접 AI 설비투자 부담과 높은 밸류에이션을 함께 평가받는다. 팔란티어는 AI가 실제 소프트웨어 매출과 현금흐름으로 연결되는지를 보여주는 기업이다.
두 번째 시험 : 중간선거와 금리가 만나는 지점
미국 중간선거는 11/3(화)에 열린다. 하원과 상원의 다수당 구도가 어떻게 달라지는지에 따라 조세, 규제, 재정정책 기대가 바뀔 수 있다. 다만 주식시장에 중요한 것은 어느 정당이 승리했는지뿐 아니라 그 결과가 기존 예상과 얼마나 달랐는지다.
AI 산업에서는 주정부와 지방정부의 데이터센터 인허가, 전력망 증설, 전기요금 관련 정책도 살펴볼 만하다. 데이터센터 건설 일정이 지연되면 GPU와 네트워크 장비가 실제 매출로 연결되는 시점도 늦어질 수 있기 때문이다.
10/28(수) 연준은 기준금리 목표 범위 3.75~4.00%를 유지했다. 표결은 10대 2였으며, 반대한 두 위원은 0.25%포인트 인상을 선호했다.
이번 주 고용지표는 고용이 강하다는 이유만으로 주식시장에 호재로 작용하지 않을 수 있다. 임금 상승 압력이 커지면 추가 금리 인상 우려가 강화되고, 장기 성장 기대가 많이 반영된 종목의 할인율 부담도 커질 수 있다.
세 번째 시험 : 금요일 고용보고서의 핵심은 임금
11/6(금) 한국시간 22:30, 미국 10월 고용보고서가 발표된다.
제공된 시장 예상치는 비농업 고용 증가 약 6만 5,000명, 실업률 4.2%, 시간당 평균임금 상승률 전월 대비 0.3% 수준이다. 중요한 것은 고용 증가폭 하나가 아니다.
고용이 완만하고 임금 상승세도 안정된다면 금리 부담을 완화하는 조합이 될 수 있다. 반대로 고용과 임금이 함께 강해지면 인플레이션 재가속 우려가 높아질 수 있다. 고용이 급격히 악화한다면 금리가 내려가더라도 기업 이익에 대한 걱정이 커질 수 있다.
금리 하락 자체보다 금리가 내려가는 이유를 구분해야 하는 한 주다.
이번 주 주요 일정 (한국시간)
| 일시 | 이벤트 | 관전 포인트 |
|---|---|---|
| 11/3(화) 새벽 | 애플, 팔란티어 실적 | 아이폰 수요, AI 소프트웨어 수익화 |
| 11/3(화) 00:00 | 미국 10월 ISM 제조업 | 경기와 물가의 동시 신호 |
| 11/4(수) 00:00 | 미국 9월 JOLTS | 구인 수요와 노동시장 압력 |
| 11/4(수) 새벽 | AMD, 아리스타, 슈퍼마이크로 실적 | AI 인프라 수요와 마진 |
| 11/4(수) 오전 이후 | 미국 중간선거 개표 | 의회 구도와 결과 확정 속도 |
| 11/4(수) 22:15 | 미국 10월 ADP 고용 | 민간 고용 선행 신호 |
| 11/5(목) 새벽 | 퀄컴, ARM, 앱러빈 실적 | 모바일, CPU, AI 광고 수익화 |
| 11/5(목) 22:30 | 신규 실업수당 청구, 생산성 | 노동시장, 단위노동비용 |
| 11/6(금) 22:30 | 미국 10월 고용보고서 | 비농업 고용, 실업률, 시간당 임금 |
미국 서머타임은 11/1(일)에 종료됐다. 한국시간은 미국 동부 표준시보다 14시간 빠르다. 위 일정은 발표기관 사정에 따라 변동될 수 있다.
What to Watch
| 핵심 변수 | 확인할 신호 |
|---|---|
| AMD 실적 | 데이터센터 GPU와 서버 CPU 성장 전망, 매출총이익률 |
| 하이퍼스케일러 FCF | 설비투자 증가 속도 대비 현금 창출 능력 |
| 미국 10월 임금 | 전월 대비 0.3% 예상에서 얼마나 벗어나는가 |
| 국채 10년물 | 5% 부근 돌파 또는 안정 여부 |
| 반도체 반등 | SOX뿐 아니라 AMD, 엔비디아, 아리스타의 동반 회복 |
FAQ
Q. AI 관련주가 급락했으니 AI 수요도 꺾인 것인가?
- 현재 실적에서 확인되는 클라우드 매출 성장과 주가 하락은 구분해야 할 현상.
- 핵심은 향후 수요 증가가 투입 자본에 충분한 수익을 제공할 수 있는지 여부.
Q. AMD 실적이 좋으면 엔비디아에도 호재인가?
- 데이터센터 투자 수요가 견조하다는 점에서는 긍정적.
- 다만 GPU 시장점유율과 가격 경쟁, 제품별 수익성은 별도로 평가할 요소.
Q. 금리가 내려가면 기술주는 반드시 반등하는가?
- 물가 압력 완화에 따른 금리 하락은 성장주 밸류에이션에 우호적.
- 경기 악화로 금리가 하락한다면 기업 이익 전망 악화가 그 효과를 상쇄할 가능성.
Q. 이번 주 분할매수 투자자는 무엇을 우선해야 하나?
- 실적 발표 이후 매출 전망과 현금흐름의 변화 확인.
- 사전에 정한 매수 간격과 투자 비중, 현금 보유 원칙 유지.
- 단기 급락만으로 투자 매력을 판단하지 않고 장기 투자 가정의 유효성 점검.
이번 주 투자자가 해야 할 일은 반등의 정확한 날짜를 맞히는 것이 아니다. AI 산업에서 가치가 어디에 쌓이고, 누가 투자비 부담을 감당하며, 어느 기업이 실제 현금을 남기는지 구분하는 것이다.
AI 투자를 확대하는 기업과 그 기업에 반도체를 판매하는 기업은 서로 연결돼 있다. 그러나 두 기업의 주주가 동일한 성과를 얻는 것은 아니다. 고객사가 과도한 투자비를 부담하게 되면 공급업체의 미래 주문 증가율에도 영향을 줄 수 있다.
테슬라도 이 논리에서 자유롭지 않다. FSD, 로보택시, 옵티머스의 미래 가치가 주가에 크게 반영된 만큼 실질적인 사업 진전과 할인율 변화를 함께 봐야 한다. 확인되지 않은 합병설이나 하루의 주가 강세만으로 투자 가정을 바꾸기는 어렵다.
장기투자자라면 매수와 매도의 속도를 시장의 소음이 아니라 자신의 현금흐름, 투자 비중, 기업의 실적 변화에 맞춰 조절하는 편이 합리적이다.
- 지금까지의 숫자로는 그렇게 보기 어렵다. 알파벳 클라우드 매출은 103%, 아마존 AWS 매출은 39.3% 늘었다.
- 시장이 따진 것은 수요보다 투자비다. 늘어난 투자금을 얼마나 회수하느냐가 쟁점이다.
- 그날 필라델피아 반도체지수는 7.2% 내렸고 인텔은 28.58% 내렸다.
- AI 수요가 사라졌다는 새 증거는 나오지 않았다. 대신 AI 투자비를 누가 감당하는지 다시 계산하기 시작한 영향일 가능성이 크다.
- 데이터센터 투자 수요가 탄탄하다는 신호라는 점에서는 긍정적일 수 있다.
- 다만 GPU 점유율, 가격 경쟁, 제품별 수익성은 따로 봐야 한다.
- 물가 압력이 줄어서 금리가 내려가면 성장주 가치에 우호적인 경우가 많다.
- 경기가 나빠져서 금리가 내려가면 기업 이익 전망이 나빠져 효과가 상쇄될 수 있다. 내려가는 이유를 구분해야 한다.
- 시장 예상치는 비농업 고용 약 6만 5,000명, 실업률 4.2%, 시간당 임금 전월 대비 0.3%다.
- 고용 증가폭 하나보다 임금 상승률이 중요할 수 있다. 고용과 임금이 함께 강하면 금리 인상 우려가 커질 수 있다.
체크 포인트
출처
- Federal Reserve, FOMC Statement (2026-10-28):
- BLS, November 2026 Release Schedule:
- FEC, 2026 General Election Date:
- Earnings Whispers, Week of November 2:
- StockTitan, Earnings Calendar:
- Portfolio Terminal, October 30 Market Close:
인사이트 타임스 편집부