10년물 5.16%, S&P500 보합 - 금리 5%대가 시작한 AI 옥석 가리기
지수는 거의 움직이지 않았다. 하지만 내부에서는 ARM -7.88%, 오라클 -3.47%, 메타 +4.50%, AMD +2.38%로 방향이 극명하게 갈렸다. 이날 시장이 다시 확인한 기준은 AI의 성장성 자체가 아니라, 그 성장을 얼마나 빨리 현금흐름으로 바꿀 수 있느냐였다.
20초 핵심
숫자는 조용했지만 시장 안쪽은 시끄러웠다
4대 지수는 모두 보합권이었다. 표면만 보면 별일 없는 하루다. 그러나 개장 전 발표된 주간 신규 실업수당 청구는 19.7만 건으로 전주보다 1천 건 줄었다. 고용이 쉽게 무너지지 않고 있다는 신호였다.
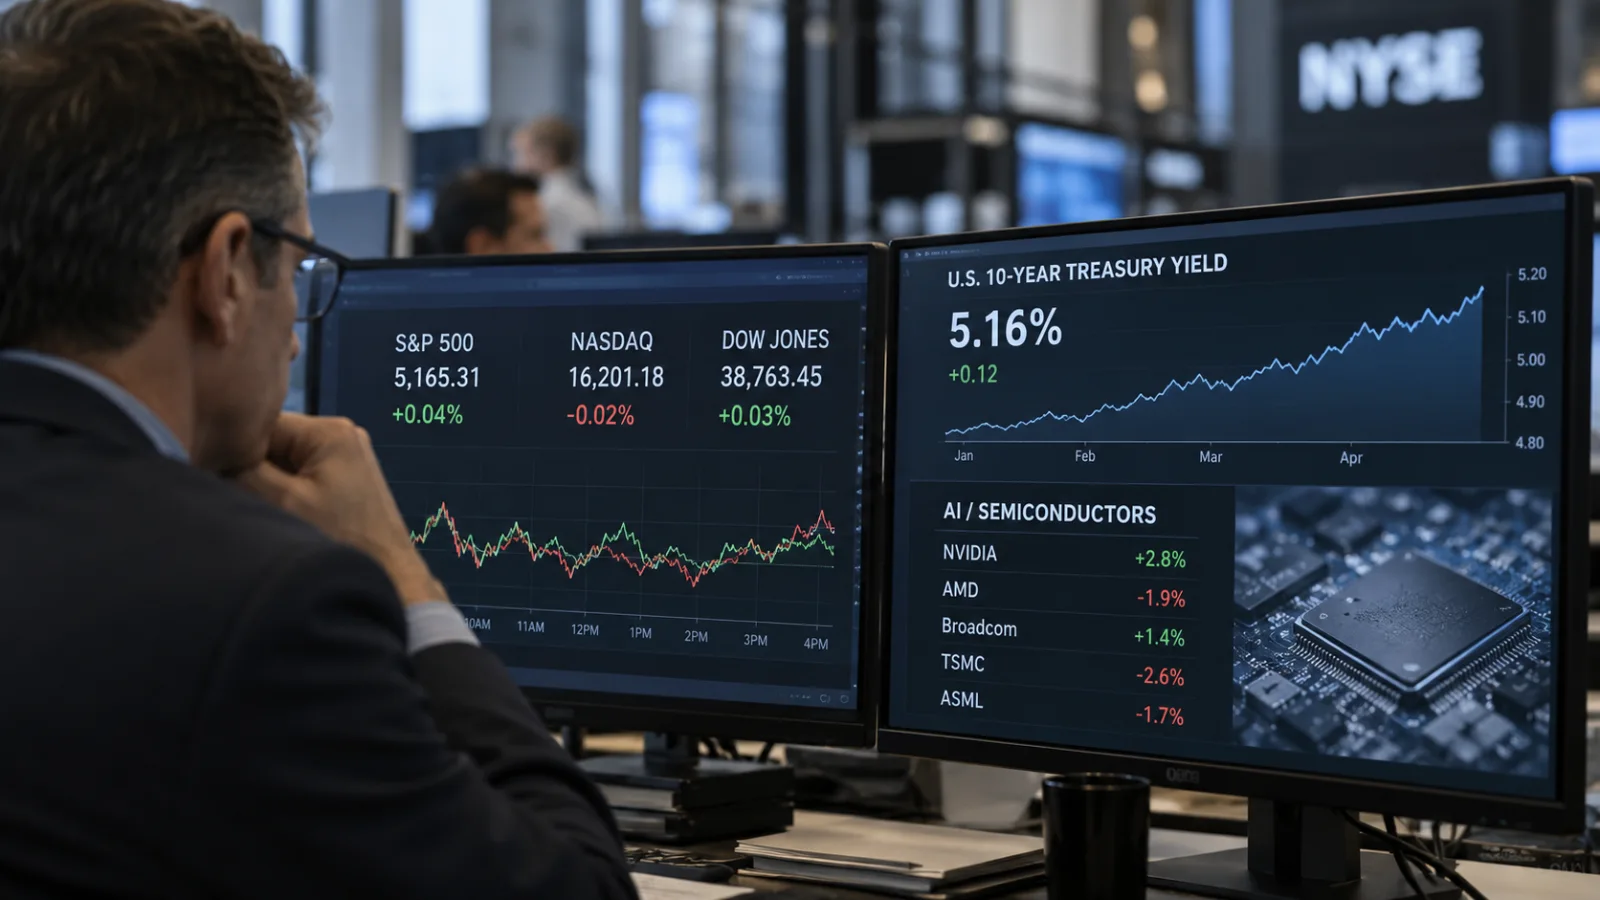
문제는 지금 시장이 경기침체보다 인플레이션과 장기금리의 고착화에 더 민감하다는 점이다. 견조한 고용은 연착륙 기대를 지지하지만, 동시에 연준이 금리를 빠르게 내릴 이유를 줄인다. 이 논리가 장기물에 반영되면서 10년물은 5.16% 부근까지 올라갔다.
여기에 브렌트유까지 106달러대로 상승했다. 고용은 버티고, 유가는 높고, 장기금리는 오른다. 주식시장 입장에서는 기업 이익이 급격히 무너지는 환경은 아니지만 밸류에이션을 더 높게 줄 명분도 약해지는 조합이다.
금리 5%가 AI 주식을 가르는 방식
AI 기업은 모두 같은 방식으로 금리에 노출되지 않는다. 시장은 점점 세 부류를 다르게 보기 시작했다.
| 구분 | 대표 사례 | 금리 5%대에서 시장이 보는 것 |
|---|---|---|
| 수익화가 빠른 플랫폼 | Meta +4.50% | AI가 광고 효율과 매출로 얼마나 빨리 연결되는가 |
| 실적 가시성이 높은 공급망 | AMD +2.38%, TSMC +1.03%, Micron +0.81% | 현재 수요와 매출이 투자 기대를 얼마나 뒷받침하는가 |
| 고평가 또는 자본집약형 | ARM -7.88%, Oracle -3.47% | 먼 미래 성장과 대규모 투자비를 현재 주가가 얼마나 선반영했는가 |
이날 SOXX는 +0.06%로 사실상 보합이었다. 하지만 AMD는 +2.38% 오른 반면 ARM은 -7.88%, 브로드컴은 -1.30%였다. 반도체라는 하나의 섹터 안에서도 금리가 오를수록 시장은 성장 스토리보다 이익의 시점과 밸류에이션을 더 세밀하게 따진다.
특히 ARM의 급락은 이 구도를 가장 선명하게 보여준다. 장기 성장성 자체가 하루 만에 사라진 것이 아니라, 높은 멀티플을 정당화해야 하는 종목은 할인율 상승에 더 민감하다. 미래 이익의 현재가치가 낮아질수록 ‘좋은 회사’와 ‘좋은 주가’ 사이의 간격이 커질 수 있다.
메타와 오라클이 갈린 이유
메타는 +4.50% 상승했다. 최근 시장은 메타의 AI 에이전트와 개인화 기술이 광고, 추천, 상거래 전환율을 높이는 경로에 주목하고 있다. AI 투자비가 크더라도 수익화가 광고 시스템을 통해 비교적 빨리 확인될 수 있다는 기대다.
반대로 오라클은 -3.47% 하락했다. AI 클라우드와 데이터센터 수요의 장기 방향성이 약해졌다고 보기보다, 대규모 인프라 증설이 현금흐름과 자금조달 비용에 어떤 부담을 주는지가 다시 가격에 반영된 쪽에 가깝다.
두 종목의 차이는 AI를 하느냐, 하지 않느냐가 아니다. AI를 위해 먼저 돈을 써야 하는 기업과 AI로 이미 가진 고객과 광고 자산에서 돈을 더 벌 수 있는 기업의 차이다. 장기금리가 높을수록 시장은 이 시간 차이를 더 비싸게 계산한다.
핵심 한 장
| 종목 | 등락 | 시장 메시지 |
|---|---|---|
| Meta | +4.50% | AI 수익화 경로가 광고 매출과 직접 연결 |
| AMD | +2.38% | AI 가속기 수요와 실적 기대가 금리 부담 상쇄 |
| Nvidia | -0.41% | 대표 AI 대형주의 높은 기대치가 할인율 상승에 노출 |
| ARM | -7.88% | 높은 멀티플 종목의 금리 민감도 확인 |
| Oracle | -3.47% | 데이터센터 CapEx와 현금흐름 부담 재평가 |
| Tesla | -0.57% | 미래 성장가치 할인율과 자동차 금융비용 부담 |
이번 장을 AI 수요 둔화로 읽는 것은 이르다. AMD, TSMC, 마이크론이 버텼고 SOXX도 보합이었다. 더 정확한 해석은 AI 프리미엄의 내부 재배분이다.
금리가 낮을 때 시장은 먼 미래의 성장률을 크게 평가한다. 금리가 5%를 넘으면 질문이 달라진다. “얼마나 크게 성장할까”보다 “얼마나 빨리 돈을 벌고, 그 과정에서 얼마나 많은 자본을 태우는가”가 중요해진다.
개인 투자자에게도 같은 기준이 유효하다. AI라는 이유만으로 비싸도 괜찮다고 보거나, 반대로 금리가 높다는 이유만으로 AI 비중을 일괄적으로 줄이는 접근은 모두 거칠다. 매출 성장률, 영업현금흐름, CapEx, 부채, 밸류에이션을 함께 봐야 한다.
- 아니다. 본문에 따르면 AI 기업은 모두 같은 방식으로 금리에 노출되지 않으며, 수익화가 빠른 플랫폼과 실적 가시성이 높은 공급망은 금리 상승에도 상승세를 보였다.
- 아니다. 본문은 장기 성장성 자체가 사라진 것이 아니라 높은 멀티플을 정당화해야 하는 종목이 할인율 상승에 더 민감하게 반응한 것이라고 설명한다.
- 아니다. AI 클라우드와 데이터센터 수요의 장기 방향성이 약해진 것이 아니라, 대규모 인프라 증설이 현금흐름과 자금조달 비용에 주는 부담이 다시 가격에 반영된 것에 가깝다고 본문은 설명한다.
- 본문에 따르면 장기금리가 오를수록 시장은 성장 스토리보다 이익의 시점과 밸류에이션을 더 세밀하게 따지므로, AI를 위해 먼저 돈을 써야 하는 기업과 이미 가진 자산에서 돈을 더 벌 수 있는 기업의 차이를 봐야 한다.
체크 포인트
인사이트 타임스 편집부