‘페이스 리퍼’가 온다? 지금은 상승장이 아니라 조건을 봐야 할 때
톰 리는 지난주의 금리 · 유가 충격을 ‘최대 고통’으로 규정하고 월말 급반등 가능성을 제시했다. 하지만 10년물 금리가 다시 5%를 넘고 유가도 흔들리는 지금, 투자자가 봐야 할 것은 예언이 아니라 반등을 가능하게 만드는 조건이다.
20초 핵심
페이스 리퍼란 무엇인가
월가에서 ‘Face Ripper’는 숏 포지션과 비관론을 한꺼번에 뒤집을 정도로 빠르고 강한 상승을 가리키는 비공식 표현이다. 대개 시장이 이미 많이 팔린 상태에서 악재가 더 나빠지지 않고, 숏커버링과 뒤늦은 추격 매수가 겹칠 때 나온다.
중요한 점은 이것이 장기 강세장의 동의어가 아니라는 것이다. 짧고 폭발적인 반등일 수도 있고, 추세 전환의 출발점일 수도 있다. 구분하는 기준은 이후의 금리, 실적, 시장 폭이다.
톰 리의 논리는 ‘네 가지 조건’이다
Fundstrat는 9월 21일 지난주가 유가, 연준, 투자심리 측면에서 ‘max pain’에 가까웠다고 진단했다. 이후 유가가 내려오고 국채금리가 함께 진정되면, 과매도된 주식시장이 빠르게 되돌릴 수 있다는 논리다.
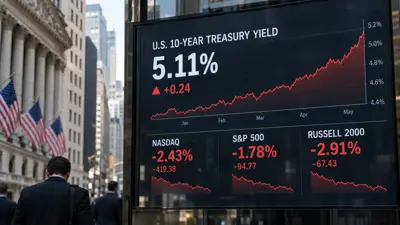
실제로 9월 21~22일에는 반도체와 AI 관련주가 시장을 끌어올렸고, 나스닥은 다시 사상 최고권에 접근했다. AMD는 처음으로 시가총액 1조달러를 넘어섰다. 다만 23일 미국 10년물 국채금리는 5.11%까지 올라 2007년 이후 최고 수준을 다시 기록했고, 주식은 하락했다.
S&P 500이 9월 23일 7,675.30에서 8,000까지 가려면 약 4.2%가 더 올라야 한다. 불가능한 숫자는 아니지만, 며칠 사이에 달성하려면 금리 하락과 기술주 강세뿐 아니라 금융, 산업재, 소비재 등으로 매수세가 넓어질 필요가 있다.
암호화폐는 선행 신호인가
톰 리는 8월 암호화폐의 강한 반등이 9월 주식시장 강세를 앞서 보여줬다고 해석한다. 비트코인은 CLARITY Act의 상원 절차표결 실패와 연준의 금리 인상에도 비교적 빠르게 회복했고, 9월 21일에는 8개월 만의 고점권까지 올랐다.
다만 “암호화폐가 주식을 한 달 선행한다”는 관계를 투자 규칙처럼 받아들이기는 어렵다. 별도의 데이터 분석에서는 비트코인이 상승한 다음 달 S&P 500의 평균 수익률이 더 높게 나타났지만, 변동성이 커 독립적인 매매 신호로 쓰기에는 잡음이 많다는 결과도 나왔다. 암호화폐는 방향을 확정하는 지표라기보다 위험선호의 온도계에 가깝다.
Fundstrat, Tom Lee Macro Strategy updates, Sep. 21 - 23, 2026
Reuters, U.S. market and Treasury coverage, Sep. 21 - 24, 2026
Reuters, AMD $1 trillion market-cap report, Sep. 21, 2026
U.S. Energy Information Administration, Weekly Retail Diesel Prices, Sep. 21, 2026
Yahoo Finance / Stocktwits analysis on Bitcoin lead-lag signal, Sep. 2026
이번 장세의 핵심은 “페이스 리퍼가 오느냐”가 아니다. 시장이 5% 금리를 소화할 수 있는가가 더 중요하다.
AI와 반도체는 여전히 가장 강한 이익 성장 스토리를 갖고 있다. 그러나 10년물이 5% 위에서 오래 머무르면 높은 밸류에이션을 정당화하기 어려워진다. 반대로 유가와 장기금리가 동시에 내려오고, 반도체 중심 상승이 다른 업종으로 확산된다면 톰 리의 시나리오는 설득력을 얻는다.
따라서 급등을 예상해 한 번에 베팅하기보다, 조건이 실제로 개선되는지 확인하면서 대응하는 편이 합리적이다. 상승장의 초입일 수 있지만, 아직은 ‘확인된 추세’보다 ‘조건부 반등 가설’에 가깝다.
- 아니다. 숏커버링 중심의 단기 급등일 수도 있다. 이후 금리 안정과 시장 폭 확대가 확인돼야 추세 전환 가능성이 높아진다.
- 9월 23일 종가 7,675.30 기준 약 4.2% 위다. 짧은 기간에 갈 수 있는 거리이지만, 금리와 유가가 동시에 안정돼야 현실성이 높아진다.
- 참고 신호로는 볼 수 있지만 단독 매매 신호로 쓰기에는 변동성이 크다. 위험선호 회복 여부를 확인하는 보조지표에 가깝다.
- 유가 재상승과 10년물 금리의 추가 상승이다. 이 둘이 동시에 나타나면 연준의 긴축 부담과 성장주 밸류에이션 압력이 다시 커질 수 있다.
체크 포인트
인사이트 타임스 편집부