금리 25bp 인상, 10년물 5%인데 나스닥은 왜 버텼나
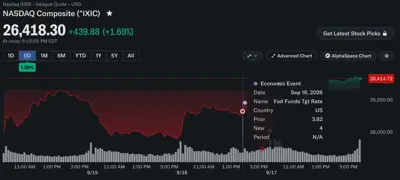
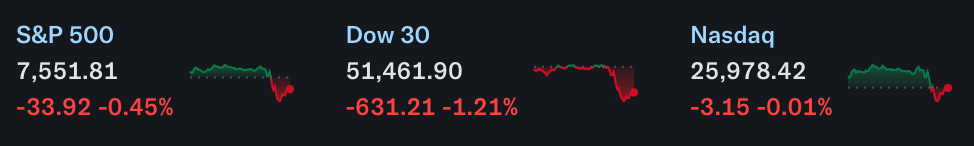
연준의 3년 만의 첫 금리 인상에도 나스닥은 -0.01%, SOXX는 +0.64%로 버텼다. 이날 시장이 보여준 것은 “금리가 중요하지 않다”가 아니다. 높은 할인율을 견딜 만큼 당장 매출이 보이는 AI 인프라와, 먼 미래의 현금흐름을 비싸게 평가받는 자산 사이의 차별화가 더 강해졌다는 신호에 가깝다.
20초 핵심
한눈에 보면, 같은 시장이 아니었다
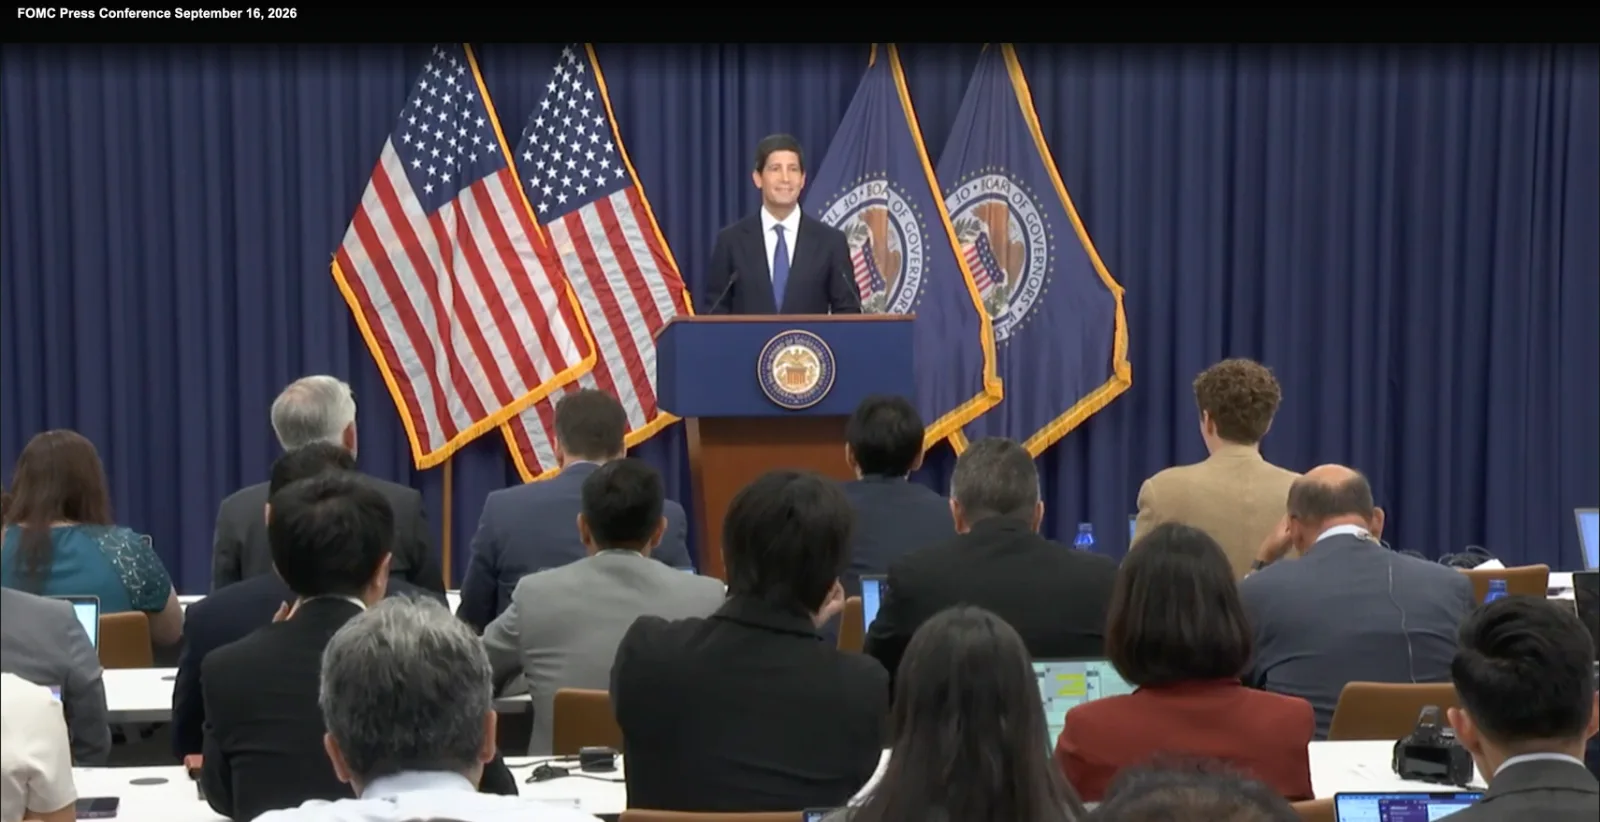
연준은 9월 16일 연방기금금리 목표 범위를 3.75 - 4.00%로 올렸다. 2023년 7월 이후 첫 인상이다. 동시에 8월 소매판매는 전월 대비 1.2% 증가했고, 변동성이 큰 항목을 제외한 통제그룹도 1.4% 늘었다. 수입물가는 전월 대비 0.7%, 전년 대비 7.0% 올랐고, 식품과 연료를 제외한 수입물가는 전년 대비 5.6% 상승했다.
채권시장 입장에서는 불편한 조합이다. 소비는 예상보다 강하고, 수입단 물가는 다시 올라왔다. 그래서 이번 금리 인상 자체보다 “연준이 한 번 더 올릴 수 있다”는 경로가 더 중요해졌다.
왜 다우는 -1.21%인데 나스닥은 거의 안 빠졌을까
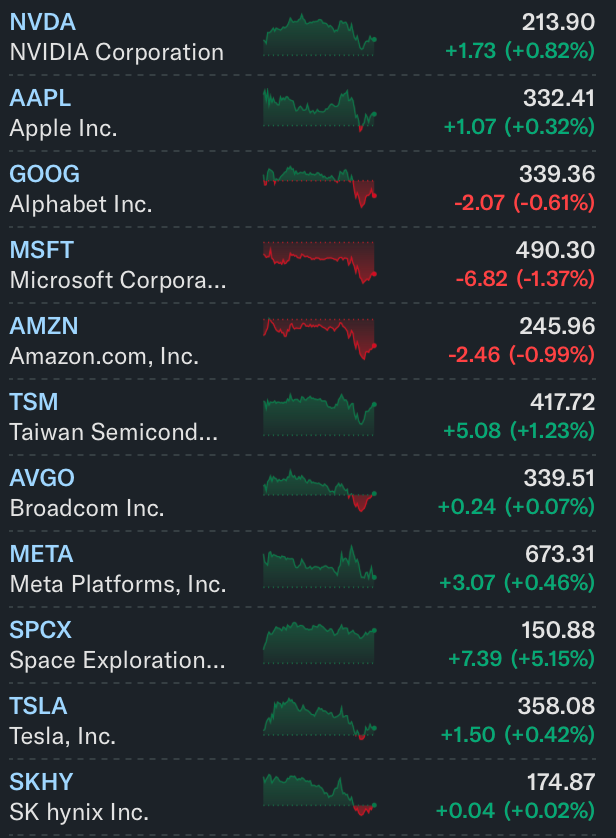
보통 10년물이 5%에 올라가면 장기 성장주의 할인율 부담이 커진다. 그런데 이번에는 기술주 내부에서도 차이가 컸다. 엔비디아 +0.82%, AMD +1.65%, 델 +3.64%, 마벨 +3.61%, 슈퍼마이크로 +3.40%, 오라클 +2.00%로 AI 컴퓨팅·서버·네트워크·클라우드 인프라 쪽이 상대적으로 강했다.
반면 마이크로소프트 -1.37%, 아마존 -0.99%, 알파벳 -0.61%로 대형 플랫폼주는 약했다. 이 차이를 “AI는 안전하고 빅테크는 위험하다”라고 읽으면 지나치다. 더 정확한 해석은 시장이 AI를 하나의 테마로 사고파는 것이 아니라, CAPEX가 실제 매출로 전환되는 속도를 구분하기 시작했다는 것이다.
델과 슈퍼마이크로는 서버를 판다. 마벨은 네트워크와 커스텀 실리콘 수요에 노출돼 있다. 엔비디아와 AMD는 가속기 매출이 AI 투자와 직접 연결된다. 이 기업들은 데이터센터 투자비가 집행되는 순간 실적과 연결되는 거리가 짧다. 반면 플랫폼 기업은 AI 투자 자체가 거대한 비용이면서, 그 투자금이 향후 얼마나 높은 수익으로 돌아올지 계속 증명해야 한다.
| 구분 | 대표 흐름 | 시장의 해석 |
|---|---|---|
| AI 인프라 | NVDA +0.82%, AMD +1.65%, Dell +3.64%, MRVL +3.61% | CAPEX가 매출로 전환되는 거리가 짧은 영역에 상대적 선호 |
| 대형 플랫폼 | MSFT -1.37%, AMZN -0.99%, GOOGL -0.61% | AI 성장 기대는 유지되지만 높은 멀티플과 장기 현금흐름의 할인율 부담 |
| 반도체 전체 | SOXX +0.64%지만 장비주와 전통 반도체 일부 약세 | 업종 전체 반등보다 AI 수요 가시성이 높은 종목 중심의 선별 매수 |
이날 가장 중요한 숫자는 5%다
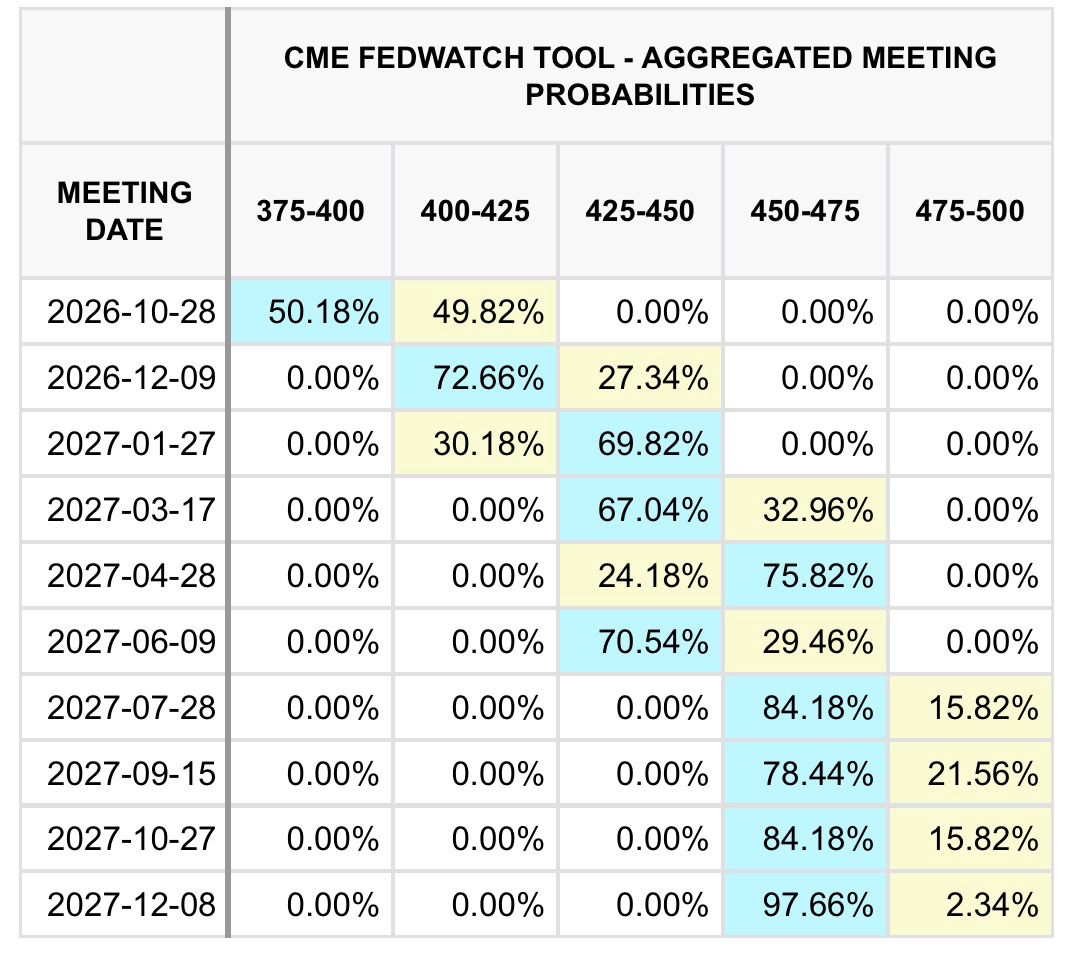
연준의 25bp 인상은 이미 시장이 상당 부분 예상했다. 다음 국면의 가격을 결정할 가능성이 더 큰 숫자는 미국 10년물 5%다. 10년물이 5% 아래로 다시 내려오고 브렌트유도 100달러대 초반에서 안정된다면, 할인율 압박이 약해지면서 AI·반도체의 상대강세가 시장 전체로 넓어질 여지가 있다.
반대 시나리오도 열어둬야 한다. 소비와 수입물가가 계속 강해 10년물이 5% 위에서 머문다면, 지금 버티는 AI 인프라주도 언젠가는 높은 할인율의 영향을 받는다. 특히 주가가 실적보다 훨씬 빠르게 오른 종목은 “좋은 사업”과 “좋은 가격”이 다시 분리될 수 있다.
따라서 이날 나스닥의 방어를 “금리 5%를 시장이 무시했다”라고 해석하기보다는, 5% 금리에서도 돈이 어디까지 남아 있는지를 시장이 시험한 하루로 보는 편이 더 타당하다.
이번 장은 AI 강세장의 종료 신호도, 금리 악재가 끝났다는 신호도 아니다. 오히려 두 힘이 동시에 작동하고 있다. 한쪽에는 연준의 추가 긴축과 10년물 5%라는 강한 할인율 압력이 있고, 다른 쪽에는 실제 데이터센터 CAPEX와 AI 가속기·서버·네트워크 주문이라는 실적 힘이 있다.
개인 투자자에게 중요한 것은 어느 쪽이 “이길 것”이라고 단정하는 일이 아니다. 금리가 높은데도 실적 추정치가 계속 올라가는 기업과, 금리가 내려가야만 밸류에이션이 유지되는 기업을 구분하는 것 이 더 중요하다.
그래서 지금은 지수 방향을 맞히기보다 보유 종목의 실적 가시성을 다시 확인할 시기다. AI 인프라의 상대강세가 주문, 매출, 마진, 백로그로 이어진다면 이번 방어는 의미가 커진다. 반대로 금리가 5% 위에 머무는 동안 실적 추정치까지 내려가기 시작한다면, AI 프리미엄 역시 재평가를 피하기 어렵다.
- 25bp 인상 자체는 상당 부분 예상돼 있었다.
- 그러나 연준 전망은 연내 추가 인상 가능성을 열어뒀다.
- 따라서 핵심은 이번 한 번의 인상보다 앞으로의 금리 경로와 10년물의 수준이다.
- 그렇게 보기 어렵다.
- 나스닥 내부에서도 플랫폼과 AI 인프라의 수익률 차이가 컸다.
- 금리가 오래 높게 유지되면 결국 미래 현금흐름의 현재가치에 부담이 된다.
- 하루 수익률만으로 사이클 전환을 판단하기는 이르다.
- 장비주와 전통 반도체 일부는 여전히 약했다.
- SOXX의 상승이 며칠간 이어지고 매수 폭이 넓어지는지가 더 중요하다.
- 사업의 실적 가시성이 높다는 것과 주가가 싸다는 것은 다른 문제다.
- 주가가 이미 높은 성장률을 반영했다면 금리 상승 시 변동성이 커질 수 있다.
- 매출 성장뿐 아니라 마진, FCF, 백로그, 밸류에이션을 함께 확인해야 한다.
체크 포인트
인사이트 타임스 편집부