인플레이션(Inflation)
물가가 전반적으로 오르는 것이다. 같은 돈으로 살 수 있는 양이 줄어든다는 뜻이고, 그래서 중앙은행이 금리로 눌러야 하는 대상이 된다.
캐시 우드가 말하는 ‘고금리 강세장’의 논리 - AI 디플레이션이 금리를 낮추지 않아도 주식은 오를 수 있다
ARK의 이번 편지에서 가장 중요한 주장은 “AI가 물가를 낮추면 금리도 내려간다”가 아니다. 오히려 기술 혁명이 생산성과 실질성장을 끌어올리면서 물가는 낮아지고, 금리는 높은 채로 남을 수 있다는 역설이다. 투자자에게 중요한 것은 금리 방향을 맞히는 일이 아니라, 그 환경에서 누가 현금흐름과 자본수익률을 키울 수 있는지를 가려내는 일이다.
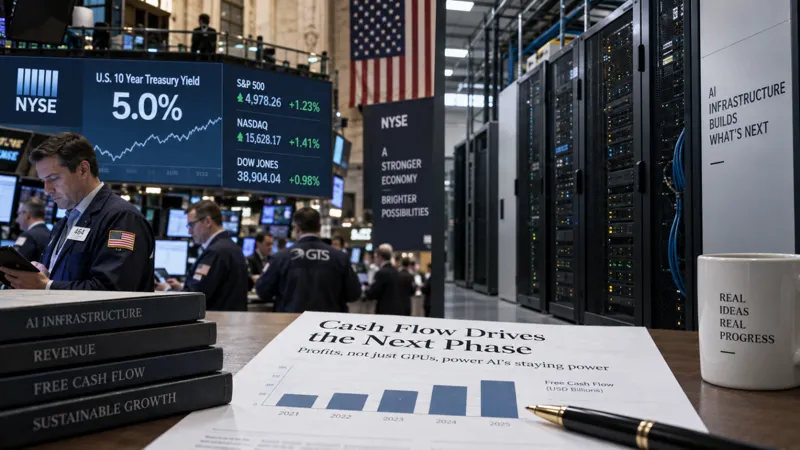
[주간 체크] 금리 5%에도 AI는 버텼다 - 이제 시장은 GPU보다 현금흐름을
연준은 실제로 금리를 올렸고, 10년물은 다시 5%를 넘었다. 그런데 나스닥은 무너지지 않았다. 이번 주 미국 증시가 보여준 핵심은 AI 강세장의 종료가 아니라 평가 기준의 변화다. 이제 시장은 “AI가 커지는가”보다 “누가 이 거대한 투자에서 현금을 남기는가”를 묻기 시작했다.
25bp보다 무서운 것은 ‘시간’이다 - 9월 FOMC가 바꾼 금리의 경로
연준이 3년여 만에 금리를 올렸다. 그러나 투자자에게 더 중요한 것은 이번 25bp가 아니라, 2027년까지 이어질 수 있는 높은 금리의 체류 시간이다.
AI는 디플레이션 기술인데 왜 지금 물가를 올리고 있을까
AI는 사람의 일을 싸게 만드는 기술로 알려져 있습니다. 그런데 그 AI를 만들기 위해 전기와 구리와 데이터센터를 먼저 비싸게 사고 있다면 이야기는 달라집니다.
유가 $110, 10년물 5% — 성장주의 할인율이 다시 올라간다
브렌트유는 장중 $109.97까지 치솟았고 미국 10년물 국채금리는 5% 문턱을 시험했다. 중요한 것은 숫자 자체보다, 유가발 인플레이션 우려가 전 세계 채권금리를 한꺼번에 밀어 올리고 있다는 점이다.
AI는 물가를 올릴까, 내릴까
지금은 데이터센터, 칩, 전력, 건설 수요를 폭발시키며 물가를 밀어 올린다. 그러나 AI가 실제 일하는 방식까지 바꾸는 순간 반대 힘이 작동한다. 같은 AI 투자가 단기에는 인플레이션이고, 장기에는 디스인플레이션이 될 수 있다.
이 섹션에 아직 발행한 특집이 없습니다.
뉴스레터 수신 이메일 주소를 입력해주세요.