지정학적 리스크(Geopolitical Risk)
이 주제의 기사 10편. 최신 기사부터.
2026년 10월 2편
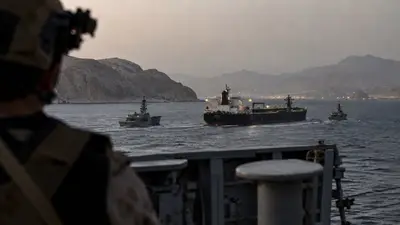
중간선거 코 앞에 둔 트럼프, 이란과 협상할까 다시 공격할까?
공격 위협과 협상 신호가 엇갈린 주말. 월가는 종전 선언보다 호르무즈의 실제 변화와 유가, 금리를 본다.
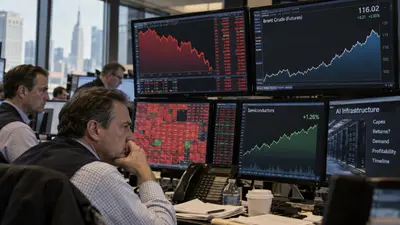
유가 116달러, 미국 증시를 누르다. 반도체는 반등했지만 AI 투자의 진짜 시험은 이제 시작
10월 23일 미국 증시는 국제유가 급등에 발목이 잡혔다. 다우지수는 1.23% 하락했지만, 전날 급락했던 반도체 업종은 소폭 반등했다. 시장은 중동발 인플레이션 충격과 AI 설비투자의 수익성 우려를 동시에 소화하고 있다.
2026년 9월 8편
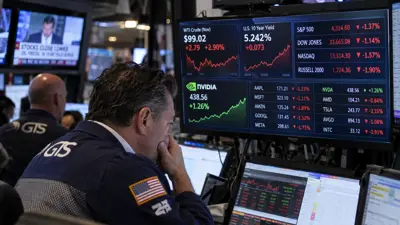
엔비디아만 버틴 날, 시장이 겁낸 것은 AI가 아니라 5.2% 금리였다
9월 28일 미국 증시의 하락은 실적 붕괴가 아니라 할인율 충격에 가까웠다. 유가가 99달러 안팎에서 버티고 10년물이 5.2%대로 올라서자, 시장은 성장률보다 미래 이익을 얼마의 금리로 할인해야 하는지를 다시 계산했다.

미중 정상회담이 남긴 반도체의 질문 대만 리스크는 사라지지 않았다
미국의 대만정책은 공식적으로 후퇴하지 않았다. 그러나 약 140억달러 규모의 추가 무기판매는 여전히 보류돼 있다. AI 반도체 투자자에게 이번 회담은 ‘위험 해소’보다 ‘취약한 균형의 연장’에 가깝다.
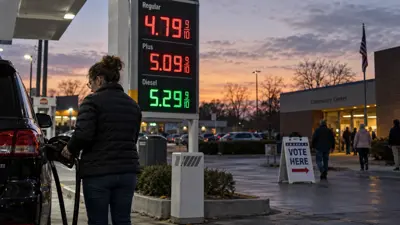
기름값이 치르는 중간선거
공화당 패배 전망은 과장이 아닙니다. 하원은 민주당이 뚜렷한 우세, 상원은 반반에서 민주당 약우세로 넘어온 상태입니다. 트럼프 순지지율은 두 임기를 통틀어 최저권입니다.
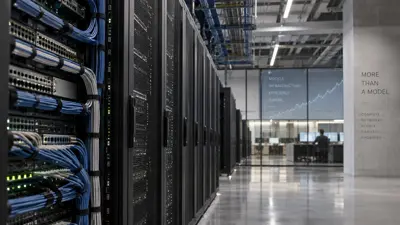
AI 2막, 승부는 모델 밖에서 벌어진다
중국의 Broadcom 조사, Claude Opus 5.5의 비용 절감, 끊어지지 않는 미중 자본 흐름은 서로 다른 뉴스처럼 보인다. 그러나 세 사건은 같은 방향을 가리킨다. AI 산업의 경쟁 단위가 ‘가장 똑똑한 모델’에서 네트워크, 비용, 자본까지 포함한 전체 시스템으로 커지고 있다.
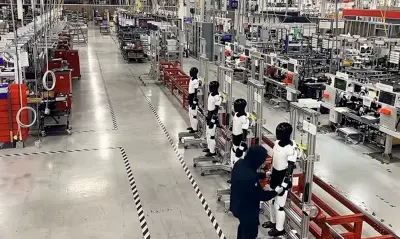
테슬라 Optimus, 이제 로봇의 문제가 아니라 공장의 문제다
중국 공급사 감사가 중요한 이유는 로봇의 동작이 더 자연스러워졌기 때문이 아니다. 테슬라가 Optimus를 시제품에서 반복 생산 가능한 제조 제품으로 옮기면서, 관절과 액추에이터의 수율, 원가, 품질을 실제 공급망에서 검증하기 시작했기 때문이다.
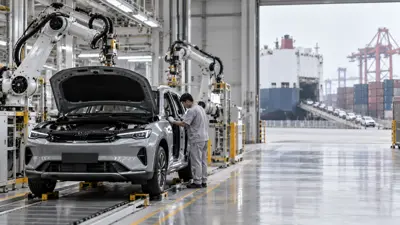
AI가 중국의 과잉생산을 더 키운다면 - 다음 무역전쟁의 불씨는 ‘기술’이 아니라 ‘물량’일 수 있다
중국 인민은행 통화정책위원 황이핑이 AI 확산이 중국의 ‘강한 공급, 약한 수요’ 불균형을 더 오래 끌 수 있다고 경고했다. 핵심은 AI가 중국 경제를 약하게 만든다는 뜻이 아니다. 반대로 생산성을 너무 빨리 높이는데 가계소비가 따라오지 못하면, 남는 물량이 가격경쟁과 수출 확대로 흘러갈 수 있다는 이야기다.
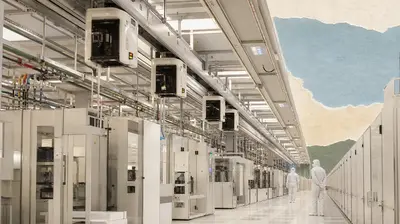
HBM이 부족해지자 메모리 공장도 미국으로 움직이기 시작했다
SK하이닉스와 Intel이 미국 내 메모리 생산 협력을 논의하고 있다. 아직 계약도, 생산 제품도 정해지지 않았다. 그런데 이 초기 논의가 중요한 이유는 따로 있다. AI가 반도체 산업의 오래된 공식인 ‘가장 싼 곳에서 만든다’를 ‘가장 안정적으로 받을 수 있는 곳에서도 만든다’로 바꾸기 시작했기 때문이다.
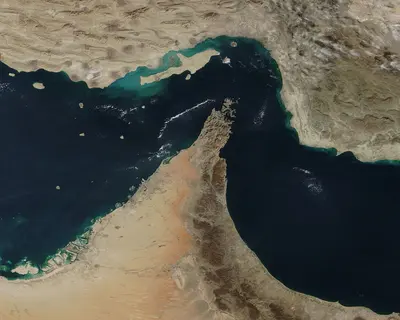
호르무즈만 막힌 게 아니다: 중동 전쟁이 다시 미국 금리 문제로 번지는 이유
미·이란 정전은 이미 무너졌고, 이제 위험은 걸프만 한 곳에 머물지 않는다. 홍해와 사우디의 우회 파이프라인까지 흔들리면서 에너지 충격이 물가와 연준, 성장주 밸류에이션으로 번질 가능성이 커졌다.
이 섹션에 아직 발행한 특집이 없습니다.
이메일 주소만 받습니다. 편지마다 있는 링크로 언제든 그만 받을 수 있습니다.