AI는 한 번의 파도가 아니라 여러 번의 파도다
AI를 하나의 반도체 사이클로 보면 중요한 장면을 놓친다. 학습, 추론, 인프라, Agent, Physical AI는 서로 다른 시간표와 수익모델을 가진다. 한 파도의 성장률이 둔화돼도 다른 파도가 가속할 수 있다. 그래서 NVIDIA의 성장률 둔화 가능성과 AI 슈퍼사이클의 종료는 같은 말이 아니다.
20초 핵심
AI를 하나의 차트로 보면 오히려 잘못 읽게 된다
AI 투자에 익숙한 사람일수록 한 가지 함정에 빠지기 쉽다.
반도체 사이클처럼 보는 것이다.
수요가 폭증한다. 공급이 부족해진다. 기업들이 CAPEX를 늘린다. 공급이 따라온다. 성장률이 둔화한다. 마진이 꺾인다. 사이클이 끝난다.
메모리와 서버, PC에서는 꽤 익숙한 그림이다.
그래서 NVIDIA 성장률이 언젠가 100%에서 50%, 다시 20%로 내려오면 많은 투자자가 “AI 사이클도 끝났다”고 말할 가능성이 높다.
하지만 AI는 조금 다르다.
AI 안에는 서로 다른 산업이 겹쳐 있다.
모델 학습. 추론. 클라우드. Agent. 네트워크. 전력과 냉각. 엣지 AI. 자율주행. 로봇.
이들은 같은 속도로 성장하지 않는다.
한 산업의 성장률이 정점을 지나갈 때 다른 산업은 이제 막 대량배치 단계에 들어갈 수 있다.
따라서 AI를 하나의 곡선으로 그리는 순간 오히려 구조를 놓친다.
첫 번째 파도는 Training이었다
2023년 이후 AI 투자 붐의 첫 번째 파도는 명확했다.
Training이다.
더 큰 모델을 만들기 위해 더 많은 GPU가 필요했다.
GPU가 늘어나자 HBM이 부족해졌다.
수만 개 GPU를 연결하기 위해 네트워크가 중요해졌다.
전력밀도와 냉각 문제도 뒤따랐다.
이 시기의 질문은 단순했다.
얼마나 많은 GPU를 확보했는가.
얼마나 큰 모델을 학습할 수 있는가.
누가 frontier model 경쟁에서 앞서는가.
NVIDIA가 가장 직접적인 수혜를 받았다.
FY2027 2분기 NVIDIA 매출은 962억달러, 데이터센터 매출은 890억달러였다. 각각 전년 대비 106%, 117% 증가했다.
이 숫자는 Training 파도가 아직 사라지지 않았다는 뜻이다.
그러나 동시에 Training만으로 AI의 다음 10년을 설명하기 어려워지고 있다.
세계에서 frontier model을 훈련하는 회사의 수에는 한계가 있기 때문이다.
두 번째 파도는 모델을 ‘쓰는’ 경제다
학습이 모델을 만드는 과정이라면 추론은 그 모델을 사용하는 과정이다.
이 둘은 경제적 성격이 다르다.
Training은 대규모 프로젝트다.
Inference는 반복 소비다.
검색할 때마다. 문서를 요약할 때마다. 코드를 쓸 때마다. 광고를 추천할 때마다. 고객상담을 처리할 때마다.
모델은 다시 호출된다.
사용자가 늘고 사용빈도가 올라갈수록 추론은 계속 커진다.
이 때문에 AI 산업의 중심은 점차 “모델을 얼마나 크게 학습했는가”에서 “얼마나 많은 유용한 토큰을 얼마나 싸게 생산하는가”로 이동한다.
NVIDIA CEO Jensen Huang도 최근 실적 발표에서 AI가 useful work를 하고 있으며 ‘compute is revenue’라고 표현했다.
이 말의 의미는 단순하다.
컴퓨팅이 더 이상 연구비가 아니라 매출을 생산하는 설비가 되기 시작했다는 것이다.
Agent는 추론 파도를 한 단계 더 키운다
여기서 Agent가 등장한다.
일반 챗봇은 사람이 질문하면 한 번 답한다.
Agent는 업무를 맡는다.
검색한다.
문서를 읽는다.
도구를 실행한다.
다시 모델을 호출한다.
검증한다.
필요하면 재시도한다.
한 번의 사용자 요청이 수십 번, 수백 번의 추론으로 변할 수 있다.
Microsoft의 FY2026 4분기 실적 발표는 이 변화가 기업 소프트웨어 안에서 빠르게 진행되고 있다는 신호를 보여준다.
Microsoft는 Agent 365에 약 4,000만 개의 Agent가 등록됐다고 밝혔다.
Foundry 고객은 10만 곳에 이르렀고, Foundry에서 연환산 1조 토큰 이상을 사용하는 고객 수는 전년 대비 4배 늘었다.
Microsoft 365 Copilot 유료 좌석도 3,000만 개를 넘어섰다.
여기서 중요한 것은 단순 사용자 수가 아니다.
AI 수요의 단위가 ‘사람의 질문 수’에서 ‘기업 업무 프로세스의 수’로 이동하고 있다는 점이다.
이 변화가 지속되면 Training보다 Inference가 장기적으로 더 큰 컴퓨팅 시장이 될 가능성이 있다.
세 번째 파도는 AI가 만든 물리적 병목이다
AI 컴퓨팅이 빠르게 늘어나자 또 다른 산업이 움직이기 시작했다.
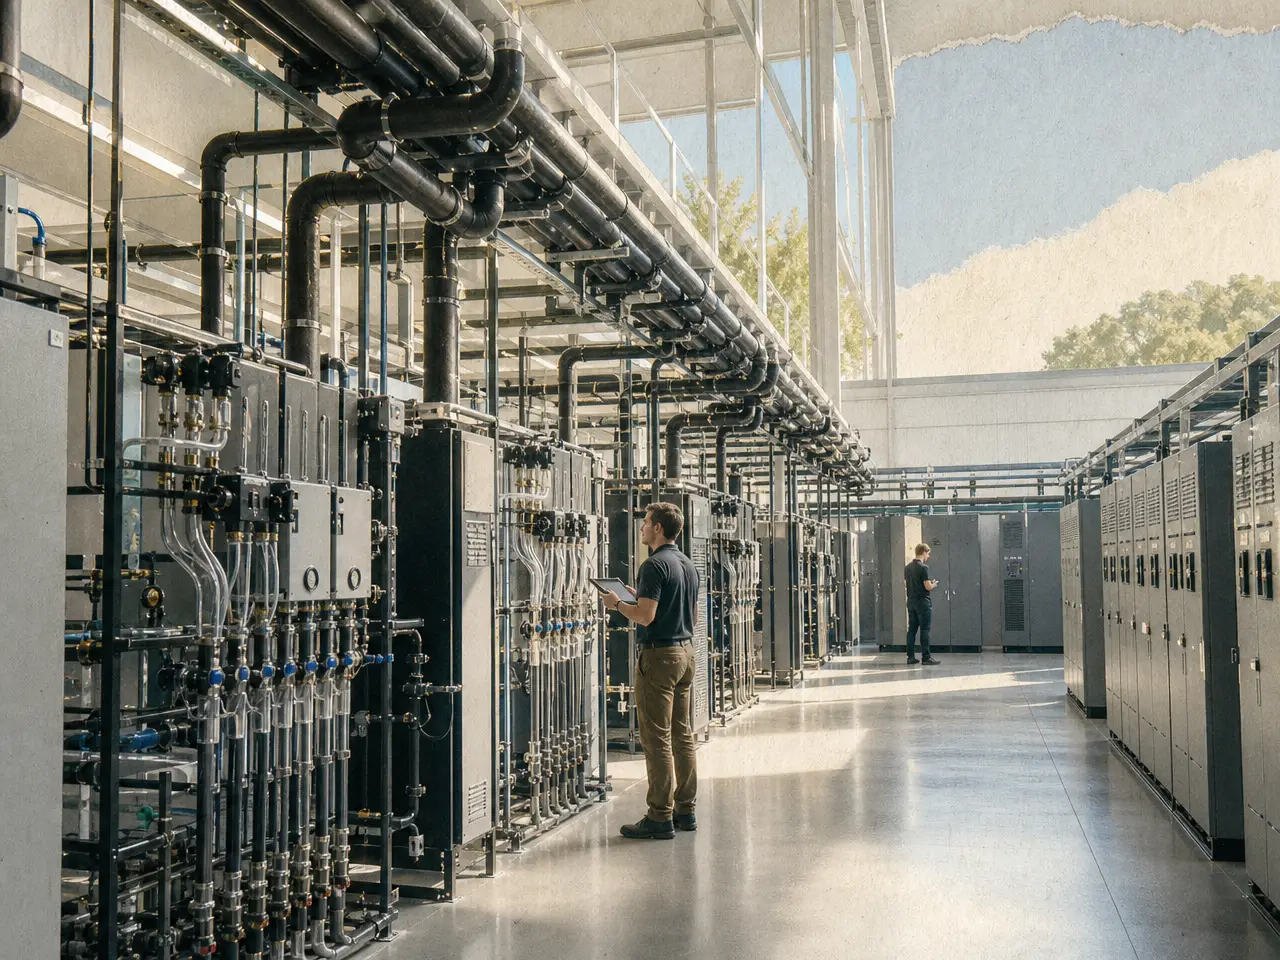
전력과 냉각이다.
GPU가 더 강해질수록 한 랙의 전력밀도는 올라간다.
서버를 더 많이 배치하려면 변압기, 스위치기어, UPS, 액체냉각, 고압 배전이 필요하다.
즉 GPU 투자 증가가 다른 형태의 CAPEX를 연쇄적으로 만든다.
이 파도는 반도체와 시간표가 다르다.
GPU 세대교체는 1~2년 단위다.
데이터센터는 몇 년.
변전소와 송전망은 더 오래 걸린다.
그래서 NVIDIA 성장률이 둔화하는 시점에도 Vertiv, Eaton, 전력망, 냉각 인프라의 투자는 뒤늦게 이어질 수 있다.
AI의 한 파도가 다음 파도의 원인이 되는 구조다.
네 번째 파도는 Cloud와 Agent의 수익화다
인프라를 많이 지었다면 언젠가는 그 위에서 돈을 벌어야 한다.
여기서 Microsoft, Amazon, Alphabet 같은 클라우드 기업의 역할이 커진다.
Microsoft는 Azure 연간 매출이 처음으로 1,000억달러를 넘어섰고, 최근 분기 Azure 성장률은 43%였다.
AWS는 2026년 2분기 매출이 422억달러로 전년 대비 약 37% 증가했다.
최근 공개된 Microsoft의 Azure 분기 매출은 294억달러였다.
이 숫자들은 중요한 전환을 보여준다.
처음 몇 년 동안 AI 투자자에게 가장 중요한 숫자는 GPU 주문량이었다.
앞으로는 클라우드 AI 매출, AI 좌석, Agent 사용량, 토큰 소비, Cloud gross margin이 더 중요해진다.
왜냐하면 이 숫자가 AI CAPEX가 실제 현금흐름으로 돌아오는지를 보여주기 때문이다.
AI 산업의 다음 주도주는 반드시 가장 많은 GPU를 파는 회사가 아닐 수 있다.
가장 많은 기업 업무를 AI로 전환하고 그 과정에서 반복 매출을 얻는 회사가 될 수도 있다.
다섯 번째 파도는 Physical AI다
그리고 AI가 화면을 벗어나 현실로 나오기 시작한다.
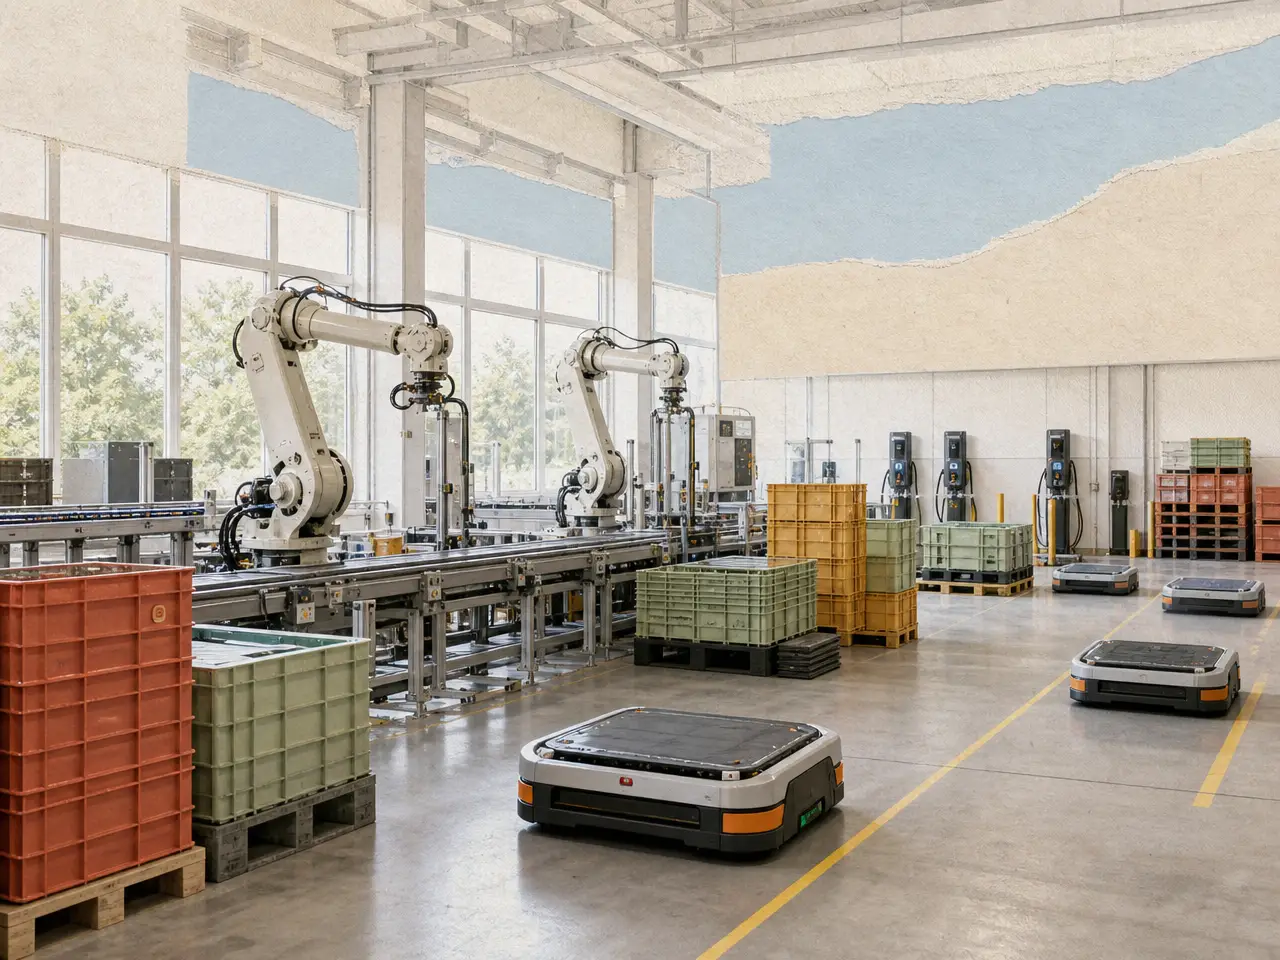
자율주행차. 로봇. 드론. 산업장비. 물류 시스템.
Physical AI는 아직 Training이나 Cloud AI보다 상업화 불확실성이 높다.
그러나 성공할 경우 시장의 성격은 훨씬 크다.
디지털 AI는 지식노동 일부를 자동화한다.
Physical AI는 인간의 물리적 노동과 이동, 제조, 물류를 건드린다.
다만 이 파도의 핵심은 모델 성능이 아니다.
배치 가능성이다.
안전성. 가동률. 유지보수. 작업당 비용. 재주문.
Physical AI가 공장 실증에서 재주문 단계로 이동하면 AI 산업은 또 다른 CAPEX와 컴퓨팅 수요를 만들 수 있다.
로봇이 늘어나면 엣지 컴퓨팅이 늘어난다.
엣지에서 생성된 데이터는 다시 클라우드 학습으로 돌아간다.
새 모델이 다시 로봇에 배포된다.
이렇게 되면 AI의 파도는 독립적이면서 동시에 서로를 강화한다.
파도는 순서대로 오지 않는다
여기서 한 가지 오해를 피해야 한다.
Training이 끝난 뒤 Inference가 시작되고, Inference가 끝난 뒤 Physical AI가 시작되는 것은 아니다.
여러 파도는 겹친다.
Training은 계속된다.
동시에 Inference가 커진다.
Inference가 늘면서 데이터센터 투자가 늘어난다.
전력 병목이 커진다.
Agent가 늘어난다.
그 사이 Physical AI가 일부 산업에서 상용화된다.
그래서 어느 한 해를 ‘AI 1단계 종료, 2단계 시작’으로 깔끔하게 나누기 어렵다.
더 정확한 그림은 여러 S-curve가 겹치는 구조다.
한 S-curve가 성숙할 때 다른 곡선이 가속한다.
이 중첩이 길게 유지된다면 AI 슈퍼사이클이 전통적인 반도체 사이클보다 훨씬 길어질 수 있다.
NVIDIA 성장률 둔화와 AI 종료를 구분해야 하는 이유
NVIDIA의 현재 성장률은 비정상적으로 높다.
매출이 전년 대비 106% 증가하는 속도가 영원히 유지될 수는 없다.
기저효과가 커질수록 성장률은 자연스럽게 내려간다.
문제는 성장률이 내려간다는 사실 자체가 아니다.
왜 내려가는가가 중요하다.
공급이 정상화되면서 성장률이 낮아지는가.
아니면 고객의 AI 투자수익률이 악화돼 주문이 줄어드는가.
전자는 정상화다.
후자는 사이클 훼손이다.
예를 들어 NVIDIA 성장률이 25%로 내려와도 Azure·AWS·Google Cloud AI 사용량이 강하게 늘고, Agent 토큰 소비가 증가하며, 전력·냉각 backlog가 유지되고, Physical AI가 재주문 단계로 넘어간다면 AI 산업 전체는 여전히 확장 중일 수 있다.
반대로 NVIDIA가 50% 성장하더라도 하이퍼스케일러의 Cloud gross margin이 급락하고 AI 고객의 ROI가 악화되며 클라우드 사용량 증가가 둔화한다면 더 위험한 신호일 수 있다.
AI 사이클의 진짜 고점은 어디에서 보일까
AI 슈퍼사이클의 고점을 판단하려면 하나의 숫자가 아니라 여러 파도에서 동시에 약화 신호가 나타나는지를 봐야 한다.
하이퍼스케일러 CAPEX 증가율은 높은데 클라우드 성장률이 둔화한다.
GPU lead time이 정상화되는데 주문 증가가 따라오지 않는다.
HBM 가격이 내려간다.
전력·냉각 backlog가 둔화한다.
Cloud gross margin이 계속 악화한다.
기업 Agent 사용량은 늘지 않는다.
Physical AI 파일럿이 재주문으로 연결되지 않는다.
이런 신호가 동시에 나타나면 이야기가 달라진다.
그때는 특정 산업의 정상화가 아니라 AI 전체의 경제적 수익률이 내려가고 있을 가능성이 높다.
즉 AI 사이클의 고점은 NVIDIA 차트 하나보다 가치사슬 여러 곳에서 동시에 나타나는 ‘자본회수 악화’로 판단해야 한다.
반대로 슈퍼사이클이 더 길어진다는 신호
반대 시나리오도 명확하다.
Azure, AWS, Google Cloud가 높은 성장률을 유지한다.
Agent 등록 수와 실제 업무 사용량이 계속 증가한다.
연환산 1조 토큰 이상을 쓰는 기업 고객이 더 늘어난다.
AI 모델의 cost to outcome이 계속 내려간다.
NVIDIA뿐 아니라 Broadcom 같은 커스텀 AI 반도체 수요도 커진다.
전력·냉각 backlog가 높은 수준을 유지한다.
Physical AI가 파일럿에서 재주문으로 넘어간다.
이렇게 되면 AI는 단순한 ‘GPU 구매 붐’이 아니다.
컴퓨팅이 새로운 생산요소로 경제 전체에 퍼지는 과정에 가까워진다.
그리고 그런 산업 변화는 한두 번의 반도체 다운사이클로 끝나지 않는다.
결국 AI의 각 파도는 서로 다른 투자 질문을 요구한다
Training에서는 GPU와 HBM 공급이 중요하다.
Inference에서는 토큰당 비용과 서버 가동률이 중요하다.
Agent에서는 업무당 비용과 고객 ROI가 중요하다.
AI Infrastructure에서는 전력과 냉각, backlog가 중요하다.
Physical AI에서는 uptime, intervention rate, cost per task가 중요하다.
같은 ‘AI’라는 이름으로 묶여 있어도 완전히 다른 KPI를 봐야 한다.
그래서 AI 관련주라는 표현은 점점 의미가 없어질 수 있다.
어느 파도에 올라타 있는 회사인지.
그 파도는 현재 초기인지, 가속구간인지, 성숙구간인지.
그 회사가 성장의 경제적 가치를 얼마나 가져가는지.
이 세 가지를 따로 봐야 한다.
AI 투자에서 가장 위험한 실수는 산업 전체를 믿는 대신, 모든 AI 기업이 같은 시기에 같은 방식으로 돈을 벌 것이라고 믿는 것이다.
AI 슈퍼사이클의 핵심은 ‘한 번의 거대한 파도’가 아니라 여러 성장곡선의 중첩이다.
현재 가장 성숙한 파도는 Training과 AI 인프라다. 반면 Agent 수익화는 이제 기업 배치가 빨라지는 구간이고, Physical AI는 훨씬 초기다. 따라서 반도체 성장률의 정상화를 AI 산업 전체의 종료로 해석하는 것은 지나치게 단순하다.
다만 여러 파도가 존재한다고 해서 슈퍼사이클이 자동으로 길어지는 것은 아니다. 공통 조건이 하나 있다. 각 파도가 실제 경제적 가치를 만들어야 한다. Agent가 토큰만 많이 쓰고 생산성을 높이지 못하거나, Physical AI가 파일럿을 넘어가지 못하거나, Cloud AI 매출이 감가상각 부담을 상쇄하지 못하면 다음 파도가 이전 파도의 과잉투자를 구해주지 못한다.
- 아니다. NVIDIA 성장률 둔화가 수요 붕괴 때문인지 높은 기저와 공급 정상화 때문인지 구분해야 한다. 동시에 Cloud·Agent·전력·Physical AI 지표를 확인해야 한다.
- 학습, 추론, 전력 인프라, Agent, 로봇은 서로 다른 고객·CAPEX·수익모델·상용화 시점을 가진다. 한 영역의 성숙이 다른 영역의 초기 성장과 겹칠 수 있다.
- 현재 실적 검증이 가장 많이 된 것은 AI 컴퓨팅·클라우드·전력 인프라다. Agent는 빠르게 성장하지만 경제성 검증이 진행 중이고, Physical AI는 잠재 TAM은 크지만 불확실성이 더 높다.
- 하이퍼스케일러 CAPEX는 계속 늘어나는데 Cloud·Agent 매출과 현금흐름이 따라오지 못하는 경우다. 여러 가치사슬에서 동시에 자본수익률이 악화되면 진짜 위험 신호다.
- 회사가 어느 AI 파도에서 돈을 버는지부터 봐야 한다. Training 수혜주와 Agent 플랫폼, 전력 인프라, Physical AI 기업을 같은 PER이나 같은 성장 논리로 평가하면 안 된다.
체크 포인트
출처
- NVIDIA FY2027 Q2 Results
- Microsoft FY2026 Q4 Earnings Release
- Microsoft FY2026 Q4 Earnings Call
- Meta Q2 2026 Results
- Reuters, Microsoft Azure reporting shift
- Reuters, Broadcom AI chip outlook
인사이트 타임스 편집부
AI 사용 고지
이 기사는 사람 편집자가 기획하고, 사람과 AI가 같이 초안을 쓰고 수정하고, 최종 사람 편집자가 사실과 표현을 확인해 발행했습니다. 수치와 인용은 본문에 적힌 자료에서 가져왔습니다.