자사주 매입(Share Buybacks)
이 주제의 기사 7편. 최신 기사부터.
미국 개인투자자 22일 연속 순매수, 월가는 왜 연말 반등을 예상하나
주가가 떨어지는데 개인투자자는 계속 사고 있다. 기업들의 자사주 매입도 다시 시작된다. 여기에 주식을 팔아왔던 기관투자자들까지 매수로 돌아선다면 어떻게 될까?
빅테크는 역대 가장 많은 현금을 버는데, 주주에게 돌려주는 돈은 줄었다
돈을 못 벌어서가 아니다. AI 데이터센터에 더 많은 돈을 쓰면서 빅테크의 현금 배분 방식이 달라지고 있다.
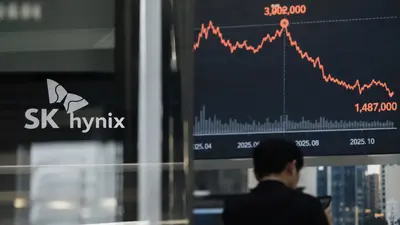
SK하이닉스 사상 최대 실적, 반토막 난 주가 이제 반등?
AI 메모리의 초과이익은 얼마나 오래 지속되고, 얼마나 주주에게 돌아갈까
AI 반도체로 번 돈 16조원, SK하이닉스는 주주에게 돌려줄까?
40조원 자사주 매입에 이어 16조원 특별배당 가능성까지 등장했다. 그러나 투자자가 더 깊이 봐야 할 것은 배당 규모 자체보다 AI 호황으로 창출한 막대한 현금을 어떻게 배분하느냐다.
SK하이닉스가 솔리다임 IPO를 멈춘 진짜 의미
최대 150억달러 조달 카드를 접었다. 기존 주주의 희석 우려는 줄었지만, 미국 NAND·SSD 증설 자금은 다시 SK하이닉스의 재무와 자본배치 문제로 돌아왔다.
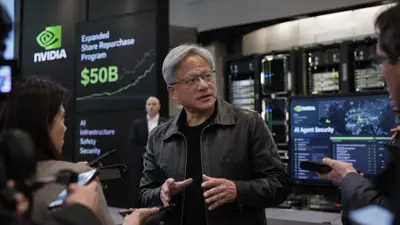
2,350억달러 자사주 매입보다 더 중요한 것, 엔비디아는 ‘AI 에이전트의 운영체제’를 노린다
역대 최대 규모의 자사주 매입 증액과 Open Agent Safety Platform이 같은 날 나왔다. 하나는 남는 현금의 쓰임이고, 다른 하나는 다음 AI 시장에서 엔비디아가 어디까지 지배하려는지를 보여준다.
자사주는 왜 ‘두 번째 현금’이었나: 소각 의무화가 끝낸 대기업의 숨은 지갑
자사주를 사 놓고 곧바로 없애지 않는 기업에는 이유가 있었다. 주가를 떠받치는 수단이면서 임직원 보상, M&A, 자금조달에 다시 쓸 수 있는 ‘전략 자산’이었기 때문이다. 하지만 2026년 한국의 규칙이 바뀌었다. 이제 질문은 “왜 안 태우나”보다 “소각이 의무가 된 뒤 기업은 무엇으로 투자 여력을 확보할 것인가”에 가깝다.
이 섹션에 아직 발행한 특집이 없습니다.
이메일 주소만 받습니다. 편지마다 있는 링크로 언제든 그만 받을 수 있습니다.