TAG
미국 국가부채(U.S. National Debt)
이 주제의 기사 4편. 최신 기사부터.
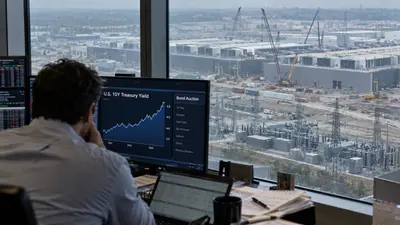
10년물 5.34%, 문제는 ‘매수자 실종’이 아니다
미국 정부와 AI 산업이 동시에 막대한 자금을 끌어가면서, 채권시장은 예전보다 더 높은 금리를 요구하고 있다. 이제 미국주식 투자자는 연준의 다음 한 번보다 장기금리와 자본조달 비용, AI 투자 회수 능력을 함께 봐야 한다.
금리 5.3%인데도 AI 메모리를 봐야 하는 이유
SK하이닉스·삼성전자 투자자가 읽어야 할 AI 메모리 슈퍼사이클의 지도
비트코인의 4년 공식이 흔들린다 - 공급 잠김 위에 기관 자금이 다시 붙기 시작했다
6월 저점 이후 약 50% 반등한 비트코인을 과거의 ‘반감기 4년 사이클’만으로 설명하기는 점점 어려워지고 있다. 지금 시장의 핵심은 폭발적 신규 수요가 아니라 장기 보유자가 잠근 공급, ETF를 통한 기관 자금의 재유입, 그리고 미국 재정 리스크를 둘러싼 ‘희소 자산’ 수요가 동시에 겹치고 있다는 점이다.
금리 인하만 기다리면 시장을 놓친다: 연준 밖에서 움직이는 돈의 길
2022년 이후 미국 증시는 ‘고금리=주가 하락’이라는 교과서 공식을 여러 번 비껴갔다. 답은 금리 하나가 아니라 재무부 통장, 단기 국채, RRP, 그리고 AI 설비투자로 이어진 실제 자금의 경로에 있다.
이 섹션에 아직 발행한 특집이 없습니다.
이메일 주소만 받습니다. 편지마다 있는 링크로 언제든 그만 받을 수 있습니다.