Tesla Semi 2,500대 주문보다 중요한 것 - 전기 트럭 시장은 이제 ‘차량’보다 ‘운영 시스템’을 판다
미국 최대 규모의 전기 Class 8 트럭 공동구매에서 Tesla가 주 공급사로 선정됐다. 당장 Tesla 전체 실적을 바꿀 계약은 아니다. 더 중요한 변화는 전기 트럭 경쟁의 승부처가 주행거리에서 충전, 금융, 가동률, 자율주행까지 포함한 ‘운영 경제성’으로 이동하고 있다는 점이다.
20초 핵심
23만 대에서 시작된 진짜 경쟁
전기 트럭은 더 이상 실험 단계의 작은 시장이 아니다. IEA에 따르면 2025년 전 세계 전기 대형 화물트럭 판매는 약 23만 대로 2024년 약 8만4,000대에서 거의 세 배로 늘었다. 중형까지 합치면 전기 트럭 판매는 40만 대를 넘었고, 전체 트럭 판매의 약 9%를 차지했다.
다만 지역별 속도는 전혀 다르다. 중국은 2025년 전기 트럭 판매 40만 대를 넘기며 세계 물량의 90% 이상을 차지했다. 중국 내 트럭 네 대 중 한 대가 전기차였고, 배터리 스왑형 트럭만도 전기 트럭 판매의 약 15%였다. 반면 유럽은 약 1만7,000대, 북미는 약 2만 대 수준이다.
중국은 원가, 유럽은 인프라, 미국은 운행 경제성
| 시장 | 현재 강점 | 병목 | 투자자가 볼 것 |
|---|---|---|---|
| 중국 | 배터리 원가, 공급망, 스왑 인프라 | 가격 경쟁, 수익성 | 전기화 속도가 수출 경쟁력으로 이어지는지 |
| 유럽 | CO₂ 규제, 장거리 OEM, MCS 네트워크 | 충전망 확장 속도 | 700km급 모델의 실제 가동률과 TCO |
| 미국 | 항만·지역 운송, 대형 화주 수요 | 정책, 전력망, 서비스망 | 대규모 플릿 운영에서 디젤 대비 비용 우위가 입증되는지 |
유럽에서는 Volvo가 최대 700km 주행이 가능한 FH Aero Electric의 양산을 시작했고, 700kW MCS 충전을 지원한다. Tesla Semi의 500마일, 약 805km 주행거리와 1.2MW 충전 성능이 여전히 강력하지만 경쟁사도 빠르게 격차를 줄이고 있다.
2,500대 주문은 실적보다 ‘검증’의 의미가 크다
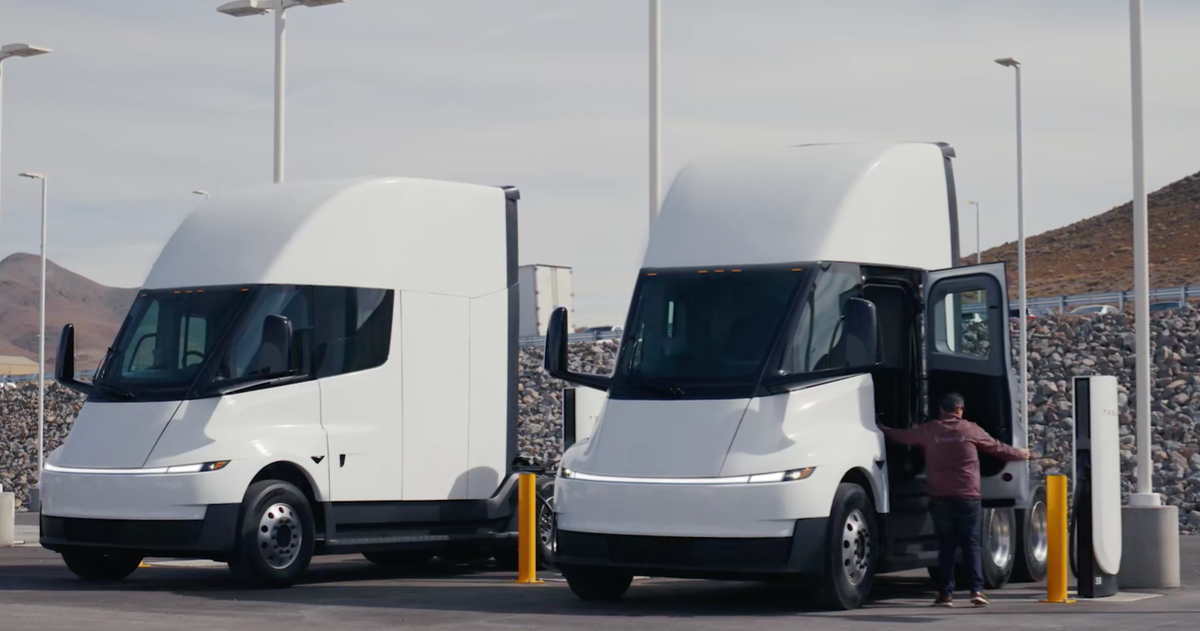
ZET SCALE의 2,500대 공동구매는 미국 전기 Class 8 시장에서 상징성이 크다. 현재 미국 도로 위 전기 Class 8 트럭 전체 규모를 거의 두 배로 늘릴 수 있는 물량이기 때문이다. Tesla는 공개 경쟁입찰에서 주 공급사로 선정됐다.
그러나 이를 Tesla 매출 6억~7억 달러의 확정 계약으로 계산하는 것은 성급하다. 2,500대 가운데 정확히 몇 대가 Tesla에 배정되는지 공개되지 않았고, Tesla도 현재 Semi의 공식 판매가격을 공시하지 않았다. 따라서 이번 뉴스의 핵심은 매출 숫자보다 대형 화주가 Tesla Semi를 대규모 조달 후보로 선택했다는 사실에 있다.
Tesla의 2026년 2분기 자동차 매출은 205억1,600만 달러였다. Semi 수천 대가 인도되더라도 단기적으로 회사 전체 손익을 바꾸기는 어렵다. 오히려 투자자가 봐야 할 것은 네바다 Semi 공장이 얼마나 빨리 가동률을 높이고, 차량 한 대당 원가와 서비스 비용을 낮추느냐다.
Tesla Semi의 진짜 옵션은 ‘트럭 판매 이후’에 있다
Tesla가 공개한 Semi 사양은 최대 500마일 주행거리, 1.7kWh/마일 에너지 소비, 1.2MW 충전이다. 이 수치가 실제 상용 운행에서도 유지된다면 전기 트럭의 가장 중요한 변수인 TCO에서 의미 있는 우위를 만들 수 있다.
여기에 자율주행이 결합되면 사업모델은 달라진다. Morgan Stanley는 Tesla가 장기적으로 Semi 자율주행 소프트웨어에 마일당 0.85~1달러를 받을 수 있다는 시나리오를 제시했고, 2040년 8만2,000대가 운행될 경우 소프트웨어 매출만 약 170억 달러에 이를 수 있다고 추정했다. 이는 어디까지나 장기 가정이다. 현재 확정된 매출이 아니며, 규제 승인과 무인 운행 안전성, 보험, 실제 고객 ROI가 모두 충족돼야 한다.
전기 트럭 시장의 다음 승부는 “누가 가장 멀리 가는가”보다 “누가 트럭 한 대를 가장 오래, 싸게 굴리는가”에 가깝다.
승용 전기차는 소비자가 주행감과 브랜드를 산다. 상용 트럭 고객은 가동률과 비용을 산다. 차량 가격이 조금 비싸더라도 에너지 비용, 정비, 충전 대기시간, 운전자 비용까지 합친 총비용이 낮다면 선택은 빠르게 바뀔 수 있다.
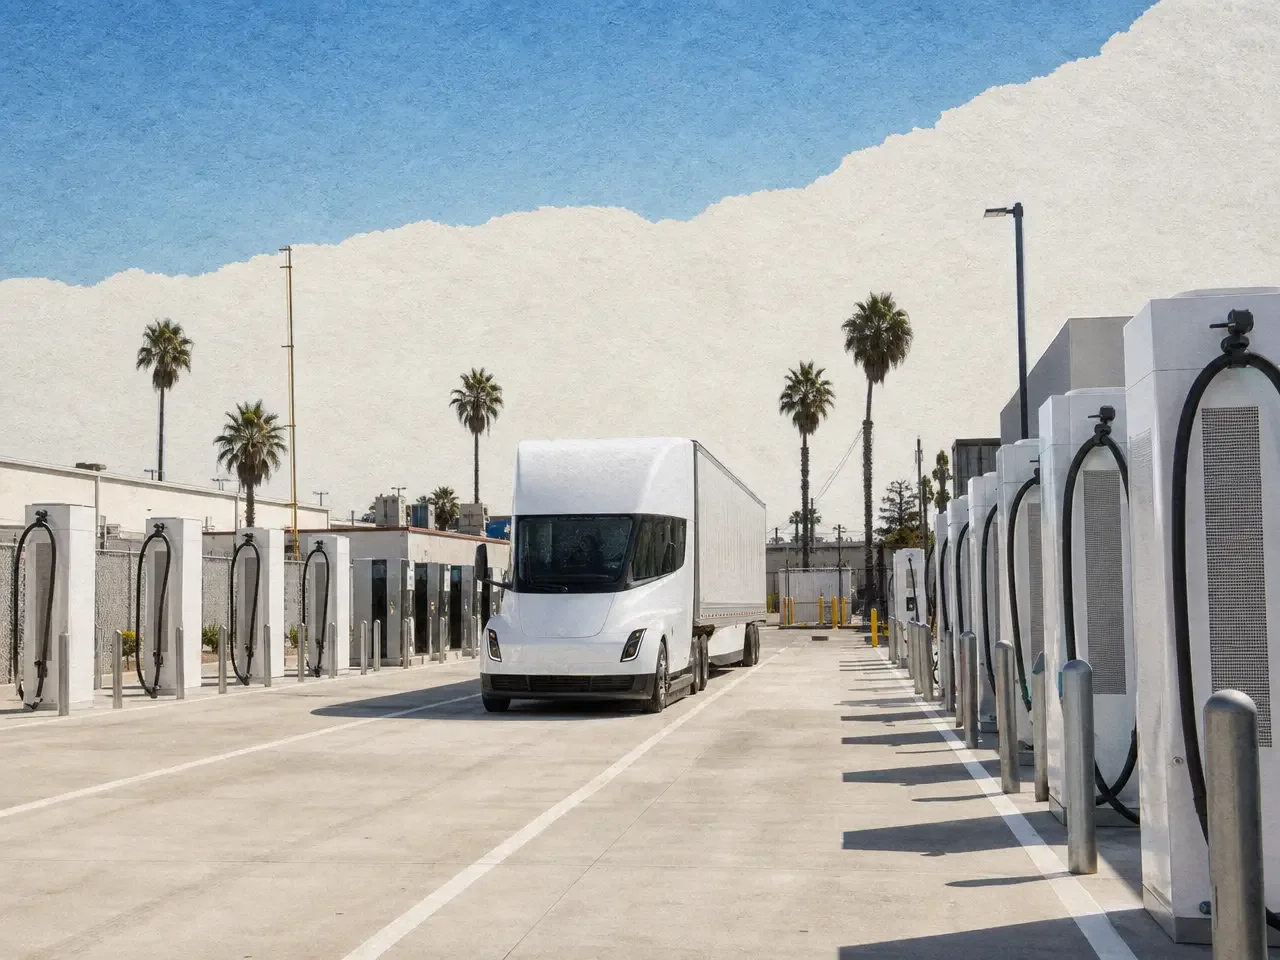
Tesla Semi의 강점도 여기서 봐야 한다. Tesla가 차량, 배터리, 충전, 에너지 관리, 자율주행을 하나의 운영 시스템으로 묶을 수 있다면 Semi는 단순한 자동차 사업보다 높은 수익구조를 만들 가능성이 있다. 반대로 네바다 공장 램프업, Megacharger 구축, 서비스 네트워크 중 하나라도 늦어지면 좋은 사양이 실제 경제성으로 이어지지 않을 수 있다.
- 몇 대가 Tesla에 배정될지 공개되지 않았고 판매가격도 비공개라 6억~7억 달러 확정 계약으로 보기는 성급하며, Semi 수천 대가 인도돼도 2026년 2분기 자동차 매출 205억1,600만 달러 규모의 Tesla 전체 손익을 단기간에 바꾸기는 어렵다.
- 500마일(약 805km) 주행거리와 1.2MW 충전 성능은 여전히 강력하지만 Volvo FH Aero Electric이 700km 주행과 700kW MCS 충전을 지원하는 등 경쟁사들이 빠르게 격차를 줄이고 있다.
- 현재 판매 데이터는 배터리 전기를 강하게 지지한다. 2025년 전기 트럭 판매의 약 97%가 BEV였다.
- 다만 초장거리, 고중량, 충전 인프라가 제한된 노선에서는 수소가 일부 역할을 남길 수 있다.
- 특정 시점보다는 네바다 Semi 공장이 얼마나 빨리 가동률을 높이고 차량 한 대당 원가와 서비스 비용을 낮추느냐가 투자자가 지켜봐야 할 핵심이다.
체크 포인트
인사이트 타임스 편집부