AI 데이터센터의 다음 병목은 ‘계산’이 아니라 ‘이동’이다
Marvell과 GlobalFoundries가 AI 데이터센터용 광통신 반도체 생산능력을 확대한다. GPU가 더 많아질수록 중요한 것은 칩 한 개의 속도보다, 수만 개의 칩 사이에서 데이터를 얼마나 빠르고 적은 전력으로 옮기느냐다.
GPU가 많아질수록 ‘빛’이 더 중요해진다
AI 데이터센터는 이제 거대한 한 대의 컴퓨터에 가깝다. GPU 수만 개가 동시에 학습과 추론을 수행하려면 칩 사이에서 끊임없이 데이터를 주고받아야 한다. 연산 성능이 아무리 높아도 네트워크가 막히면 GPU는 기다리게 되고, 비싼 장비의 활용률은 떨어진다.
그래서 AI 인프라 경쟁은 GPU에서 끝나지 않는다. HBM이 GPU 내부의 메모리 병목을 줄인다면, 고속 Ethernet과 광통신은 서버, 랙, 데이터센터 사이의 병목을 줄인다. 클러스터 규모가 커질수록 이 ‘이동 비용’이 시스템 전체 성능과 전력효율을 좌우한다.
이번 계약에서 실제로 달라진 것
양사는 GlobalFoundries의 Burlington, Vermont 공장에서 고성능 실리콘게르마늄(SiGe) 생산능력을 확대한다. SiGe는 고주파 특성과 신호 무결성, 전력효율이 좋아 고속 광통신용 반도체에 쓰인다. GlobalFoundries는 현재 200G-per-lane 연결을 지원하며, 더 높은 속도의 세대로 로드맵을 확장하고 있다고 밝혔다.
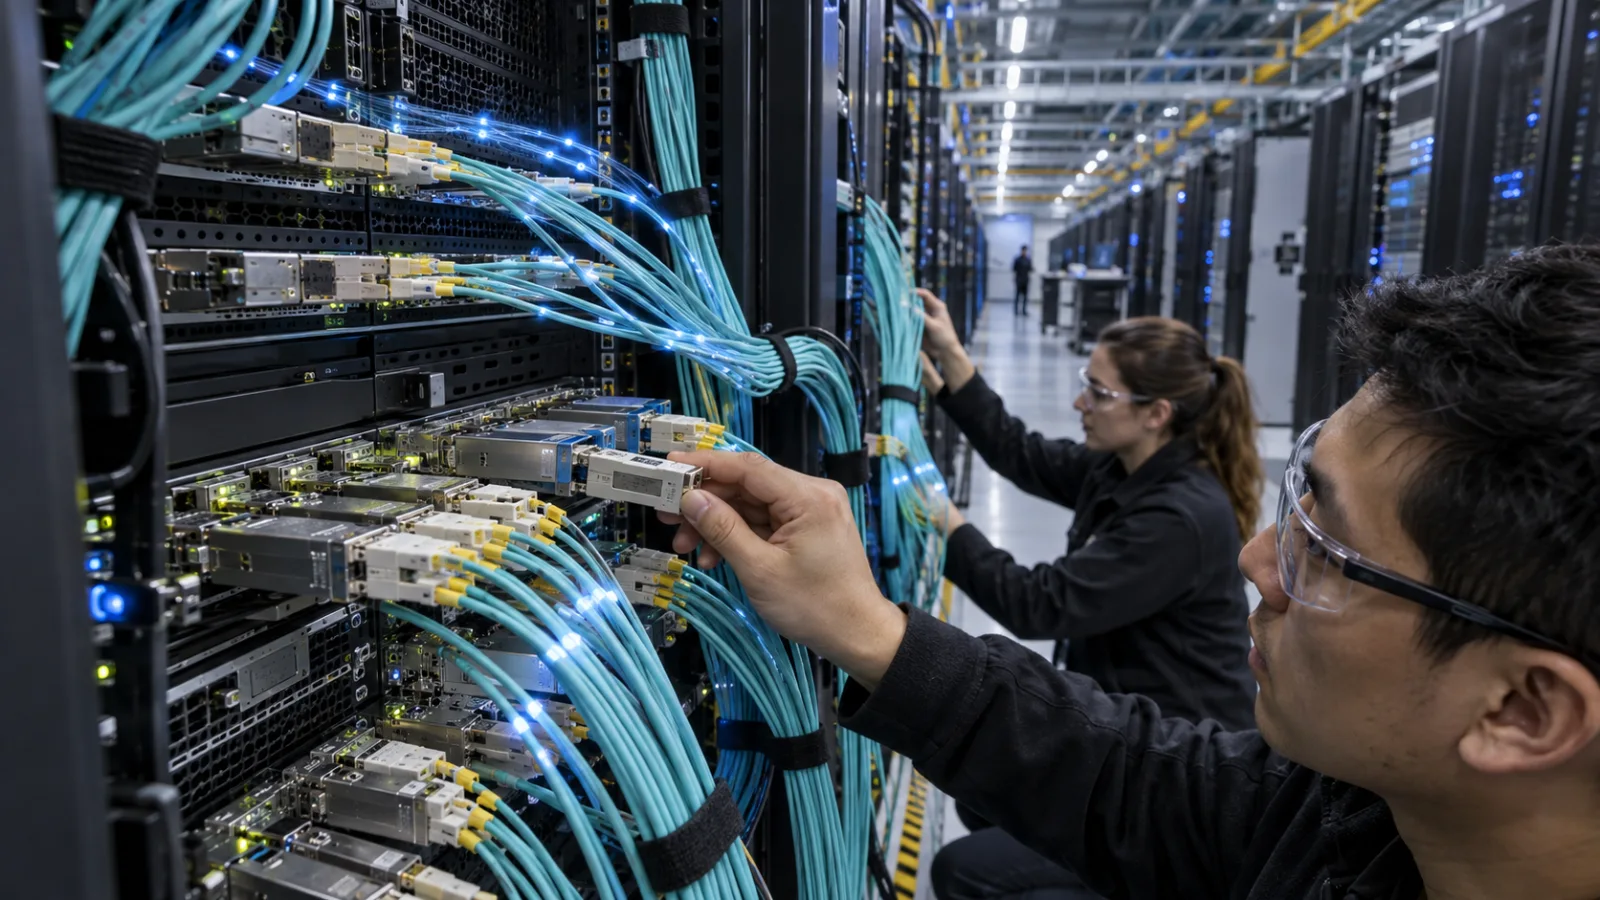
대상은 기존 pluggable optical transceiver뿐 아니라 NPO(Near-Packaged Optics), CPO(Co-Packaged Optics)까지 포함된다. 특히 CPO는 광통신 엔진을 스위치나 연산칩 가까이에 배치해 전기 신호가 이동하는 거리를 줄이는 방식이다. AI 클러스터가 커질수록 전력과 발열, 신호 손실을 줄일 수 있어 중요성이 커지고 있다.
Marvell에게는 이미 숫자로 보이기 시작했다
이번 발표가 흥미로운 이유는 광통신이 아직 작은 옵션 사업이 아니기 때문이다. Marvell의 FY2026 자료에 따르면 데이터센터 매출은 전체 매출의 약 4분의 3을 차지했고, 60억달러를 넘어섰다. 그 안에서 optical interconnect는 약 절반을 차지했으며, 최근 5년간 연평균 약 50% 성장했다.
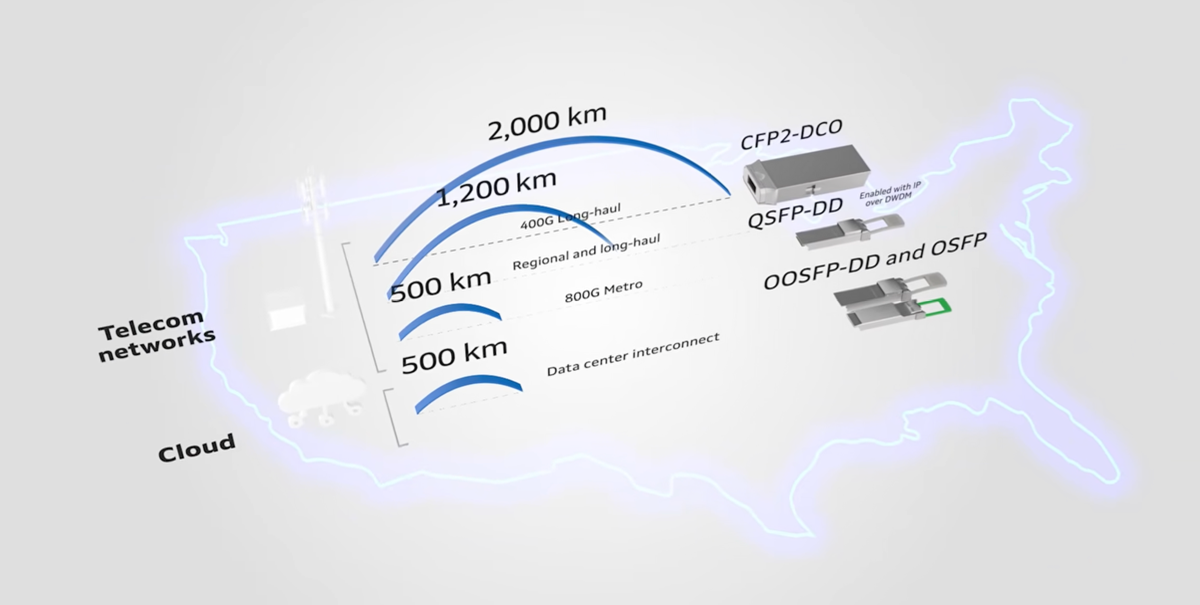
또한 Marvell은 FY2027 1분기 매출 24억1,800만달러를 기록했고, 전년 대비 28% 증가했다. 회사는 AI 관련 bookings가 매우 강하다며 FY2027과 FY2028 매출 전망을 상향했다. 성장 동력으로 800G와 1.6T 광통신, 51.2T Ethernet switch, NPO와 CPO, 데이터센터 인터커넥트, custom XPU를 함께 제시했다.
AI 공급망을 보는 방식도 바뀌어야 한다
한동안 AI 반도체 투자는 “Nvidia가 GPU를 몇 개 파는가”에 집중됐다. 이제 그 숫자만으로는 부족하다. 가속기가 늘수록 HBM, Ethernet switch, optical DSP, transceiver, silicon photonics, 전력장비, 냉각까지 함께 늘어나야 하나의 AI 시스템이 완성된다.
특히 광통신은 GPU보다 단위가격이 낮아 보이지만, 연결해야 할 포트와 링크 수가 빠르게 증가한다. 더 큰 AI 클러스터가 단순히 GPU를 많이 사는 프로젝트가 아니라 ‘연결 인프라’를 동시에 증설하는 프로젝트가 되는 이유다. 이번 Marvell - GlobalFoundries 계약은 이 변화가 설계 단계가 아니라 실제 생산능력 확보 단계로 이동하고 있음을 보여준다.
이번 뉴스에서 가장 중요한 신호는 MRVL과 GFS의 하루 주가 상승률이 아니다. AI 인프라 투자에서 가치가 이동하는 경로가 더 넓어지고 있다는 점이다.
GPU가 희소했던 시기에는 가속기 공급 자체가 핵심이었다. 그러나 클러스터가 수만 개에서 수십만 개의 가속기로 커질수록 “칩을 얼마나 많이 확보했는가”보다 “칩들을 얼마나 효율적으로 연결했는가”가 성능을 좌우한다. 이 환경에서는 Marvell, Broadcom처럼 네트워크 반도체와 custom silicon을 동시에 보유한 기업, 그리고 고속 광부품을 공급하는 Coherent와 Lumentum 같은 기업의 실적이 AI CapEx의 또 다른 관측창이 될 수 있다.
다만 광통신 매출이 GPU보다 더 빠르게 성장할 가능성은 시나리오이지 확인된 사실은 아니다. 하이퍼스케일러의 자체 칩 확대, 부품 단가 하락, 기술 세대 교체, 경쟁 심화가 매출 증가율을 낮출 수 있다. 따라서 테마보다 주문, 포트 속도, 생산능력, 마진을 보아야 한다.
- 속도가 높아지고 거리가 길어질수록 전기 신호의 손실과 전력소모가 커진다.
- 광통신은 높은 대역폭을 더 긴 거리로 보내는 데 유리해 대규모 AI 클러스터에서 비중이 커지고 있다.
- AI 데이터센터에는 최첨단 로직칩만 필요한 것이 아니다.
- SiGe, RF, silicon photonics처럼 통신과 신호처리에 특화된 공정도 필수이며, GF는 이 영역에서 차별화된 생산기술을 보유한다.
- 일부 custom XPU와 네트워크 영역에서는 경쟁 요소가 있지만, AI 시스템 전체에서는 보완재 성격도 강하다.
- Marvell의 광통신과 Ethernet 제품은 GPU와 custom accelerator가 더 많이 연결될수록 수요가 늘 수 있다.
- 아직 이르다. 생산능력 증가의 절대 규모와 매출 인식 시점이 공개되지 않았다.
- 다음 실적에서 optical revenue, bookings, capacity utilization, gross margin이 실제로 개선되는지 확인하는 편이 합리적이다.
체크 포인트
인사이트 타임스 편집부