ASML 3% 반등보다 더 중요한 숫자는 30%다 - 2027년 EUV 슬롯이 거의 찼다
ASML의 최근 주가 반등을 단순한 AI 테마 매수로 보면 핵심을 놓친다. 더 중요한 변화는 고객들이 2027년 장비를 이미 앞당겨 확보하고 있고, ASML이 그 수요를 맞추기 위해 Low-NA EUV 생산능력을 약 30% 늘리기로 했다는 점이다. 이제 시장이 확인해야 할 것은 AI 수요 자체가 아니라 이 주문이 실제 인도와 마진으로 얼마나 빠르게 전환되는가다.
20초 핵심
ASML의 핵심은 AI 칩이 아니라 ‘선단공정의 병목’이다
ASML의 투자 포인트는 “AI가 잘 된다”는 데 있지 않다. AI 수요가 첨단 로직과 DRAM의 실제 생산능력 증설로 번지고 있고, 그 과정에서 노광 장비의 중요도가 더 높아지고 있다는 데 있다.
특히 EUV는 공정이 미세해질수록 피하기 어려운 장비다. GPU 설계 경쟁의 승자가 바뀌더라도 TSMC, 삼성전자, 인텔과 메모리 업체들이 더 미세한 공정으로 이동한다면 ASML 장비 수요는 따라온다.
이런 의미에서 ASML은 특정 AI 칩에 베팅하는 회사라기보다 선단공정 전체의 통행료를 받는 장비회사에 가깝다. AI 수요가 실제 팹 증설로 내려오는 순간 가장 먼저 병목이 되는 장비 중 하나가 EUV다.
가장 중요한 숫자는 주문액보다 30%다
ASML은 상반기 주문 모멘텀이 매우 강했다고 설명했고, 2027년 Low-NA EUV는 이미 주문이 거의 전량 커버됐다고 밝혔다. 2028년 물량도 상당 부분 주문을 받은 상태여서 추가 생산능력 확대까지 검토하고 있다.
이것은 단순한 백로그 증가와는 다르다. 장비회사가 실제 생산능력을 늘리기로 결정했다는 것은 고객들이 몇 년 뒤 팹 가동계획까지 상당 부분 구체화했다는 뜻이다. AI 투자계획이 발표자료 속 숫자에서 끝나는 것이 아니라 실제 반도체 제조라인의 장비 발주로 내려오고 있다는 신호다.
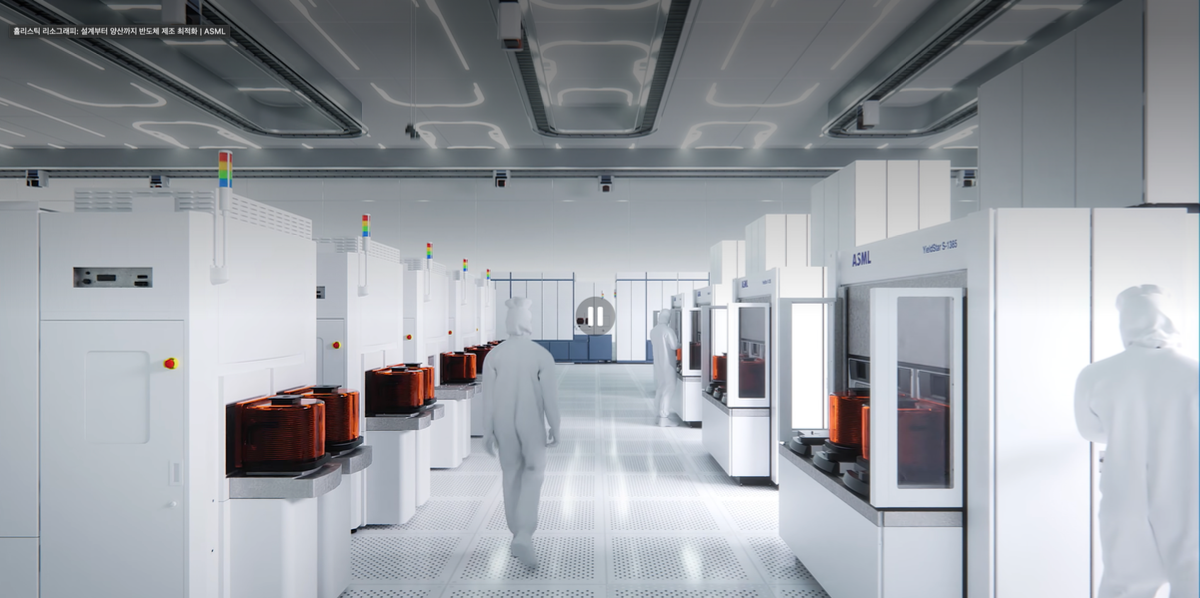
특히 메모리 쪽이 중요하다. AI 서버가 늘어나면서 HBM뿐 아니라 고용량 DRAM 전반의 수요가 강해지고 있고, 더 미세한 공정으로 이동할수록 노광 공정의 복잡도도 올라간다. ASML은 2026년 메모리 관련 시스템 매출이 전년 대비 75% 이상 늘어날 것으로 보고 있다.
2026년은 이미 ‘성장 여부’보다 ‘성장의 질’을 보는 구간이다
| 지표 | 현재 확인된 범위 | 왜 중요한가 |
|---|---|---|
| 2026년 매출 가이던스 | €430억~€450억 | 연초보다 실적 기대가 크게 상향됐다는 뜻 |
| 2026년 매출총이익률 | 54%~56% | EUV와 업그레이드 비중 확대가 이익 레버리지로 이어지는지 확인 |
| Q3 매출 가이던스 | €110억~€120억 | 분기 단위로도 높은 매출 수준이 이어지는지 확인 |
| Q3 매출총이익률 | 55%~57% | 고마진 제품 믹스가 실제 실적에 반영되는지 확인 |
| 2027 Low-NA EUV | 주문 거의 전량 커버 | 시장 초점이 2026년에서 2027~2028년 공급 슬롯으로 이동 |
| 중국 | 2026년 전체 매출의 약 20% 예상 | 규제 속에서도 전체 성장률이 유지되는지가 핵심 |
그래서 지금의 핵심 질문은 “ASML이 2026년에 성장할 수 있는가”가 아니다. 그 부분은 상당 부분 확인됐다.
진짜 질문은 2027년 증설분까지 높은 가동률로 소화할 만큼 고객 수요가 계속 이어질 수 있느냐다.
Q3에서 숫자보다 먼저 볼 것
주가가 비싼 이유와, 그래서 더 위험한 이유
ASML의 프리미엄은 설명하기 어렵지 않다. EUV의 독점적 지위, 수년 앞선 주문 가시성, AI 인프라 투자 수혜, 그리고 높은 매출총이익률이 함께 있다.
문제는 이런 장점들이 이미 주가에 상당 부분 반영돼 있다는 점이다. 주가가 높은 밸류에이션을 받는 구간에서는 “수요가 좋다”만으로는 부족하다. 시장은 예상보다 더 좋은 수요를 요구한다.
그래서 ASML은 실적이 나빠져야만 조정받는 종목이 아니다. 고객 팹의 완공 일정이 늦어지거나 전력 확보가 지연되고, 장비 설치가 몇 분기 뒤로 밀리는 것만으로도 주가는 먼저 기대치를 낮출 수 있다.
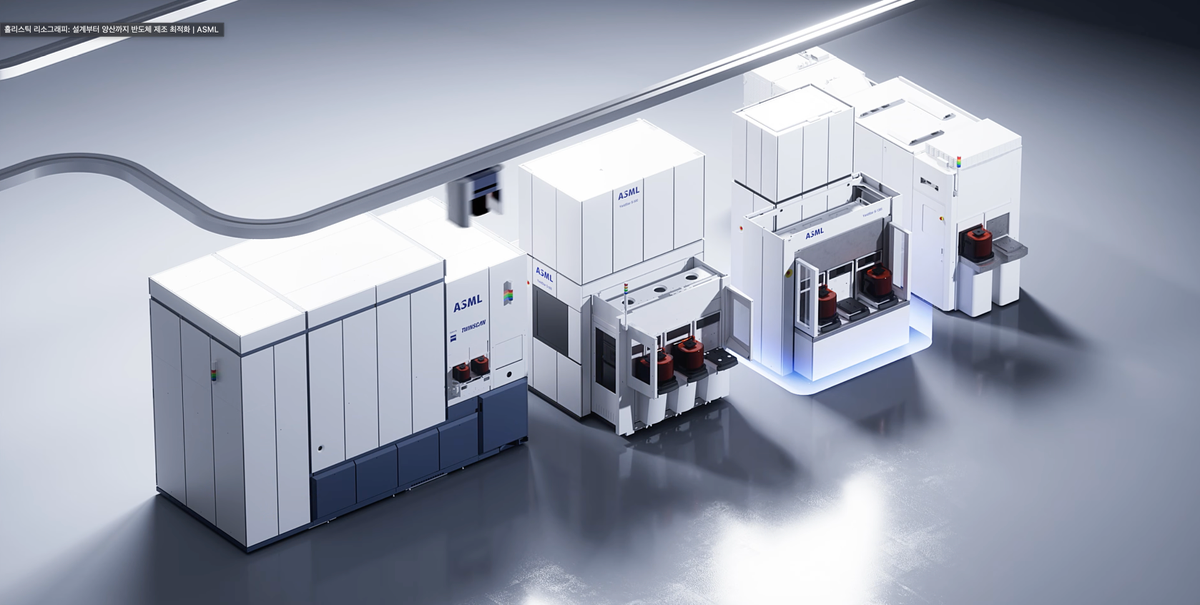
ASML은 이제 “AI 투자 확대의 수혜주”라는 설명만으로는 부족하다. 더 정확한 표현은 2027년 선단공정 증설을 이미 선판매하고 있는 병목 자산 이다.
다만 이 강점은 그대로 위험이기도 하다. 시장은 이미 2026년 성장보다 2027~2028년 EUV 공급능력과 고객 캐파 계획을 보고 있다. 따라서 ASML을 볼 때는 하루 3%의 주가 움직임보다 세 가지를 함께 보는 편이 낫다.
2027~2028년 EUV 슬롯이 계속 앞당겨 채워지는가. 55% 안팎의 마진이 유지되는가. 첨단 로직과 DRAM 주문이 실제 장비 인도와 매출로 전환되는가.
이 세 가지가 유지된다면 높은 프리미엄에는 이유가 있다. 반대로 AI 수요 자체가 꺾이지 않더라도 장비 인도와 팹 가동이 늦어지면 주가는 먼저 기대치를 낮출 수 있다. 지금 ASML에서 봐야 할 것은 AI의 크기보다 주문이 매출로 바뀌는 속도 다.
- 특정 제품 경쟁 위험은 상대적으로 낮다. 하지만 고객 CAPEX와 반도체 설비투자 사이클에는 민감하다. GPU 브랜드의 승패보다 전체 팹 투자에 노출된다는 점은 장점이지만, 장비 인도 지연이나 고객 투자 축소 위험까지 사라지는 것은 아니다.
- 아직은 Low-NA EUV가 실적의 중심이다. High-NA는 장기 성장 옵션에 더 가깝다. 지금은 고객 검증과 초기 생산 적용이 얼마나 빠르게 진행되는지를 보는 편이 맞다.
- 그렇게 보기 어렵다. EUV 주문은 대형 계약의 발주 시점에 따라 분기 변동성이 크다. 단일 분기 주문액보다 2027~2028년 슬롯 커버리지와 백로그 방향을 함께 봐야 한다.
- AI 수요가 유지돼도 고객 팹의 건설, 전력, 자금조달 일정이 밀려 장비 인도가 늦어지는 경우다. 수요가 사라지지 않아도 매출 인식이 늦어지면 높은 밸류에이션에는 부담이 될 수 있다.
체크 포인트
인사이트 타임스 편집부