TSMC 8월 매출 53%보다 중요한 숫자: AI 수요는 아직 생산라인에서 꺾이지 않았다
이번 숫자의 핵심은 53.3%라는 성장률이 아니다. 9월 매출이 어느 수준이면 3분기 가이던스 하단과 상단에 닿는지, 그리고 AI 수요가 실제 생산라인에서 계속 살아 있는지를 읽는 것이 더 중요하다.
20초 핵심
53.3%보다 중요한 것은 9월의 문턱이다
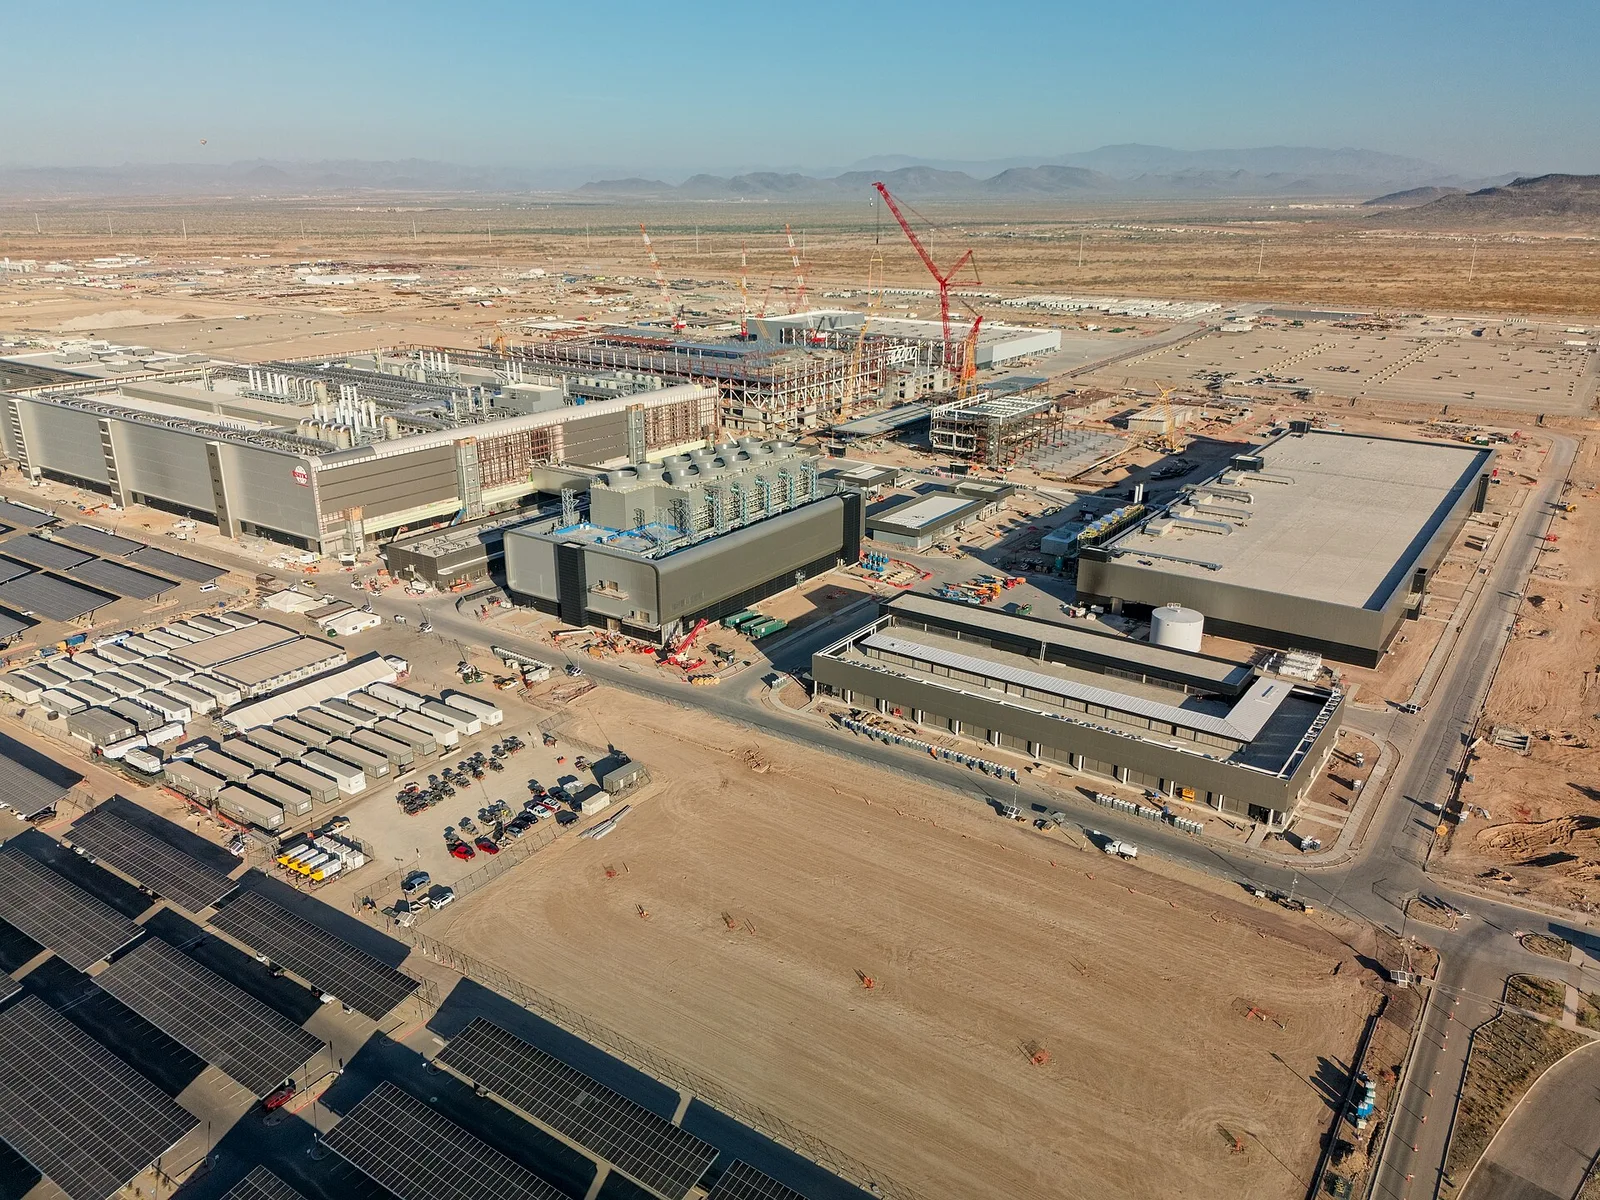
TSMC의 8월 매출은 NT$5,148.06억으로 처음 월 NT$5,000억을 넘어섰다. 7월 NT$4,675.80억과 합치면 두 달 누적은 NT$9,823.86억이다.
TSMC가 제시한 3분기 매출 가이던스는 US$446억~458억이다. 회사가 사용한 환율 가정 US$1=NT$32를 적용하면 NT$1.4272조~1.4656조다. 따라서 9월 매출이 약 NT$4,448억이면 하단을 충족하고, 약 NT$4,832억이면 상단에 도달한다.
이 차이가 중요하다. 9월 매출이 8월보다 약 13.6% 감소해도 가이던스 하단은 맞출 수 있다. 반면 상단 달성에는 8월 대비 약 6.2% 낮은 수준을 유지해야 한다. 즉 ‘상단 초과가 사실상 확정’이라고 말하기에는 이르지만, 실적 미달 위험은 크게 낮아졌고 상단 달성 가능성은 충분히 열려 있다.
월가가 읽는 것은 ‘AI 주문이 실제 생산으로 이어지는가’다
TSMC는 2분기 실적 발표에서 AI 관련 수요가 여전히 매우 강하다고 설명했고, 2026년 달러 기준 매출 성장률 전망도 전년 대비 40%를 소폭 웃도는 수준으로 높였다. 8월 월매출은 이 전망이 주문서에만 머무는 것이 아니라 실제 생산과 출하 단계에서 이어지고 있음을 확인해준다.
다만 이번 기록을 AI 하나만의 결과로 읽으면 과하다. 대만 현지 분석에서도 AI·고성능컴퓨팅 수요와 함께 하반기 신형 스마트폰 출하가 8월 매출을 끌어올린 요인으로 지목됐다. 이번 숫자는 ‘AI 수요 + 모바일 신제품 사이클’이 겹친 결과다.
AI 투자심리에는 중강세 호재, 시장 전체에는 제한적이다
투자자에게 가장 유용한 해석은 강도의 구분이다. 이번 데이터는 TSMC에는 3분기 실적 가시성을 높이는 직접 호재이고, 엔비디아·AMD·브로드컴처럼 TSMC 첨단공정을 쓰는 AI 연산칩 업체에는 공급망 차원의 긍정적 확인이다. ASML·Applied Materials·Lam Research에는 선단공정과 생산능력 증설이 계속 필요하다는 논리를 강화한다.
HBM 업체인 SK하이닉스·마이크론·삼성전자에는 간접 호재다. AI 가속기 출하가 계속 늘면 HBM 수요도 함께 지지받기 때문이다. 그러나 TSMC 월매출 하나만으로 범용 반도체 전체의 회복이나 미국 증시 전체의 상승을 설명할 수는 없다.
실제로 9월 10일 미국 프리마켓에서 TSMC ADR은 강한 월매출에도 약세를 보였다. 같은 날 시장은 브렌트유 100달러 상회와 미국 10년물 금리 4.8%대라는 더 큰 할인율 변수의 영향을 받고 있었다. 좋은 펀더멘털 뉴스와 좋은 당일 주가 반응은 같은 말이 아니다.
이번 숫자의 투자적 가치는 ‘53.3% 성장’이라는 화려한 헤드라인보다 실적의 하방이 좁아졌다는 데 있다.
AI 거품론이 성립하려면 결국 주문 취소, 가동률 둔화, 선단공정 매출 둔화, 패키징 병목 완화 같은 생산단 신호가 나타나야 한다. 지금 확인되는 것은 그 반대다. TSMC는 여전히 강한 첨단공정 수요를 보고 있고, 월매출도 최고치를 경신했다.
다만 밸류에이션은 별개의 문제다. 수요가 강하다는 사실이 이미 주가에 상당 부분 반영돼 있다면, 좋은 숫자는 주가 상승 촉매가 아니라 기존 투자 논리를 방어하는 재료에 그칠 수 있다.
AI 인프라 수요가 생산 단계에서 유지되고 있다는 판단에는 확신이 높지만, 이 데이터만으로 2027년까지 성장률이나 개별 AI 주식의 추가 상승 여력을 단정하기는 어렵다.
- 아니다. AI·HPC가 핵심 성장축이지만 신형 스마트폰 출하와 재고 준비도 함께 기여했다.
- 아니다. 하단 리스크는 크게 낮아졌지만 상단을 맞추려면 9월 약 NT$4,832억이 필요하다. 충분히 가능한 수준이지만 아직 실제 9월 숫자가 남아 있다.
- 방향은 긍정적이다. 다만 TSMC 월매출은 고객별 매출을 공개하지 않으므로 엔비디아 수요만 따로 분리할 수는 없다.
- 이 데이터 하나만으로는 부족하다. 펀더멘털 신뢰는 높였지만 현재 밸류에이션과 금리, 유가, 향후 가이던스를 함께 봐야 한다.
체크 포인트
인사이트 타임스 편집부