SpaceX +7.35%, 로켓이 아니라 ‘세 개의 현금흐름 엔진’이 재평가됐다
10월 2일 SpaceX 주가는 158.96달러로 7.35% 급등했다. 표면에는 13시간 동안 세 번의 발사 성공이 있었지만, 시장이 다시 본 것은 발사 자체보다 Falcon의 운영 체계, Starlink의 현금창출력, 그리고 AI 컴퓨팅 매출이 한 회사 안에서 동시에 커지는 구조다.
20초 핵심
급등의 직접 촉매는 ‘세 번의 성공’보다 그 조합
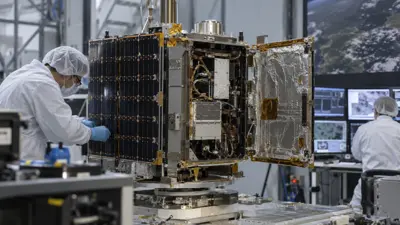
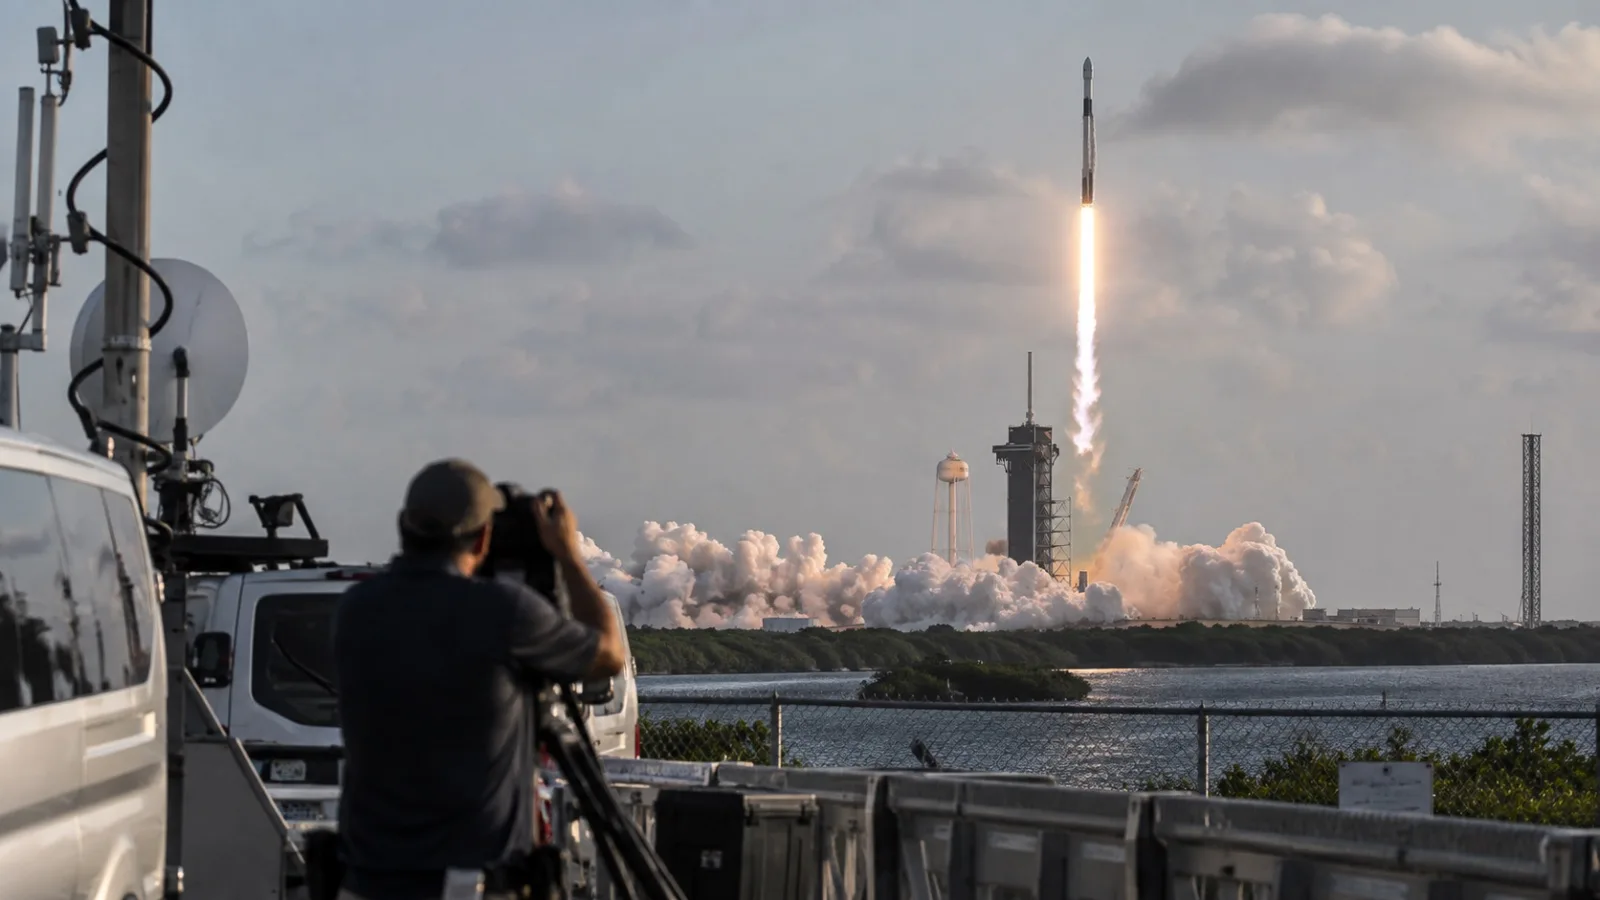
SpaceX는 10월 1일부터 2일까지 약 13시간 동안 세 번의 발사를 성공시켰다. Crew-13은 우주비행사 4명을 국제우주정거장으로 보냈고 약 8시간 만에 도킹했다. Transporter-18은 130개 페이로드를 올렸으며, 그 안에는 Google의 Project Suncatcher TPU 실험 위성이 포함됐다. 마지막 NROL-97은 Falcon Heavy가 미국 국가정찰국 임무를 처음 수행한 사례다.
이 조합의 의미는 고객군의 폭이다. NASA 유인수송, 상업용 rideshare, 미국 국가안보 임무를 거의 동시에 처리했다. 로켓 한 기의 성공보다 “발사를 반복 가능한 산업 운영으로 만들었는가”가 기업가치에는 더 중요하다.
Starship은 이번 주 ‘시험 로켓’에서 매출 인프라로 한 단계 이동
9월 28일 Flight 14에서 Starship은 처음 지구 궤도에 진입했고 Starlink V3 위성 26기를 전개했다. 비행 중 엔진 문제가 있었지만 핵심 임무는 완수됐다. 완전 재사용과 고빈도 운항은 아직 증명되지 않았지만, Starship이 실제 Starlink 용량 증설에 투입될 수 있음을 보여준 첫 상업적 전환점에 가깝다.
SpaceX는 기존 공시에서 V3 위성 한 기가 약 1Tbps의 다운링크 용량을 갖도록 설계됐으며, Starship 한 번으로 최대 60기를 배치할 경우 Falcon 9 대비 한 번의 발사에서 투입하는 Starlink 용량이 최대 20배 커질 수 있다고 설명했다. 이 가정이 현실화되면 Starship의 경제성은 발사 매출보다 Starlink의 네트워크 원가와 용량에서 먼저 나타날 가능성이 있다.
현재 기업가치를 받쳐주는 것은 이미 돈을 버는 Starlink
Starlink는 더 이상 미래 옵션만이 아니다. 2026년 2분기 Connectivity 매출은 42.91억달러, 영업이익은 16.56억달러였다. 다만 국제 확장과 저가 요금제 영향으로 가입자 ARPU는 전년 동기 85달러에서 66달러로 하락했다. 가입자 수가 늘어도 가입자 한 명당 매출이 계속 내려가면 성장의 질은 달라질 수 있다.
AI가 새로운 성장축이지만, 가장 비싼 성장축이기도 하다
SpaceX는 xAI 인수 이후 AI를 별도 사업부로 운영하고 있다. Google과는 약 11만개의 NVIDIA GPU 접근권을 제공하는 계약을 맺었고, 2026년 10월부터 2029년 6월까지 월 9.2억달러를 받는 구조다. Anthropic과는 약 32만5천개의 GPU를 포함한 컴퓨팅 용량에 대해 월 12.5억달러 규모 계약을 체결했다. 두 계약을 단순 합산하면 월 21.7억달러, 연환산 약 260억달러다. 단, 계약에는 해지 조항과 용량 제공 조건이 있어 이를 확정 매출처럼 볼 수는 없다.
반대편 숫자도 크다. 2026년 2분기 AI 사업 매출은 25.61억달러였지만 영업손실은 12.57억달러였다. 같은 분기 AI CapEx는 158.28억달러, 상반기 누적으로 235.51억달러였다. AI는 SpaceX의 성장률을 끌어올리는 동시에 가장 많은 자본을 먹는 사업이다.
투자자가 봐야 할 것은 ‘발사 성공’이 아니라 네 개의 연결고리
| 축 | 강점 | 리스크 | 판단 기준 |
|---|---|---|---|
| Falcon | 고빈도 발사와 재사용, 다양한 고객 | Starship 전환 과정의 비용과 운영 복잡성 | 연간 발사 횟수보다 고객 발사 매출과 발사당 원가 |
| Starlink | 1,200만 가입자, 높은 현금창출력 | ARPU 하락, 위성 교체와 지상망 투자 | 가입자 증가율과 ARPU, Connectivity 영업이익률 |
| Starship | V3 대량 배치와 발사비 절감 잠재력 | 완전 재사용, 회수, 정기 운항 미완성 | 실제 재사용 횟수와 V3 배치량, 발사 간격 |
| AI | Google, Anthropic 대형 계약 | 막대한 GPU와 데이터센터 CapEx | 계약 매출 실현률, AI 영업이익, CapEx 대비 현금수익 |
이번 7.35% 급등을 “로켓 세 번 잘 쐈기 때문”으로만 해석하면 SpaceX의 투자 논리를 너무 좁게 보게 된다. 더 중요한 변화는 발사, 위성통신, AI 컴퓨팅이 서로를 밀어주는 수직 통합 구조가 실제 숫자로 보이기 시작했다는 점이다.
다만 10월 2일 기준 시가총액은 약 2.16조달러다. 최근 12개월 매출 230억달러 수준과 비교하면 매출 배수 자체가 매우 높다. 시장은 이미 Starship의 비용 혁신, Starlink의 추가 확장, AI 계약의 장기 이익 전환까지 상당 부분 선반영하고 있다고 보는 편이 안전하다.
따라서 투자 판단의 핵심은 “우주 산업이 커질까”가 아니다. Starship이 Falcon보다 실제로 싸게 반복 운항되는지, Starlink의 ARPU 하락을 용량 증가와 기업 고객 매출이 상쇄하는지, AI 계약이 CapEx를 넘어 현금흐름을 만드는지가 더 중요하다.
기술적 성공이 주가의 출발점이라면, 자본효율은 장기 수익률의 판정 기준이다.
- 13시간 연속 발사는 단기 촉매.
- Starship의 첫 궤도 Starlink 배치와 Google 계약의 10월 풀 레이트 진입은 중기 펀더멘털 변수.
- 다만 주가에는 상당한 미래 기대가 이미 반영된 상태.
- 2025년 Connectivity 조정 EBITDA 71.68억달러와 2026년 2분기 영업이익 16.56억달러는 강한 현금창출 기반을 보여주는 수치.
- 다만 위성 제작과 발사, 주기적 교체에 필요한 CapEx까지 포함한 자유현금흐름 관점의 확인 필요.
- 직접 연결해서 보면 안 된다.
- Project Suncatcher는 Google의 궤도 AI 연구 실험이며 SpaceX는 발사 제공자.
- Google의 월 9.2억달러 계약은 지상 컴퓨팅 용량 제공 계약으로 별개의 사업.
- Starship의 재사용과 발사 빈도가 예상보다 늦어지는 경우.
- Starlink ARPU 하락이 가입자와 기업 매출 증가를 압도하는 경우.
- AI CapEx가 계약 매출 증가보다 오래 빠르게 늘어 현금흐름 부담이 확대되는 경우.
체크 포인트
인사이트 타임스 편집부