9년 기다린 Tesla Semi가 이제 진짜 공장에서 나온다
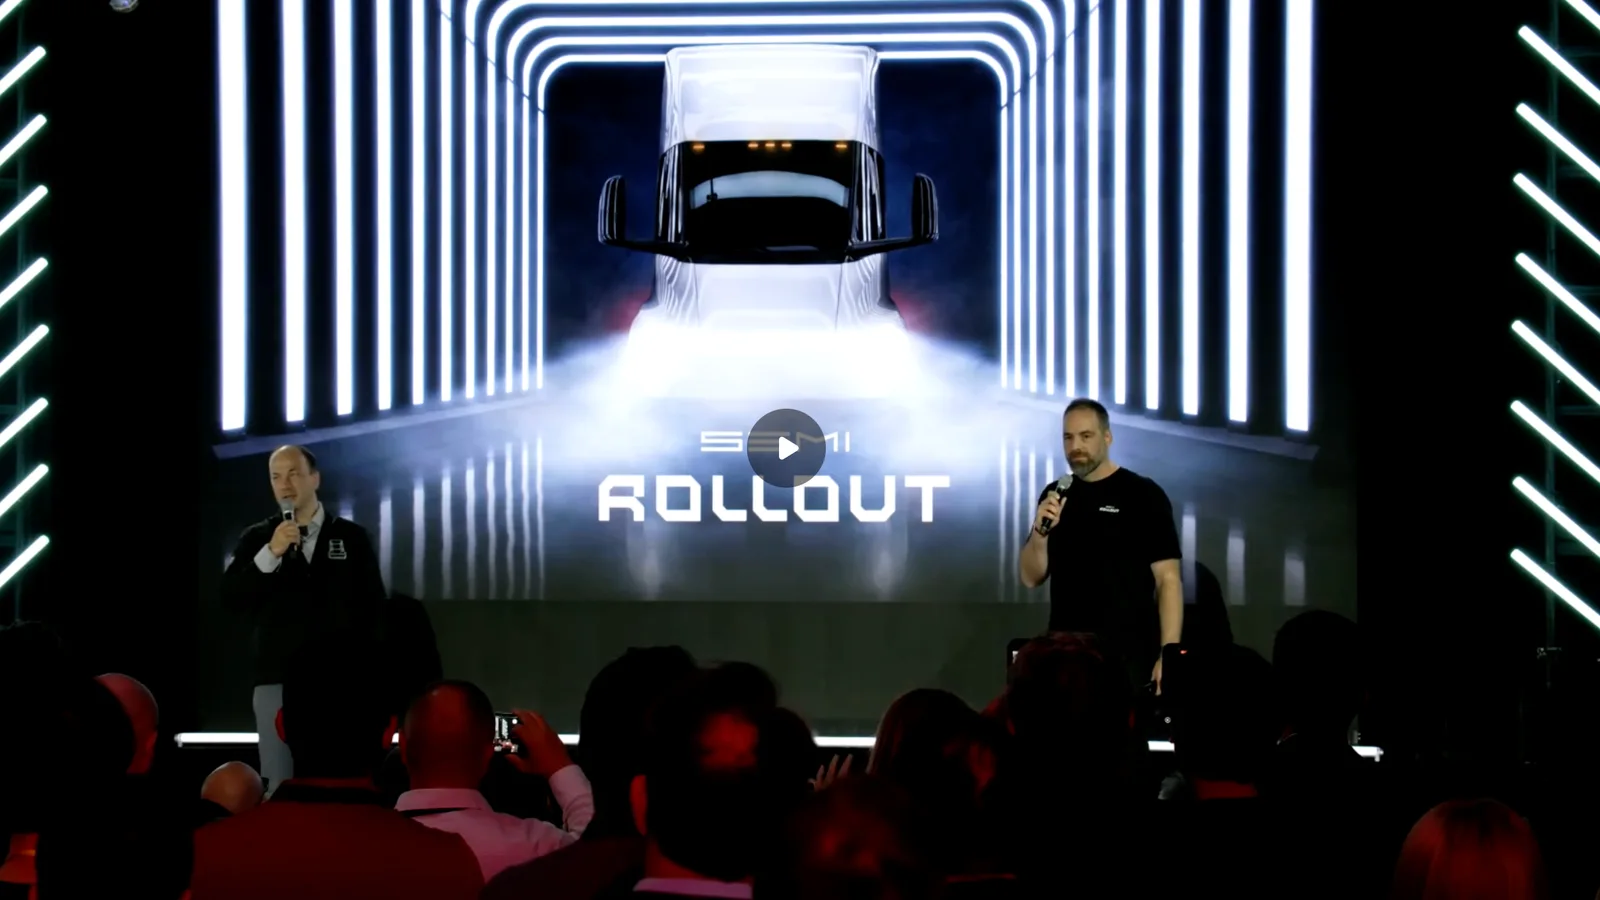
2017년 공개된 Tesla Semi가 네바다 전용 공장에서 본격 양산 단계에 들어갔다. 그러나 투자자가 봐야 할 숫자는 연 5만대 capacity가 아니다. 트럭 한 대가 1마일을 움직일 때 실제로 얼마를 남기는지다.
20초 핵심
연 5만대보다 중요한 숫자는 ‘1마일당 비용’이다
승용차는 감성으로도 팔린다. 상용트럭은 다르다. 물류회사가 수백, 수천대를 도입할 때 보는 것은 디자인보다 Total Cost of Ownership, 즉 총소유비용이다. 구매가격, 연료 또는 전력, 정비, 가동률, 운전자 비용, 충전 인프라, 잔존가치를 모두 합쳐 1마일을 운송하는 데 얼마가 드는지를 계산한다.
Tesla가 공개한 Semi의 공식 에너지 소비량은 1.7kWh/mile이다. depot에서 전기를 kWh당 10~15센트에 조달한다고 가정하면 순수 전력비는 약 마일당 17~25.5센트다. 연간 10만마일을 달리면 약 1만7,000~2만5,500달러다.
비교 시점의 미국 디젤 가격은 이 계산을 더욱 극적으로 만든다. 미국 에너지정보청 EIA에 따르면 9월 21일 미국 평균 온하이웨이 디젤 가격은 갤런당 6.529달러였다. Class 8 디젤 트럭 연비를 6.5~8mpg로 단순 가정하면 연료비만 마일당 약 82센트~1.00달러다. 같은 10만마일에서는 약 8만2,000~10만달러다.
그래서 Tesla가 말하는 연간 수만달러의 절감 가능성은 현재의 높은 디젤 가격 아래에서는 충분히 계산상 성립할 수 있다. 하지만 이것은 아직 ‘사업 전체의 TCO’가 아니다. 전력망 증설비, Megacharger 설치비, 최대수요전력 요금, 트럭 가격, 가동률, 보험료와 잔존가치가 더해지면 고객별 결과는 크게 달라진다.
이번 rollout이 과거와 다른 이유
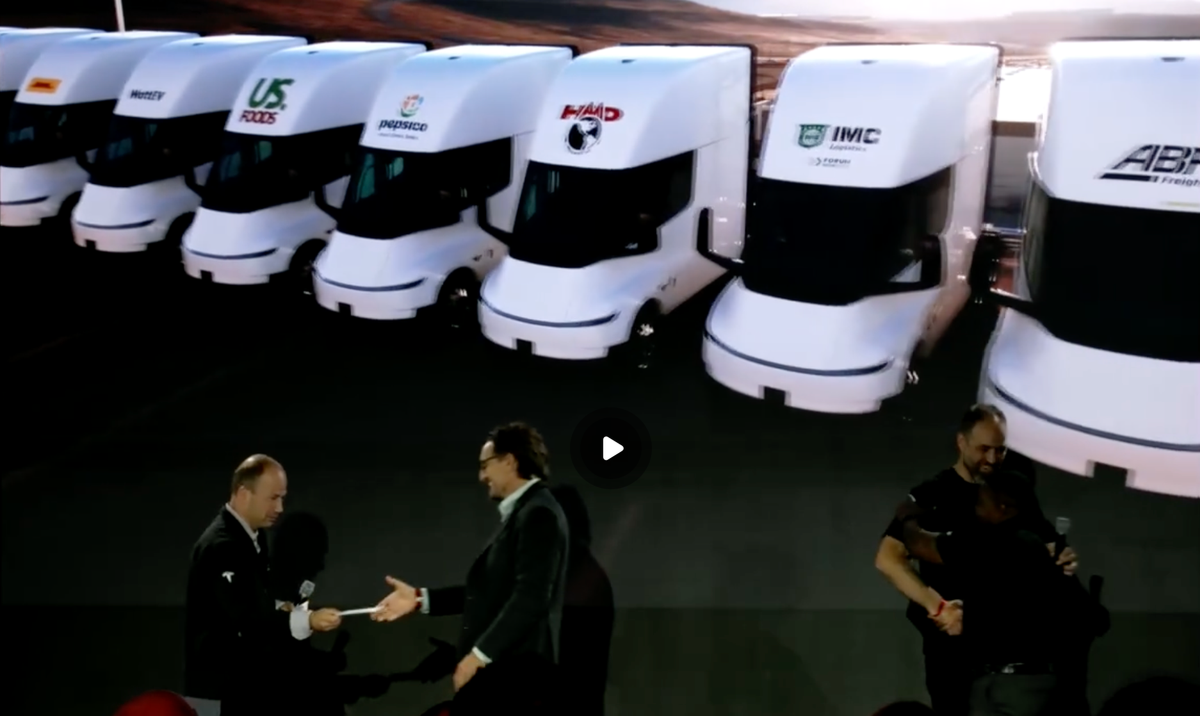
Semi는 2017년 처음 공개됐고 당초 2019년 생산이 예고됐다. 제한적 고객 인도는 2022년 시작됐지만 본격 대량생산까지는 거의 9년이 걸렸다. 이번 행사에서 달라진 것은 제품이 무대 위 프로토타입이 아니라 전용 공장의 생산라인과 고객 인도로 연결됐다는 점이다.
Tesla는 행사에서도 올해와 내년의 구체 생산량, 판매가격, 주문잔고를 공개하지 않았다. 따라서 5만대 capacity를 곧바로 5만대 판매로 환산해서는 안 된다. 투자자에게 지금 필요한 것은 capacity가 아니라 capacity가 얼마나 빨리 실제 생산과 매출로 전환되는지다.
2,500대 주문의 의미는 ‘수요의 집단화’에 있다
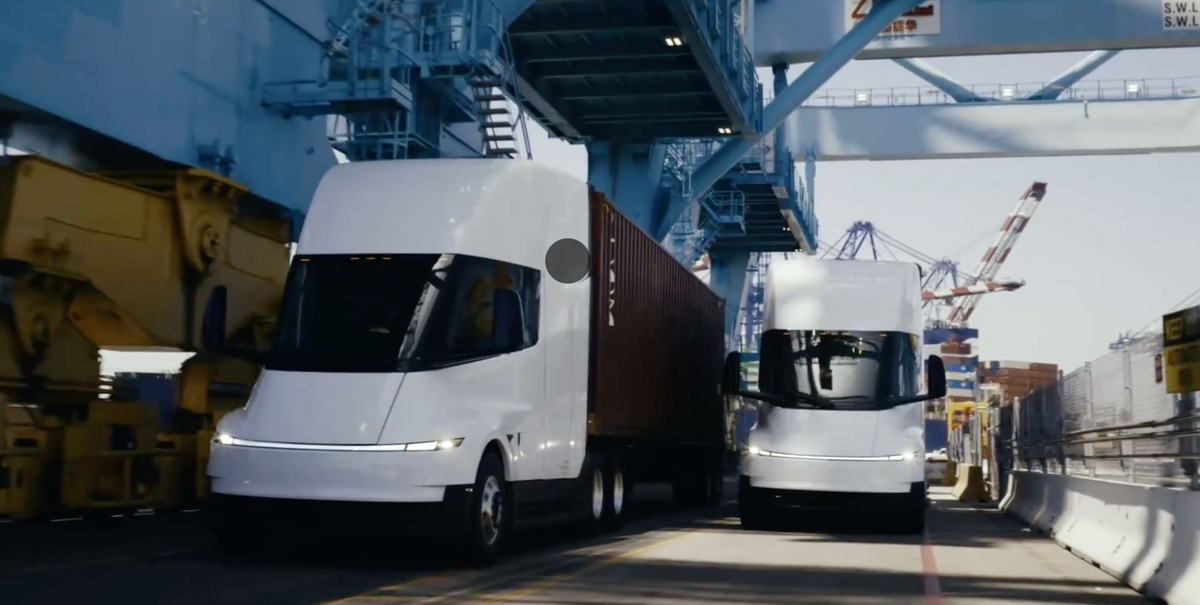
ZET SCALE은 Microsoft와 PepsiCo 등이 참여하는 화주 연합이다. 이 프로그램은 2,500대의 배터리 전기 Class 8 트럭을 한 번에 조달하는 계약을 발표했고, 주 공급업체로 Tesla를 선정했다. Catalyst Mobility와 Smart Freight Centre는 이 물량이 현재 미국의 전기 Class 8 fleet을 거의 두 배로 늘릴 규모라고 설명했다.
다만 2,500대 전부를 Tesla Semi로 확정 주문했다고 보는 것은 조심해야 한다. 공식 발표에는 Tesla가 primary supplier이고 Kenworth, Volvo, RIDE가 secondary supplier로 함께 명시돼 있다. Reuters는 2,500 Semis 주문으로 보도했지만, 투자 판단에서는 Tesla가 어느 정도의 실제 배정 물량을 확보하는지를 추적하는 편이 안전하다.
이보다 더 중요한 변화는 대형 화주들이 개별적으로 전기트럭을 실험하는 단계를 넘어 수요를 묶어 구매가격과 금융조건을 낮추려 한다는 점이다. 상용차 시장에서는 기술의 성능 못지않게 조달 구조와 금융이 보급 속도를 결정한다.
트럭을 팔려면 전력망까지 팔아야 한다
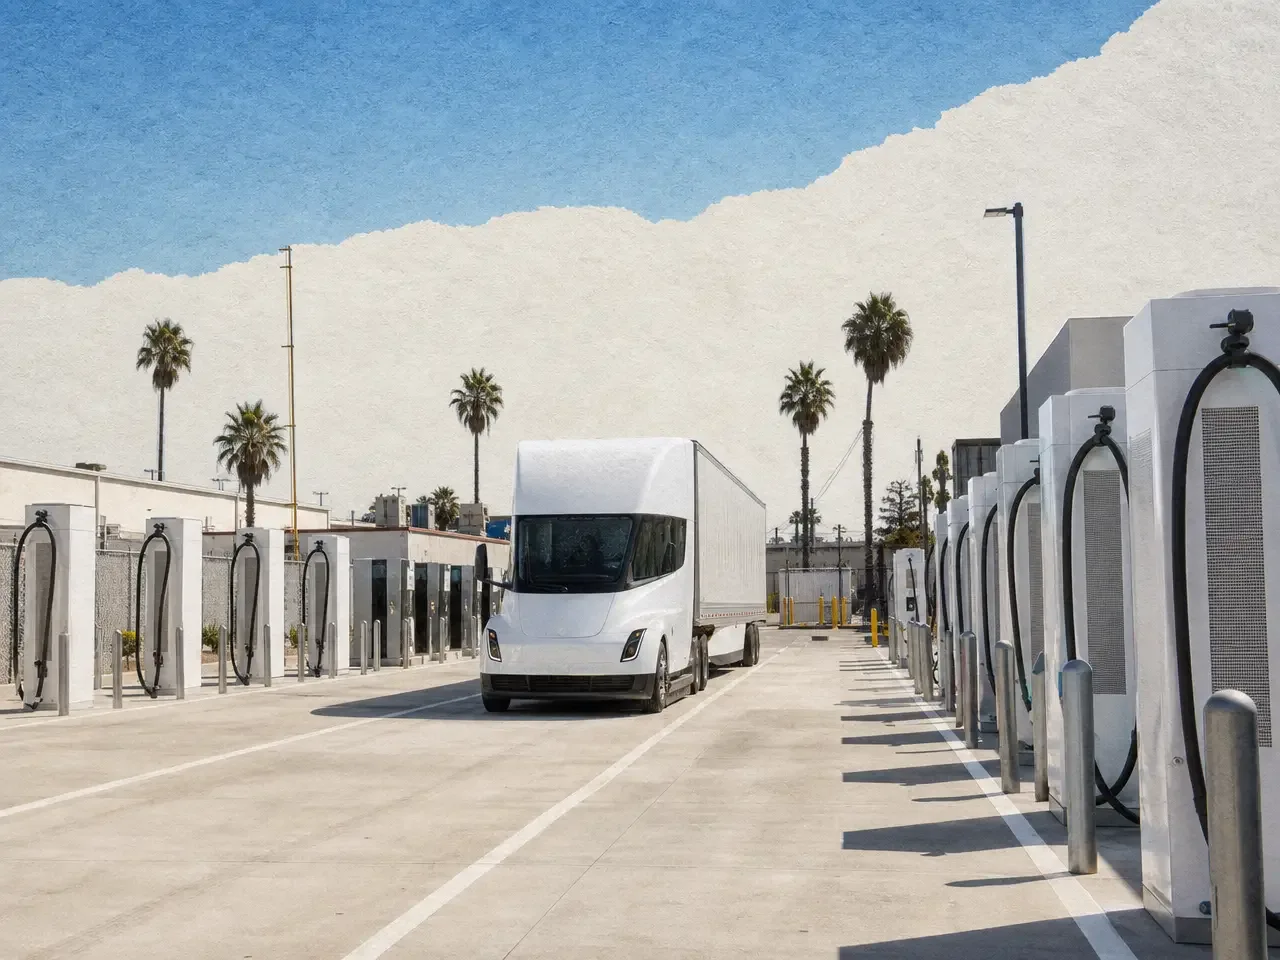
Semi의 병목은 배터리만이 아니다. 승용 EV 한 대가 급속충전기를 쓰는 것과 물류센터에서 수십대의 Class 8 트럭이 동시에 충전하는 것은 전혀 다른 전력 문제다.
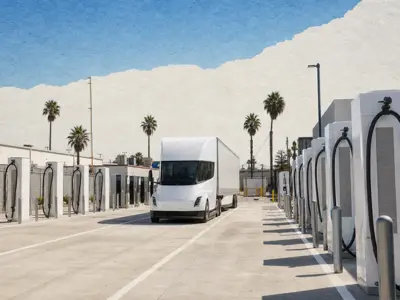
Tesla의 Megacharger는 최대 1.2MW 충전을 지원한다. Long Range 기준 최대 60%의 주행거리를 30분에 회복할 수 있다는 설명이다. 반대로 말하면 fleet이 커질수록 depot의 변압기, 전력 인입, 부지, peak demand 관리가 트럭 도입의 일부가 된다.
Semi가 5만대 규모로 커진다면 Tesla가 파는 것은 트럭 한 대가 아닐 수 있다.
차량, Megacharger, depot storage, grid connection, fleet software와 에너지 관리까지 하나의 상용 운송 시스템으로 묶일 가능성이 있다. 이 지점에서 자동차 사업과 Tesla Energy가 실제 고객의 TCO 안에서 연결된다.
더 큰 옵션은 자율주행이지만, 아직은 옵션이다
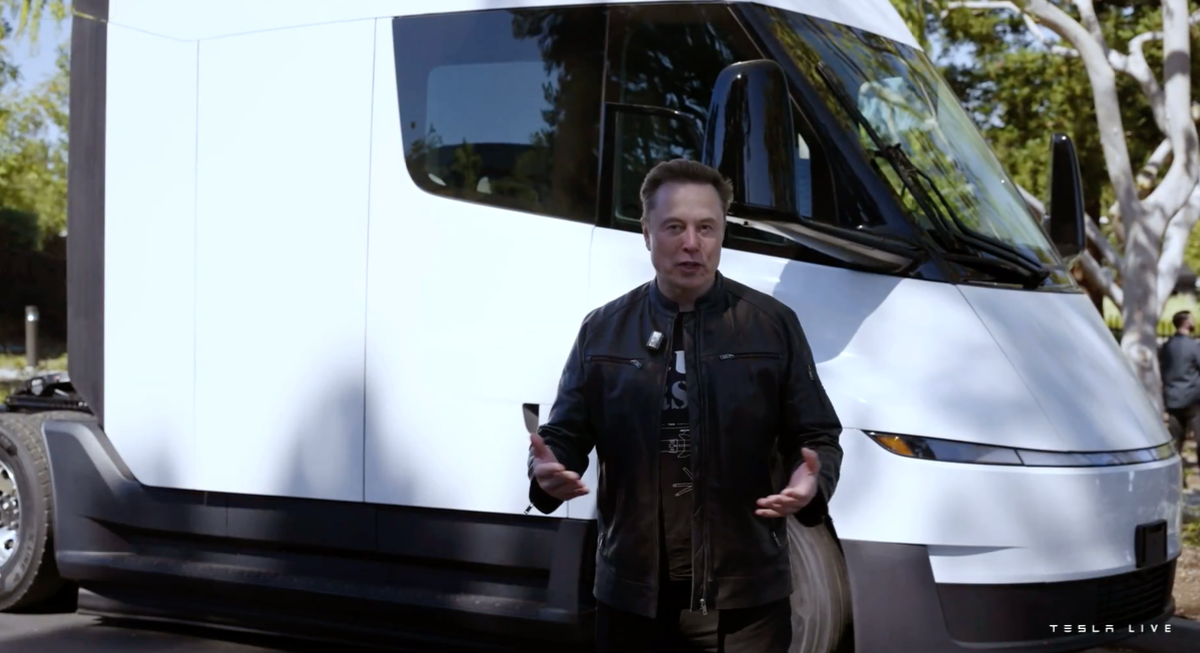
Elon Musk는 행사 영상에서 Semi에 self-driving 기능을 추가할 계획을 언급했다. 그러나 완전 무인 freight의 구체적인 상용 일정은 제시되지 않았다. 지금 이를 Semi의 확정된 경제성으로 계산해서는 안 된다.
그럼에도 장기적으로 중요한 이유는 비용구조 때문이다. 전기화는 연료비와 일부 정비비를 낮춘다. 자율주행이 실제 상용화된다면 운전자 인건비와 하루 가동시간이라는 훨씬 큰 변수를 건드린다. 둘이 결합될 경우 Semi의 최종 형태는 단순한 Electric Truck보다 Electric + Autonomous Freight Platform에 가까워질 수 있다.
하지만 이 투자 논지가 성립하려면 자율주행 안전성, 규제 승인, 보험, 원격관제, 실제 무인운행 시간과 사고율이 먼저 증명돼야 한다. 현재 확인된 사업은 전기트럭이고, 자율 freight는 아직 미래 가치다.
Semi의 투자 가치를 볼 때 가장 경계해야 할 오류는 ‘연 5만대 공장’이라는 숫자를 곧바로 매출로 바꾸는 것이다. Tesla는 이미 2017년 공개 이후 긴 지연을 경험했다. 지금도 판매가격, 실제 ramp 속도, 주문잔고가 공개되지 않았다.
반대로 무시하기 어려운 변화도 있다. 전기트럭의 경제성이 가장 좋아지는 환경은 연간 주행거리가 많고, depot 충전을 통제할 수 있으며, 디젤 가격이 높고, 운행 경로가 반복적인 fleet이다. 미국 디젤이 갤런당 6달러를 넘어선 지금은 Semi가 TCO를 증명하기에 매우 유리한 시험대다.
따라서 핵심 질문은 “Semi가 성공할까”가 아니다. 어떤 운송 구간에서 디젤보다 먼저 경제성을 증명하고, 그 성공 범위를 얼마나 넓혀갈 수 있느냐 다. 이 숫자가 확인되면 Tesla Semi는 더 이상 제품 발표가 아니라 독립적인 사업으로 평가할 수 있다.
- 5만대는 설계 생산능력이지 현재 생산량이 아니다.
- 판매가격과 실제 ramp 속도가 공개되지 않아 매출 기여도를 정확히 계산하기는 아직 어렵다.
- 가능한 반론이다. 디젤 가격이 크게 하락하면 에너지 비용 차이는 줄어든다.
- 따라서 장기 경쟁력은 정비비, 충전 전력 단가, uptime과 잔존가치를 합친 전체 TCO에서 확인해야 한다.
- ZET SCALE 공식 발표는 2,500대 전기 Class 8 트럭 계약이며 Tesla가 주 공급업체다.
- 다른 제조사도 보조 공급업체로 포함돼 있어 Tesla의 최종 배정 수량을 별도로 확인할 필요가 있다.
- 대형 fleet은 MW급 충전과 depot 전력관리가 필요해 차량과 에너지 인프라의 결합 가능성이 높다.
- 다만 고객이 Tesla의 저장장치나 에너지 서비스를 반드시 함께 구매한다는 의미는 아니다.
체크 포인트
인사이트 타임스 편집부