HBM4
이 주제의 기사 7편. 최신 기사부터.
삼성전자는 반도체로 106조원을 벌고, 스마트폰은 적자였다. 왜?
10월 29일 삼성전자가 발표한 2026년 3분기 확정 실적은 매출 195.3조원, 영업이익 107.4조원이다. 영업이익률은 약 55.0%로, 삼성전자 발표에 따르면 글로벌 기술기업 최초의 분기 영업이익 100조원 돌파다.
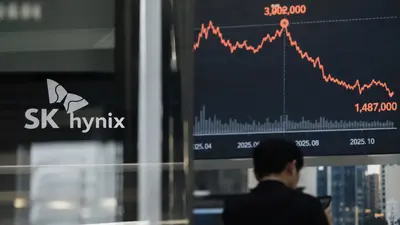
SK하이닉스 사상 최대 실적, 반토막 난 주가 이제 반등?
AI 메모리의 초과이익은 얼마나 오래 지속되고, 얼마나 주주에게 돌아갈까
영업이익률 80%보다 중요한 숫자, SK하이닉스는 2028년 생산량 절반을 미리 계약했다
SK하이닉스가 3개월 동안 83.3조원의 영업이익을 냈다. 영업이익률은 80%다. 그러나 장기투자자가 더 중요하게 볼 숫자는 2027년과 2028년 생산능력의 50% 이상을 이미 장기공급계약으로 확보했다는 사실이다. 메모리 산업의 반복적인 호황과 불황을 완화할 새로운 장치가 등장한 것일까?
AI 반도체 슈퍼사이클의 진짜 승자는 누구인가
에이전틱 AI가 바꾸는 메모리 수급, HBM 가격 121% 상승 전망, 그리고 SK하이닉스와 삼성전자의 밸류에이션 문제
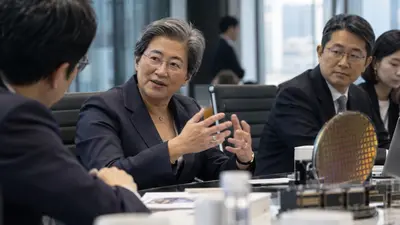
리사 수 방한, HBM4는 삼성·SK 듀얼소싱. 파운드리 계약서는 나오지 않았다
AMD의 공급망 전략이 드러난 하루. 삼성의 우선 공급 지위는 유지됐지만 SK하이닉스도 핵심 공급사로 확인됐다. 투자자가 구분해야 할 것은 공급 관계, 실제 물량, 아직 없는 파운드리 수주.
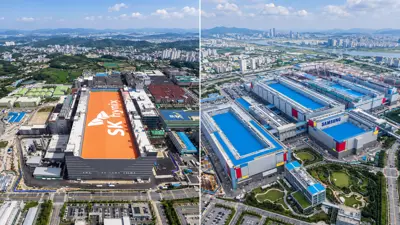
AI 메모리 슈퍼사이클, 실적은 폭발했다 이제 주가는 ‘얼마나 오래 가느냐’를 묻는다
마이크론의 사상급 실적은 삼성전자와 SK하이닉스에 분명한 호재다. 그러나 주가의 다음 질문은 이미 바뀌었다. 시장은 ‘지금 얼마나 잘 버느냐’보다 2027년까지 이익 추정치가 계속 올라갈 수 있는지, 그리고 그 과정에서 HBM4와 장기계약이 높은 마진을 지켜줄 수 있는지를 보기 시작했다.
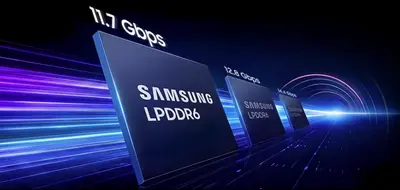
삼성이 DDR5를 밖으로 보내는 이유 - 진짜 부족한 것은 DRAM이 아니라 HBM 후공정이다
삼성전자는 DDR5와 SSD를 포기하는 것이 아니다. 추가 모듈 조립과 테스트를 협력사로 보내고, 천안·온양의 귀한 후공정 공간을 HBM에 더 많이 배정하려는 움직임이다. 이 뉴스의 핵심은 메모리 수요가 많다는 사실보다, AI가 실제 공장의 공간과 장비 우선순위까지 바꾸고 있다는 데 있다.
이 섹션에 아직 발행한 특집이 없습니다.
이메일 주소만 받습니다. 편지마다 있는 링크로 언제든 그만 받을 수 있습니다.