오픈AI는 챗봇을 떠났다: 데브데이 2026이 보여준 ‘디지털 노동 플랫폼’ 전쟁
새 모델보다 중요했던 것은 Dots, ChatGPT Space, 플러그인, Marketplace였다. OpenAI는 이제 더 똑똑한 답변이 아니라, 사람이 맡긴 일을 계속 수행하고 그 과정의 유통·결제·보안까지 장악하는 플랫폼을 만들려 한다.
20초 핵심
이번 발표의 본질은 ‘디지털 노동’이다
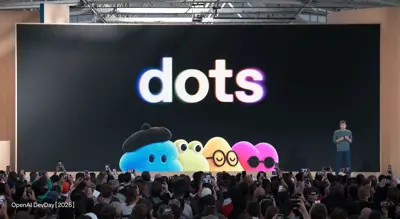
OpenAI는 DevDay 2026에서 20개가 넘는 제품과 기능을 공개했다. 하지만 투자자가 기억할 이름은 많지 않다. Dots, ChatGPT Space, 플러그인 확장 세 가지면 충분하다.
Dots는 GPT-6 Astra 기반의 상시형 에이전트다. 자체 클라우드 컴퓨터를 갖고 4,000개가 넘는 앱과 연결되며, 사용자의 피드백을 학습하면서 여러 작업을 병렬로 수행한다. ChatGPT뿐 아니라 Slack과 Microsoft Teams에서도 호출할 수 있다. 현재 Pro와 Business Premium부터 순차 제공되고, Enterprise·Edu·Healthcare는 관리자가 켜야 시험할 수 있다.
이 변화가 중요한 이유는 AI 소비량의 기준이 바뀌기 때문이다. 사람은 하루 종일 챗봇에 질문하지 않는다. 하지만 에이전트는 사용자가 자거나 회의하는 동안에도 조사하고, 코드를 고치고, 문서를 갱신하고, 앱을 조작할 수 있다. 성공한다면 AI 사용량은 인간의 화면 사용 시간보다 더 빠르게 늘어날 수 있다.
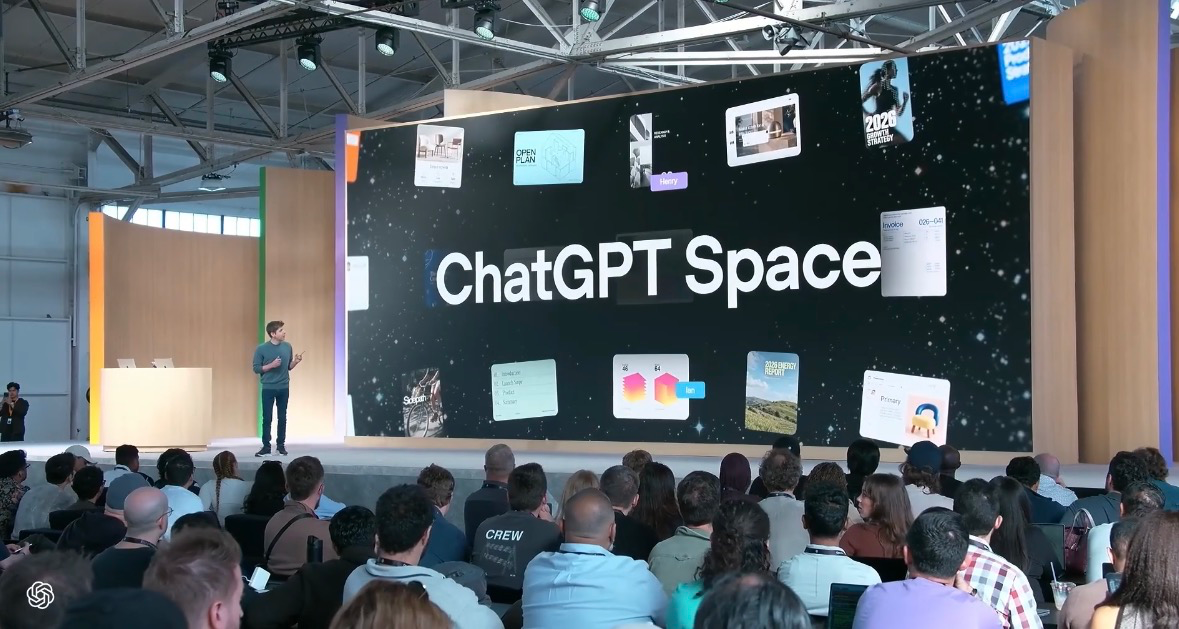
ChatGPT는 ‘앱스토어 + 업무공간 + 인증’으로 넓어진다
ChatGPT Space는 사람, ChatGPT, Dots가 같은 지식과 작업물을 공유하는 팀 공간이다. Pages에서는 문서 작성, 조사, 차트와 이미지 생성이 가능하고, 공동 슬라이드는 여러 사람과 에이전트가 동시에 편집한 뒤 PowerPoint나 Google Slides로 내보낼 수 있다.
동시에 OpenAI는 ChatGPT 내부에 완성형 인터랙티브 앱을 만들 수 있는 플러그인 확장을 열었다. 추천·검색 체계와 MCP Events도 추가했다. 여기에 주당 12억 명의 ChatGPT 이용자 접점이 결합된다. 개발자는 별도 앱을 설치시키지 않고 ChatGPT 안에서 고객을 만날 수 있다.
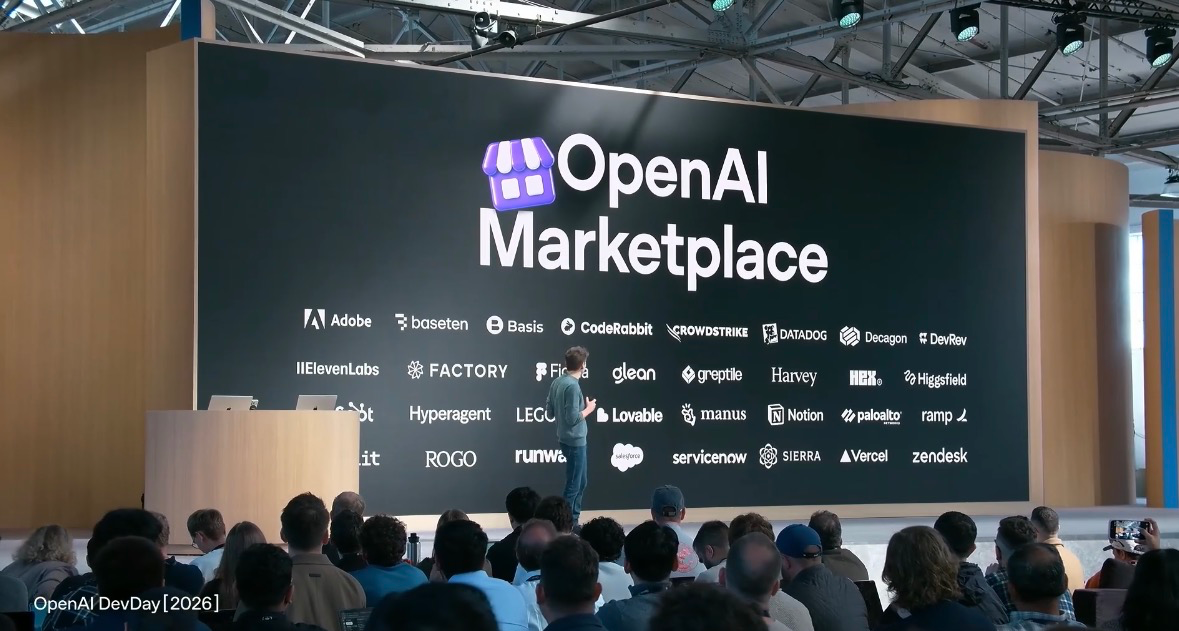
Sign in with ChatGPT는 한 단계 더 나간다. 16개 초기 파트너 도구에서 ChatGPT 계정과, 조건을 충족하는 경우 이용자의 ChatGPT 플랜 사용량을 연결할 수 있다. OpenAI Marketplace에서는 기업이 기존에 약정한 OpenAI 지출의 일부를 승인된 파트너 소프트웨어 구매에 사용할 수 있다.
결국 OpenAI가 노리는 것은 모델 판매만이 아니다. 누가 로그인하고, 어떤 데이터를 쓰고, 어떤 에이전트가 일을 수행하며, 어느 소프트웨어에 돈을 쓰는지가 모두 ChatGPT 안으로 들어오는 구조다.
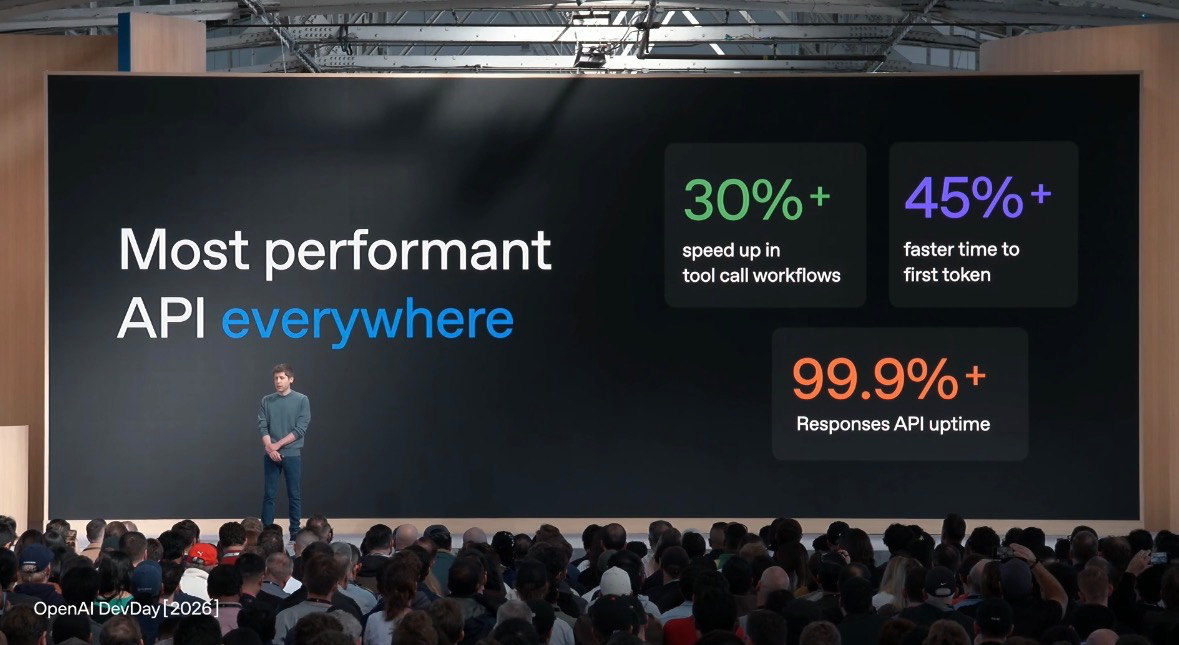
SaaS 기업에는 기회이자 ‘백엔드화’의 위험이다
이 구조는 Microsoft 365, Google Workspace, Notion, Slack, Salesforce, ServiceNow 같은 기존 업무 소프트웨어와 정면으로 맞닿는다. 하지만 OpenAI가 이들을 모두 없애려 한다고 보는 것은 과도하다. 오히려 당장은 기존 시스템 위에 지능형 작업 계층을 얹는 전략에 가깝다.
투자자에게 더 중요한 질문은 “AI 기능이 있느냐”가 아니다. AI 에이전트가 반드시 거쳐야 하는 데이터, 승인, 기록 체계를 누가 갖고 있느냐다. 규제상 기록과 핵심 고객 데이터를 가진 시스템은 에이전트 시대에도 강하다. 반대로 화면과 반복 입력 자체가 가치였던 소프트웨어는 가격 압박을 받을 수 있다.
| 영역 | 이번 행사 신호 | 기회 | 핵심 위험 |
|---|---|---|---|
| AI 반도체·데이터센터 | 상시 에이전트, 고속 추론 | 가속기, 메모리, 네트워크, 전력·냉각 사용량 확대 | 자체 칩, 가격 경쟁, 과잉투자, 고객 집중 |
| Microsoft | Teams 연동, Space·Pages 확대 | 기업 고객과 Azure 접점 활용 | 365 Copilot과 ChatGPT의 겹침 확대 |
| Salesforce·ServiceNow·HubSpot | Marketplace 초기 파트너 | 새로운 유통 채널 | 고객 접점을 ChatGPT에 내줄 위험 |
| Palo Alto·CrowdStrike | 보안 파트너 | 에이전트 권한·행동 통제 수요 | 플랫폼 자체 보안 번들 |
| AWS | Bedrock Managed Agents, powered by OpenAI | AWS 데이터·보안·결제 체계 안에서 OpenAI 소비 확대 | 멀티모델 전략이 OpenAI 독점력도 낮춤 |
모델 가격은 내려가지만 ‘일의 총비용’이 더 중요하다
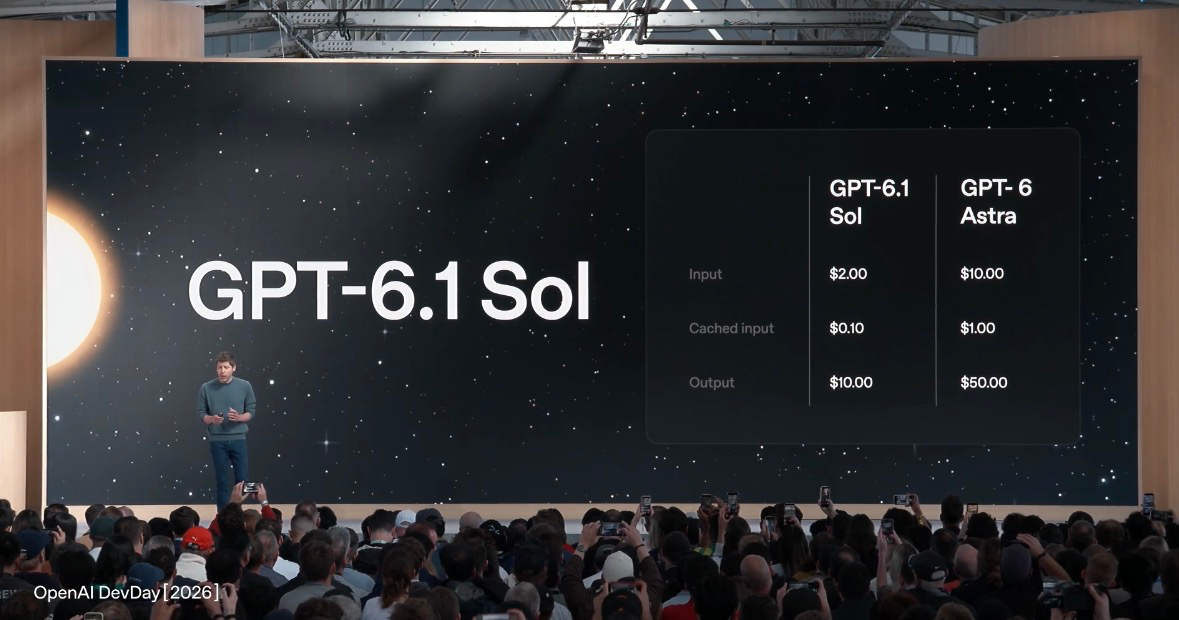
GPT-6.1 Sol의 API 가격은 입력 100만 토큰당 2달러, 출력 10달러, 캐시 입력 0.10달러다. OpenAI는 복잡한 코딩·컴퓨터 사용·전문 업무에서 GPT-6 Astra에 가까운 성능을 Astra 표준 입·출력 가격의 5분의 1에 제공한다고 설명한다.
가격 하락은 모델 업체의 단위당 매출에는 부담이다. 반대로 기업은 같은 예산으로 더 많은 에이전트를 더 오래 돌릴 수 있다. 결국 관건은 토큰 가격 하락보다 사용량 증가가 더 빠른가다.
여기서 벤치마크보다 중요한 숫자는 ‘업무 한 건을 끝내는 총비용’이다. 싸지만 오류가 잦아 사람이 계속 검토해야 하면 경제성이 낮다. 조금 비싸더라도 한 번에 업무를 끝내면 오히려 생산성이 높다.
속도와 보안이 별도 상품이 됐다
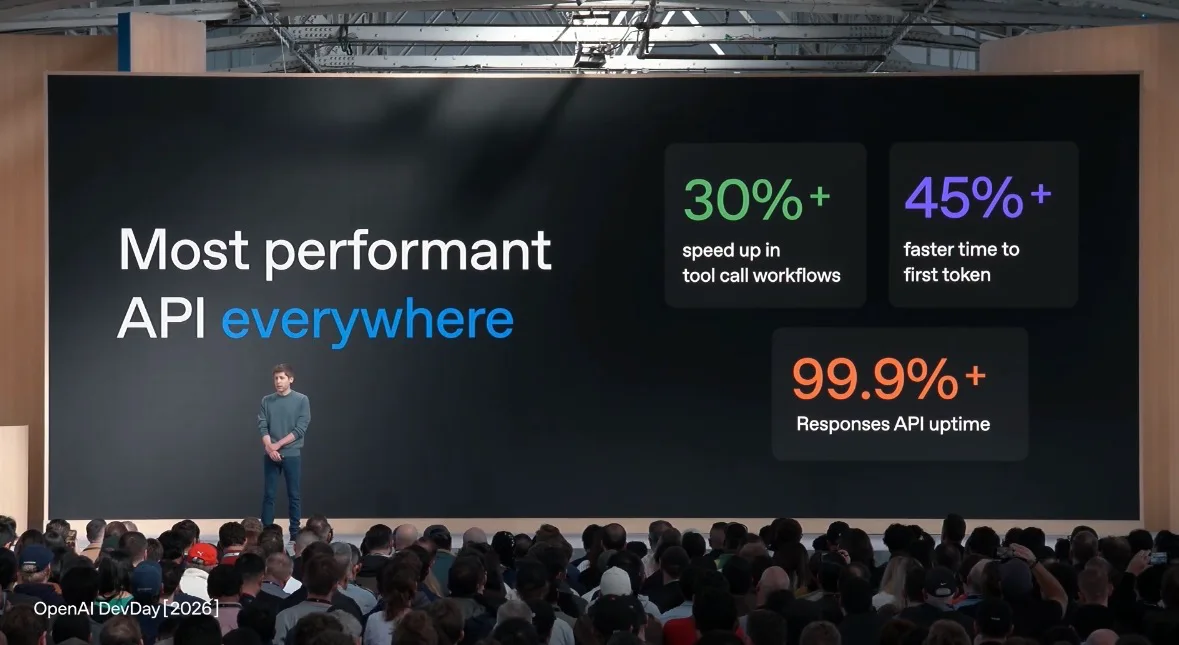
Ultrafast는 최대 초당 300토큰, Codex 기준 최대 8배, API 기준 최대 6배 빠른 프리미엄 속도 등급이다. 이는 AI 시장이 한 개의 모델 가격표가 아니라, 비용·지능·지연시간을 조합한 여러 서비스 등급으로 세분화되고 있음을 보여 준다.
Private Intelligence도 같은 맥락이다. Zero Data Retention 기반의 안전 심사와 올가을 프리뷰 예정인 Private Inference를 묶어, 기업 데이터 보호를 제품 기능으로 만들었다. 금융·의료·정부·대기업에서는 성능만으로 계약이 열리지 않는다. 저장, 접근 권한, 감사 가능성, 추론 데이터 보호가 해결되어야 한다.
에이전트가 읽기만 하는 AI에서 외부 시스템을 조작하는 AI로 바뀌면 사고의 비용도 커진다. 따라서 에이전트 시대의 숨은 인프라는 GPU만이 아니라 신원, 권한, 감사 로그, 행동 통제다.
상업화 속도는 빠르지만, 아직 ‘좋은 사업’이 증명된 것은 아니다
Reuters에 따르면 OpenAI의 연환산 반복매출은 약 700억달러에 근접했고, 기업 매출은 7월 이후 두 배가 됐다. 다만 “3분기 매출이 전분기 대비 70% 증가”로 읽으면 안 된다. 보도 내용은 3분기 시작 이후 매출 수준이 70% 이상 증가했다는 의미다.
OpenAI는 3월 31일 1,220억달러의 약정 자본을 조달해 포스트머니 8,520억달러의 기업가치를 인정받았다. 9월 29일에는 최소 300억달러를 추가 조달하며 약 1.4조달러의 기업가치를 목표로 한다는 보도도 나왔다. 아직 협상 단계다.
이 숫자들은 성장의 속도를 보여 주지만 수익성을 보장하지 않는다. 추론비, 데이터센터 계약, 인재 비용, 감가상각, 안전 사고 비용을 빼고 남는 현금흐름은 별개의 문제다. 빠른 성장과 좋은 사업은 같지 않고, 좋은 사업과 좋은 주식도 같지 않다.
이번 DevDay를 모델 발표 행사로 보면 중요한 절반을 놓친다. OpenAI가 만들려는 것은 ‘가장 똑똑한 챗봇’이 아니라, 에이전트가 일하고 사람이 협업하며 개발사가 앱을 팔고 기업이 소프트웨어를 구매하는 디지털 노동의 운영체제 에 가깝다.
이 전략이 성공하면 AI 산업의 가치 중심은 모델 하나에서 플랫폼, 기업 데이터, 보안, 클라우드, 인증, 유통으로 넓어진다. 반대로 실패한다면 이유는 지능 부족보다 비용, 신뢰, 권한 통제, 기존 업무 습관을 넘지 못해서일 가능성이 더 크다.
그래서 AI 투자자는 “누가 가장 똑똑한 모델을 만들었나”보다 누가 가장 많은 일을 안전하게 끝내고, 그 과정에서 반복 매출과 가격 결정권을 확보하는가 를 봐야 한다.
- 아직 그렇게 보기는 어렵다. 기업의 이메일, 문서 권한, 감사 기록, 보안 정책은 기존 시스템에 깊게 묶여 있다. 다만 ChatGPT가 사용자의 첫 화면이 되면 Microsoft가 소유하던 고객 접점 일부가 이동할 가능성은 있다.
- 연산 사용량에는 우호적일 수 있다. 그러나 자체 칩 전환, 추론 효율 개선, 가격 경쟁, 데이터센터 가동률까지 함께 봐야 한다. 사용량 증가와 반도체 기업의 이익 증가는 같은 문장이 아니다.
- 아니다. 고객 데이터, 승인 권한, 회계·보안·규제 기록을 보유한 시스템은 에이전트가 오히려 더 자주 호출할 수 있다. 위험한 쪽은 제품 가치가 주로 화면과 반복 입력에 머무는 경우다.
- 연환산 매출보다 추론 원가, 기업 고객 유지율, 총마진, 현금소모, 자본집약도를 함께 봐야 한다. 1.4조달러 목표 기업가치는 현재 협상 보도일 뿐 확정 가격이 아니다.
체크 포인트
인사이트 타임스 편집부