자율주행 시대의 Windows는 누가 될까
현대차가 자체 자율주행 일정을 늦추고 Nvidia를 먼저 택했다. 이 뉴스의 핵심은 현대차의 지연보다, Nvidia가 자동차에서도 ‘칩 회사’를 넘어 공통 플랫폼을 노리고 있다는 데 있다.
20초 핵심
현대차의 ‘2년 지연’보다 더 중요한 것
현대차그룹은 9월 13일 공개한 자율주행 로드맵에서 자체 개발한 Atria AI 기반 L2++ 차량을 2029년 하반기부터 양산하겠다고 밝혔다. 당초 계획보다 약 2년 늦어진 일정이다.
하지만 현대차는 그때까지 기다리지 않는다. 2028년 상반기에는 Nvidia 솔루션 기반 L2+, 같은 해 하반기에는 L2++ 차량을 먼저 양산할 계획이다. 기반은 NVIDIA DRIVE Hyperion 10이다.
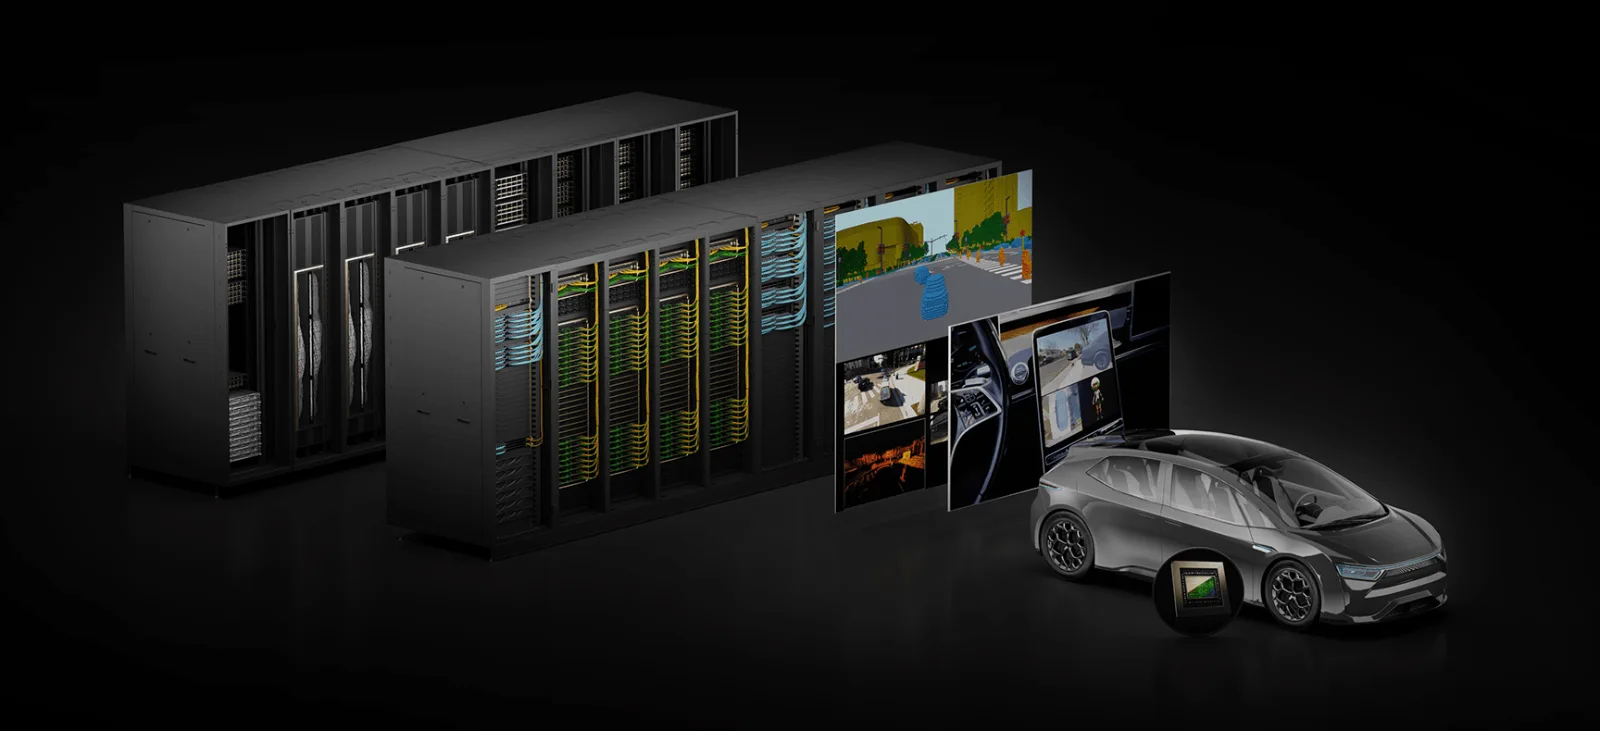
여기서 중요한 것은 ‘현대차가 Nvidia 칩을 쓴다’는 사실이 아니다. Hyperion 10은 단순한 차량용 GPU가 아니다. Blackwell 계열 DRIVE AGX Thor 컴퓨팅, DriveOS, 카메라·레이더·라이다를 포함한 검증된 센서 구성, DRIVE AV 소프트웨어까지 묶은 레퍼런스 플랫폼이다. 완성차 회사가 자율주행의 모든 층을 직접 설계하지 않아도 개발을 시작할 수 있게 해준다.
Nvidia의 자동차 전략은 데이터센터에서 이미 본 적이 있다
Nvidia는 데이터센터에서도 GPU만 팔지 않았다. CUDA로 개발자를 묶고, NVLink로 칩을 연결하고, 네트워킹과 서버 레퍼런스 디자인까지 확장하면서 ‘GPU를 쓰는 방법’ 자체를 플랫폼으로 만들었다.
자동차에서도 같은 그림이 보인다. 차량 안에서는 DRIVE AGX와 DriveOS, 센서와 DRIVE AV가 움직이고, 밖에서는 DGX가 모델을 학습하고 Omniverse·Cosmos가 시뮬레이션과 검증을 담당한다. 자동차 한 대에 들어가는 칩 매출보다 자율주행을 개발하고 학습하고 검증하고 배포하는 전체 작업 흐름을 Nvidia 위에 올리는 것이 더 큰 목표다.
이미 BYD, Geely, Nissan, Mercedes-Benz, Lucid, Stellantis 등 여러 업체가 DRIVE Hyperion 생태계에 참여하고 있다. 현대차가 여기에 본격적으로 올라탄 것은 Nvidia가 ‘한 OEM의 공급업체’가 아니라 여러 제조사를 가로지르는 공통 기반을 만들 가능성을 한 단계 높인다.
그래서 ‘Windows’ 비유는 절반만 맞다
자율주행 시대의 Windows라는 비유는 직관적이지만 그대로 받아들이면 과장될 수 있다. 자동차는 PC보다 훨씬 복잡하다. 센서 구성도 다르고, 국가별 규제도 다르고, 사고가 났을 때 책임과 안전 인증 문제도 있다. 완성차 회사가 사용자 경험과 차량 제어권을 Nvidia에 통째로 넘길 가능성은 낮다.
그래서 Nvidia가 노리는 자리는 Windows 하나보다는 Wintel과 CUDA를 합친 기반층에 가깝다. 완성차 브랜드와 앱 경험은 각 회사가 유지하되, 그 아래의 AI 컴퓨팅·안전 OS·센서 표준·개발도구가 Nvidia 쪽으로 수렴하는 구조다.
이 구조가 자리 잡으면 Nvidia의 Automotive 사업은 반도체 판매량만으로 평가하기 어려워진다. Nvidia의 FY2026 Automotive 매출은 23억달러로 당시 데이터센터 사업에 비하면 작았다. 하지만 플랫폼이 표준이 되면 차량용 컴퓨팅뿐 아니라 학습용 GPU, 시뮬레이션, 소프트웨어까지 매출 접점이 늘어난다. 아직은 가능성이지, 확정된 수익모델은 아니다.
현대차가 정말 원하는 것은 Nvidia가 아니라 데이터다
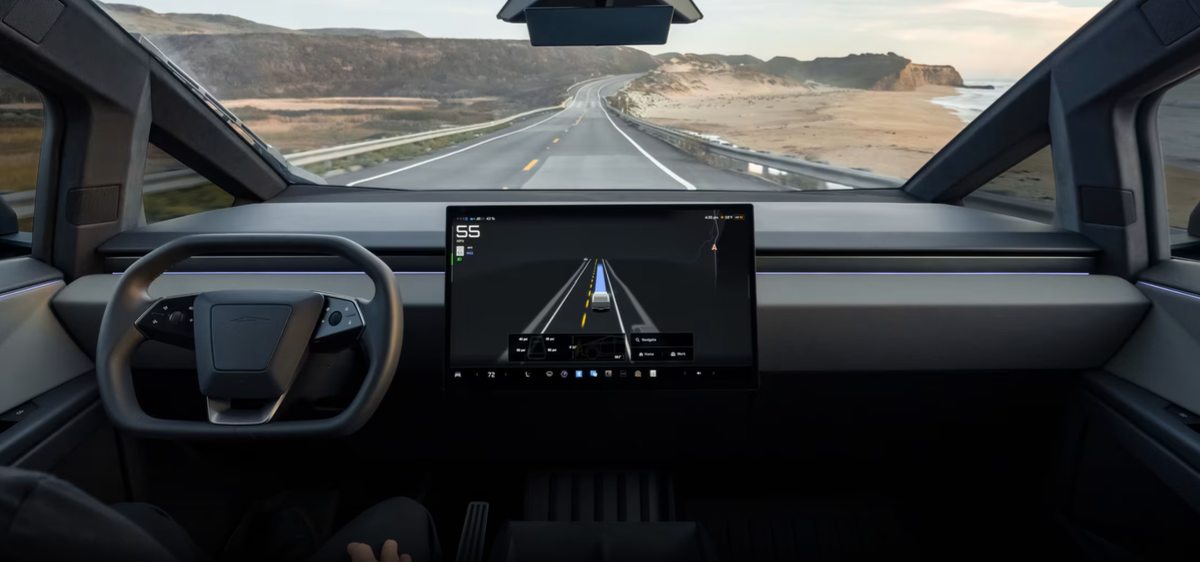
현대차 발표에서 가장 중요한 단어는 GPU보다 Data Flywheel이다.
현대차와 기아는 연간 700만 대 이상을 약 190개 국가와 지역에서 판매한다. 이 규모가 자율주행 데이터 수집 차량으로 전환될 수 있다면 후발주자에게도 강력한 무기가 된다. 현대차는 2033년 누적 자율주행 데이터 규모에서 경쟁사를 추월한다는 목표까지 제시했다.
따라서 Nvidia 도입은 자체 기술 포기가 아니라 시간을 사는 전략으로 보는 편이 타당하다. 먼저 Nvidia 플랫폼으로 양산 경험과 실도로 데이터를 확보하고, 그 데이터를 Atria AI 학습에 다시 넣는 방식이다. Nvidia는 현대차의 최종 목적지가 아니라 데이터 플라이휠을 더 빨리 돌리기 위한 발판이 될 수 있다.
Tesla에는 어떤 의미인가
Tesla는 거의 반대편에 서 있다. 회사는 차량, 자율주행 컴퓨터, AI 소프트웨어, OTA, 데이터 수집, 로보택시 서비스까지 가능한 한 내부에서 연결하는 수직통합을 경쟁력으로 강조해 왔다.
스마트폰에 비유하면 Tesla는 Apple에 가깝다. 하드웨어와 소프트웨어를 한 회사가 최적화한다. 반면 Nvidia는 여러 제조사가 공통 컴퓨팅 기반을 공유하는 Android 생태계와 비슷한 방향이다. 다만 Nvidia는 OS만 파는 회사가 아니라 칩과 개발도구까지 공급하므로 Qualcomm과 Android의 역할 일부를 동시에 가진다는 점이 다르다.
Tesla의 장점은 빠른 통합과 이미 쌓인 대규모 실도로 데이터다. Nvidia 진영의 장점은 여러 완성차의 규모를 합칠 수 있다는 점이다. 현대차만 해도 연간 700만 대 이상이다. 여기에 BYD·Mercedes-Benz·Nissan 등 여러 제조사의 Hyperion 채택이 확대되면, ‘한 회사의 플릿’과 ‘여러 회사가 공유하는 플랫폼’의 경쟁이 시작된다.
다만 Nvidia가 각 OEM의 데이터를 하나의 공동 데이터셋처럼 마음대로 합칠 수 있는 것은 아니다. 데이터 소유권과 개인정보, 경쟁사 간 이해관계가 있기 때문이다. 그래서 Nvidia 생태계의 차량 대수가 많다고 곧바로 Tesla보다 더 강한 학습 데이터 우위를 뜻하지는 않는다.
이번 발표에서 우리가 더 중요하게 보는 것은 현대차의 일정 지연 자체가 아니다. 자율주행의 경쟁 단위가 ‘누가 더 좋은 모델을 만들었나’에서 ‘누가 더 빠르게 차량 - 데이터 - 학습 - 배포의 루프를 돌리나’로 이동하고 있다는 점 이다.
이 변화는 Nvidia에 유리하다. 대부분의 완성차 회사는 Tesla처럼 칩부터 AI 모델, 클라우드 학습 인프라까지 모두 직접 만들기 어렵다. Nvidia는 그 빈틈을 공통 플랫폼으로 채울 수 있다.
그러나 ‘자동차의 Android가 Nvidia로 확정됐다’고 말하기에는 이르다. 완성차들은 핵심 소프트웨어 주도권을 쉽게 넘기지 않을 것이고, 중국 업체들은 자체 칩과 자율주행 스택을 강화하고 있다. Mobileye, Qualcomm, 자체 SoC 진영과의 경쟁도 남아 있다.
따라서 투자자가 확인해야 할 것은 Hyperion 채택 발표 숫자가 아니라, 실제 양산 차량이 얼마나 늘고, Nvidia 소프트웨어가 어느 층까지 유료로 들어가며, OEM이 자체 스택으로 이탈하지 않고 플랫폼에 머무는가 다. 그때 Automotive는 ‘칩 사업’에서 ‘플랫폼 사업’으로 재평가될 수 있다.
- 아직은 아니다. Hyperion은 강력한 공통 플랫폼 후보지만 자동차 회사마다 센서, 규제, 안전 책임, 브랜드 경험이 달라 PC처럼 하나의 OS가 시장을 지배하기는 더 어렵다.
- 반대에 가깝다. Nvidia 기반 차량을 먼저 양산해 데이터와 경험을 확보하고, 이를 자체 Atria AI의 학습과 검증에 활용하는 투트랙 전략이다.
- 단기 영향은 제한적일 가능성이 높다. Nvidia 전체 매출에서 자동차는 아직 데이터센터보다 훨씬 작다. 중요한 것은 2028년 이후 실제 양산 규모와 소프트웨어 매출이 얼마나 붙는가다.
- 장기 경쟁 압력은 커진다. 기존 완성차들이 Nvidia를 이용해 개발 시간을 줄일 수 있기 때문이다. 다만 Tesla는 이미 수직통합된 차량·AI·데이터·로보택시 구조를 운영하고 있어 단순한 차량 대수 비교만으로 우열을 판단하기 어렵다.
체크 포인트
인사이트 타임스 편집부