2027년 AI 버블 붕괴론, 달력보다 현금흐름을 보라
2027년에 AI 거품이 꺼진다는 경고가 나온다. 그런데 아마존과 마이크로소프트의 현금 사정은 서로 다르다. 붕괴 시점을 맞히려 하기보다 어떤 숫자를 볼지 정리해 본다.
20초 핵심
성장하는데 현금이 부족하다
아마존은 2026년 6월 말까지 12개월간 영업현금흐름 1,614억달러를 벌었다. 그런데 설비 지출 등을 뺀 잉여현금흐름(FCF)은 76억달러 적자였다. 전년 같은 기간의 182억달러 흑자에서 돌아섰다. 같은 해 2분기 AWS 매출은 전년 동기보다 약 37% 늘었다. 수요가 강해도 투자 부담은 커질 수 있다는 사례다. 아마존 실적
반대 증거도 있다. 마이크로소프트는 2026년 4~6월, 회계연도 2026년 4분기에 FCF 196억달러를 남겼다. 현금 설비 지출은 영업현금흐름의 약 65%였다. 이를 빅테크 전체의 현금 고갈로 일반화하기는 어렵다. 마이크로소프트 실적 설명
| 기업과 집계 기간 | 영업현금흐름 | 현금 설비 지출 | FCF |
|---|---|---|---|
| 마이크로소프트 2026년 4~6월 | 554억달러 | 358억달러 | 196억달러 |
| 아마존 2026년 6월 말까지 12개월 | 1,614억달러 | 1,690억달러 | −76억달러 |
위 두 공시의 달러 기준 수치. 기간이 달라 절대액의 직접 비교는 부적절하다. 아마존 지출은 자산 매각 대금과 인센티브를 차감한 금액이며, OCF − FCF로 산출했다. FCF는 비GAAP 지표다.
붕괴론이 짚은 위험, 놓친 구분
판무레 리베룸의 요아힘 클레멘트는 공식 설명에서 AI 붐이 향후 2년 내 꺾일 수 있다고 경고했다. 동시에 시점은 맞히기 어렵다고 밝혔다. 2027년에 붕괴한다면 영국과 유럽 주식시장이 30% 이상 하락할 수 있다는 조건부 전망이다. 판무레 리베룸 공식 설명
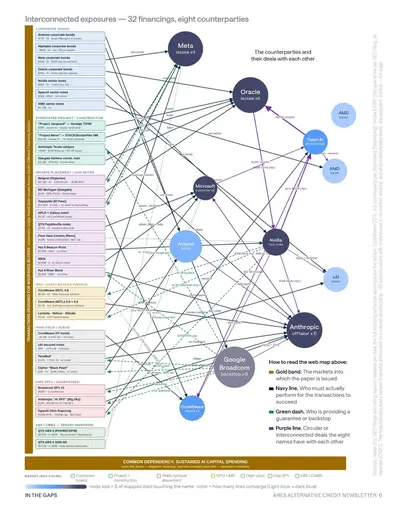
재무적 경고는 타당하다. 공급자가 AI 기업에 투자하고, 그 기업이 투자금으로 공급자의 칩이나 클라우드를 구매하면 거래와 자금 조달이 서로 의존한다. 거래 자체가 허위 매출이라는 뜻은 아니다. 다만 외부 고객의 돈으로 자립하기 전에 신규 자금이 끊기면 취약해질 수 있다.
영란은행은 2026년 9월 AI 관련 차입 증가와 불투명한 순환 거래가 손실을 키울 수 있다고 경고했다. 그러나 같은 문서에서 7월 AI 주식 조정이 핵심 금융시장으로 전이되지는 않았다고 평가했다. 주가 급락과 2008년형 시스템 위기는 구분해야 한다. 영란은행 금융정책위원회
핵심 한 장
- 1고객의 결제 지연
- 2현금 회수 부족과 추가 차입
- 3조달 경색 시 발주 축소
위험 전이의 조건부 구조. 차입이 원활하거나 고객 매출이 충분하면 이 경로는 약해진다.
철도처럼 남는 자산인가
AI 인프라를 철도에 빗대면 중요한 차이가 가려진다. 마이크로소프트는 해당 분기 설비투자 410억달러 가운데 약 3분의 2가 CPU와 GPU 등 상대적으로 수명이 짧은 자산이라고 설명했다. 410억달러는 금융리스를 포함하므로 현금 지출 358억달러와 다르다. 마이크로소프트 실적 설명
전력망과 부지는 남아도 칩은 교체된다. 따라서 기술이 확산된다는 사실만으로 기존 투자자의 수익이 보장되지는 않는다. 반대로 칩 구매를 늦추면 클라우드 기업의 현금 부담은 줄지만 반도체 공급자의 성장률은 낮아질 수 있다. 같은 투자 축소가 구매자와 판매자에게 다르게 작용한다는 해석이다.
판단의 축은 “AI가 유용한가”보다 “가격에 반영된 기대만큼 현금을 회수하는가”에 있다. 클라우드 매출은 기존 서비스도 포함하므로 AI 투자만의 수익률을 바로 보여주지 않는다. 좋은 실적에도 주가가 하락할 수 있는 이유다.
개인 투자자는 반도체 ETF, 기술주 ETF, 지수 ETF에 겹쳐 담긴 종목부터 확인할 만하다. 현금은 가까운 지출과 감당 가능한 손실에 맞춰 정하고, 목표 비중을 벗어나면 리밸런싱한다.
붕괴 연도에 맞춘 전량 매매보다 점검 규칙이 유용하다. 고객 매출과 FCF가 함께 개선되면 비관론은 약해지고, 계약 취소와 차입 비용 상승이 겹치면 위험 축소의 근거가 강해진다.
- 확장기에는 가능하다. 이후 현금 회복 여부와 추가 투자 필요성을 함께 봐야 한다.
- 사용량 증가가 가격 하락을 상쇄해야 한다. 이용자가 얻는 혜택이 공급자의 이익으로 모두 이어지지는 않는다.
- 참고 신호지만 반등 때 재진입 비용도 생긴다. 투자 기간과 세금, 매매 규칙 없이 단독으로 적용하기는 어렵다.
체크 포인트
인사이트 타임스 편집부