AI가 주가만 올리는 것이 아니다, 장기금리까지 올릴 수 있다
AI 투자붐은 기업이익의 분자를 키우는 동시에 할인율의 분모도 키울 수 있다. 이제 미국 장기금리를 볼 때 Fed, 물가, 재정적자에 더해 ‘AI Capital Demand’를 함께 봐야 한다.
20초 핵심
AI가 만든 네 번째 금리 변수
미국 장기금리 상승은 보통 Fed, Inflation, Fiscal Deficit 세 단어로 설명된다. 여기에 이제 하나를 더 붙일 필요가 있다. AI Capital Demand다.
10월 5일 일본은행의 우치다 신이치 부총재는 AI 확산을 경제와 물가에 상승 압력을 주는 “강한 양(+)의 수요 충격”으로 설명했다. AI가 자산가격을 끌어올리면 금융여건은 완화된다. 반면 AI 관련 기업들이 투자자금을 마련하려고 대규모 회사채를 발행하면 채권 공급이 늘면서 장기금리에는 상승압력이 생길 수 있다.
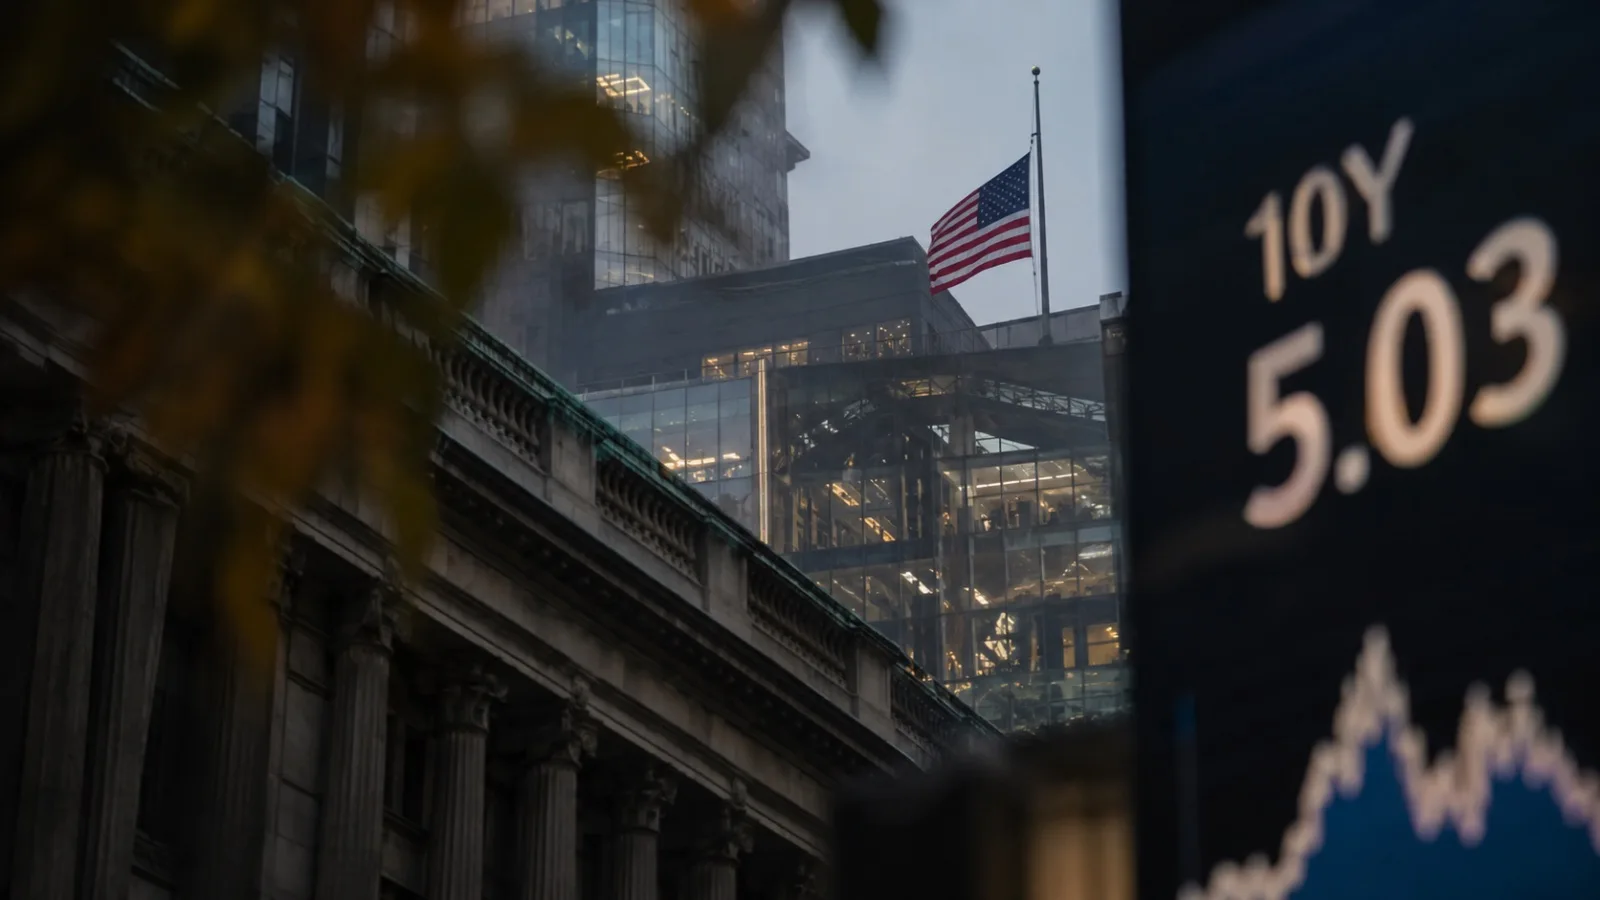
이 문제는 일본에만 해당하지 않는다. Reuters는 9월 14일 미국 10년물 국채금리가 5%를 넘어설 당시, 기록적인 AI 지출을 조달하기 위한 기업들의 대규모 채권 발행도 금리 상승에 힘을 보탰다고 지적했다. 미국 정부의 재정적자와 AI 산업의 투자붐이 같은 자본시장에서 동시에 돈을 요구하는 구조다.
소프트웨어 혁명과 다른 점은 ‘물리적 자본’
AI의 경제적 성격은 2010년대의 소프트웨어 성장주와 다르다. 소프트웨어는 상대적으로 적은 유형자산으로 글로벌 확장이 가능했다. AI는 GPU와 HBM만으로 끝나지 않는다. 데이터센터, 변전소, 발전설비, 냉각장치, 광섬유, 토지까지 필요하다.
BOJ의 8월 분석에 따르면 미국 전체 IT 관련 연간 자본투자는 약 1조7,000억달러, 그중 Amazon, Microsoft, Alphabet, Meta, Oracle 5개사의 2026년 CapEx 예상액만 약 8,000억달러다. BOJ는 이 가운데 상당 부분을 AI 관련 투자로 봤다.
이 자금은 기업 내부 현금흐름만으로 충당되지 않는다. 회사채, 은행대출, Private Credit, Project Finance, 리스, 주식발행까지 동원된다. 결국 미국 재무부와 AI 인프라 기업이 전혀 다른 목적을 갖고도 같은 장기자본을 놓고 경쟁하는 상황이 만들어질 수 있다.
AI가 성공하면 자연이자율도 올라갈 수 있다
더 중요한 부분은 생산성이다. 기술혁신이 생산성을 높이면 장기적으로 물가를 낮출 것이라는 설명은 절반만 맞을 수 있다.
AI가 기업의 예상수익률을 높이면 기업은 이전보다 높은 금리에서도 투자를 계속할 유인이 생긴다. 자본축적이 빨라지고 투자수요가 구조적으로 커지면 경제를 과열도 냉각도 시키지 않는 실질금리, 즉 자연이자율인 r-star 자체가 높아질 가능성이 있다. 우치다 역시 AI가 생산성과 자본축적을 높여 자연이자율에 영향을 줄 수 있다고 봤지만, 방향과 크기는 아직 판단하기 어렵다고 선을 그었다.
따라서 “AI 생산성 상승 = 금리 하락”은 자동으로 성립하지 않는다. 생산성 향상으로 공급능력이 커지는 힘과, 투자붐으로 자금수요와 총수요가 커지는 힘이 동시에 작동한다. 어느 쪽이 더 강한지는 시간에 따라 달라질 수 있다.
주식시장에서는 분자와 분모가 동시에 움직인다
주식가치는 미래 현금흐름을 할인한 값이다. AI는 이 식의 양쪽을 동시에 건드린다.
기업이익, 생산성, 매출 성장에는 플러스가 될 수 있다. 하지만 장기금리와 자본비용이 상승하면 밸류에이션 멀티플에는 마이너스가 될 수 있다. 그래서 AI 시대의 핵심 공식은 “AI가 좋으니 기술주가 오른다”가 아니라 AI Return > Cost of Capital에 가깝다.
이 프레임은 높은 장기금리에도 일부 AI 반도체와 인프라 기업이 강한 이유를 설명한다. 시장은 모든 성장주를 똑같이 사는 것이 아니다. 더 높은 할인율을 상쇄하고도 남을 만큼 이익과 현금흐름이 빠르게 늘어날 기업을 선별한다.
반대로 AI 투자액은 급증하는데 매출, FCF, ROIC가 따라오지 못하면 문제가 달라진다. 우치다가 경고한 것처럼 기대수익이 실제 이익으로 연결되지 않을 경우 자산가격 조정과 금융여건 재긴축이 동시에 나타날 수 있다.
매출, 이익, FCF, ROIC를 얼마나 높이는가
할인율과 자본비용을 얼마나 끌어올리는가
AI는 저금리 시대를 자동으로 복원시키는 기술이 아닐 수 있다. 오히려 성공적인 AI 혁명은 경제의 잠재성장률을 높이는 동시에, 막대한 설비투자와 높은 기대수익률을 통해 실질금리의 균형점까지 끌어올릴 가능성이 있다.
그렇다고 최근 미국 장기금리 상승을 AI 하나로 설명하는 것도 과도하다. 현재 금리에는 인플레이션, 원유 가격, Fed 경로, 재정적자, 국채 공급, 기간 프리미엄이 함께 들어 있다. AI Capital Demand는 이 기존 변수들을 대체하는 설명이 아니라 새로 추가되는 구조적 변수에 가깝다.
장기 투자자라면 이제 두 숫자를 같이 봐야 한다. 하나는 AI가 얼마나 생산성을 높이는지, 다른 하나는 그 과정에서 장기 자본비용이 어디까지 올라가는지다. 결국 주가를 결정하는 것은 AI의 화려함이 아니라 분자의 성장 속도가 분모의 상승 속도를 이기는가 다.
- 장기적으로 공급능력을 늘리는 효과는 물가에 하방압력을 줄 수 있다. 그러나 초기에는 데이터센터와 전력망 건설, 인력과 장비 수요가 먼저 커져 총수요와 자금수요를 자극할 수 있다. 시간축을 나눠봐야 한다.
- 아니다. 현재 미국 장기금리는 인플레이션, 에너지 가격, Fed 정책 기대, 재정적자, 국채 공급과 기간 프리미엄의 영향을 함께 받는다. AI 회사채와 인프라 자금수요는 그 위에 추가되는 요인이다.
- 아니다. 할인율 상승은 불리하지만 기업이익과 FCF가 더 빠르게 증가하면 주가는 오를 수 있다. 핵심은 이익 성장률, ROIC, 자본비용 사이의 격차다.
- AI 투자붐이 예상보다 빨리 둔화하거나, 생산성 상승이 매우 강해 물가와 자본수요를 동시에 낮추거나, 세계 저축이 크게 늘어 채권 공급을 충분히 흡수한다면 장기금리 상승 압력은 약해질 수 있다.
체크 포인트
인사이트 타임스 편집부