AI 시대의 전력회사가 200억달러를 주고 ‘설계 소프트웨어’를 사려는 이유
Schneider Electric의 PTC 인수 협상에서 더 중요한 것은 거래 자체가 아니다. 전력, 자동화, 산업 데이터, 설계 소프트웨어가 하나의 운영 스택으로 합쳐지는 방향이다.
20초 핵심
200억달러보다 중요한 질문
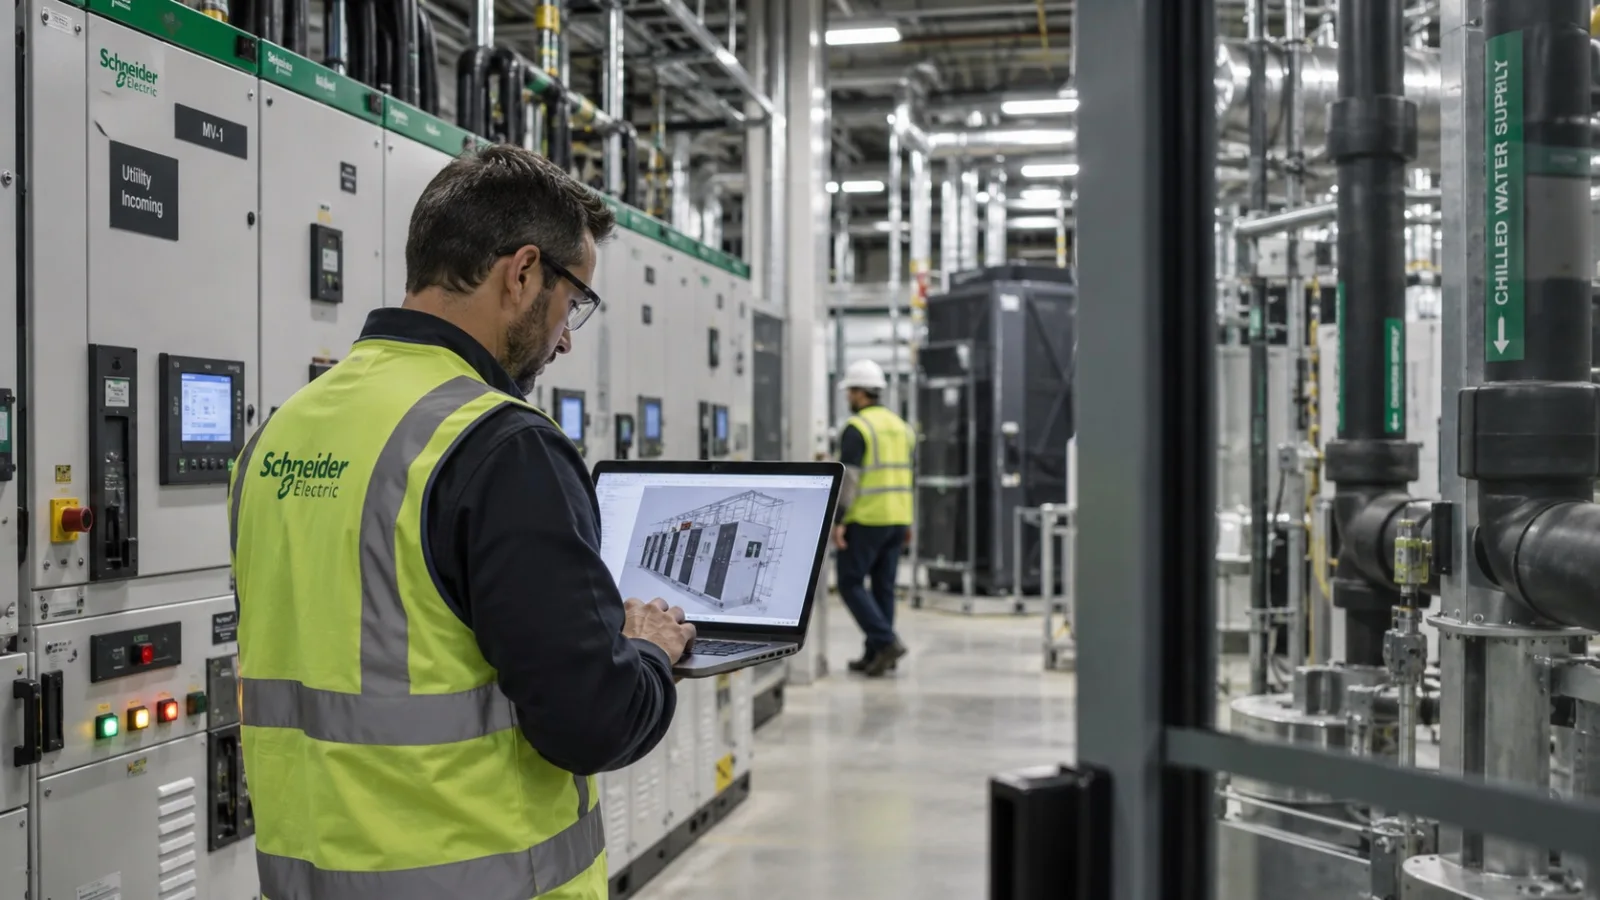
Schneider Electric은 변압기만 파는 회사가 아니다. 데이터센터와 공장에서 전력을 분배하고, UPS와 냉각, 자동화 시스템을 연결하는 에너지 관리·산업 자동화 기업이다. 여기에 PTC까지 들어온다면 사업의 범위는 물리 장비를 넘어 제품 설계 단계까지 올라간다.
PTC의 Creo는 CAD, Windchill은 PLM 소프트웨어다. 제품의 설계 정보, 부품 구성, 변경 이력, 제조와 서비스 데이터를 하나의 Digital Thread로 연결하는 영역이다. AI가 공장과 데이터센터에서 실제 행동을 하려면 센서 데이터만으로는 부족하다. “이 장비가 무엇이며, 어떻게 설계됐고, 어떤 부품으로 구성됐는가”라는 맥락이 필요하다.
Schneider가 조립하는 것은 ‘현실세계의 소프트웨어 스택’
이번 협상을 AVEVA와 Cognite까지 연결하면 방향이 더 선명해진다. Schneider는 2023년 AVEVA를 완전 인수했고, 2026년에는 산업 데이터·AI 기업 Cognite를 31억달러에 인수하기로 합의했다.
Schneider 스스로도 Cognite 인수의 목적을 물리세계와 디지털세계를 연결하는 ‘Industrial AI’ 역량 강화로 설명했다. 따라서 PTC 인수가 성사된다면 별개의 소프트웨어 자산을 모으는 다각화라기보다, 산업 현장의 데이터와 실행을 더 긴 생애주기로 연결하는 전략으로 해석하는 편이 자연스럽다.
Physical AI의 승부처는 로봇만이 아니다
Physical AI라고 하면 휴머노이드 로봇이 먼저 떠오른다. 그러나 로봇 한 대가 공장에서 움직이기 위해서는 전력, 설비, 제품 설계 데이터, 안전 규칙, 생산 공정, 유지보수 정보가 함께 움직여야 한다.
Nvidia가 AI의 연산과 지능 인프라를 공급한다면, Schneider가 넓히려는 영역은 Physical Infrastructure Operating Layer에 더 가깝다. 이는 Schneider의 공식 사업명칭이 아니라 이번 거래들을 연결해 보는 분석 프레임이다. AI가 화면 밖으로 나올수록 “무엇을 생각할 수 있는가” 못지않게 “현실의 어떤 장비를 이해하고 안전하게 움직일 수 있는가”가 중요해진다는 뜻이다.
왜 7.3배를 지불하려 하나
약 200억달러는 PTC의 현재 시가총액 약 156억달러보다 약 28% 높다. 2026년 예상매출 최대 27.5억달러를 기준으로 한 단순 거래가/매출은 약 7.3배다. 인수 부채와 현금, 실제 기업가치 조정 전의 거친 계산이므로 정밀한 EV/Sales와는 다르다.
그래도 메시지는 분명하다. 산업재 기업이 높은 가격을 검토하는 이유는 소프트웨어 매출 자체뿐 아니라 고객의 설계 데이터와 업무 흐름에 깊게 들어간 소프트웨어의 높은 전환비용에 있다. CAD와 PLM은 제조기업의 핵심 엔지니어링 프로세스에 붙어 있어 쉽게 교체하기 어렵다. Schneider가 전력·자동화 고객에게 소프트웨어와 AI 서비스를 추가 판매할 수 있다면 고객당 매출과 관계의 지속성을 동시에 높일 여지가 생긴다.
GPU → HBM → 네트워킹 → 데이터센터 → 전력망으로 넓어진 AI 투자 지도가 이제 산업 소프트웨어까지 이어지고 있다. 다만 “산업 소프트웨어가 다음 AI 대장주”라고 단정할 단계는 아니다. 비싼 인수가 실제 시너지로 이어지지 않으면 오히려 자본수익률을 떨어뜨릴 수 있다.
투자자가 볼 것은 M&A 규모가 아니라 통합 이후 경제성 이다. PTC의 설계 데이터가 AVEVA의 운영 데이터, Cognite의 산업 데이터, Schneider의 자동화·전력 시스템과 실제로 연결되는지, 그리고 그 연결이 소프트웨어 성장률과 반복매출, 마진, 고객당 매출을 끌어올리는지가 핵심이다.
이 가설이 맞는다면 Physical AI의 수혜 범위는 로봇 제조사보다 훨씬 넓어진다. 현실세계의 장비를 이미 설치했고, 그 장비의 데이터와 제어권을 소프트웨어로 묶을 수 있는 기업들이 AI 가치사슬의 중요한 중간층이 될 수 있다.
- 아니다. 현재 확인된 것은 약 200억달러 규모의 인수 협상이다. 협상은 진행 중이며 최종 합의가 보장되지 않는다.
- 핵심은 제품 설계와 제품 생애주기 관리다. CAD, PLM, ALM, 서비스 소프트웨어를 통해 제조기업의 제품 데이터를 연결한다.
- Physical AI는 이 거래의 공식 명칭이 아니라 분석 프레임이다. 다만 Schneider는 Cognite 인수에서 Industrial AI와 물리·디지털 세계의 연결을 명시적으로 강조했다.
- 가격과 통합이다. 좋은 자산도 과도한 가격에 사면 주주가치가 훼손될 수 있다. 여러 소프트웨어 플랫폼의 기술·영업 통합이 예상보다 느릴 가능성도 있다.
체크 포인트
인사이트 타임스 편집부