러셀2000(Russell 2000)
이 주제의 기사 12편. 최신 기사부터.
2026년 11월 1편
AI 시대, 미국 주식 투자의 새로운 기준1
S&P500은 조금 빠졌는데, 왜 내 주식은 폭락했을까?
지수의 숫자와 투자자의 계좌가 어긋나는 이유. AI 조정장에서 먼저 확인할 것은 시장의 방향보다 시장의 폭이다.
2026년 10월 8편
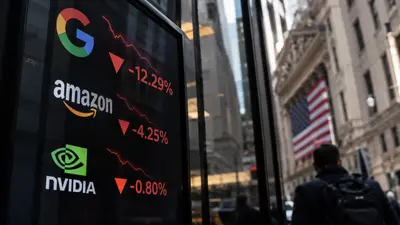
알파벳 -12.29%, 나스닥 -1.38%… 러셀2000은 왜 홀로 상승했나?
AI 투자 회수에 대한 의구심이 기술주를 압박한 하루. 그러나 미국 증시 전체가 무너진 것은 아니었다. 시장은 AI 성장 기대를 버리기보다, 그 성장에 얼마를 지불해야 하는지 다시 계산하기 시작했다.
PPI 1.3% 쇼크에도 금리는 하락, TSMC 순이익 69% 급증에도 주가는 하락
다우 +1.08%, 나스닥 +0.08%. 미국 증시는 반등했지만 AI 반도체는 웃지 못했다. 시장은 이제 AI의 성장보다 그 성장에 들어가는 돈과 수익성을 더 까다롭게 따지기 시작했다.
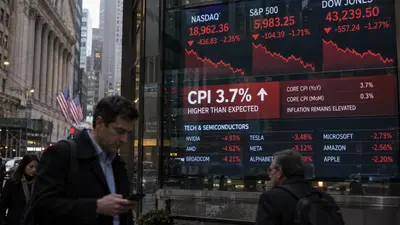
CPI 3.7%에 엔비디아 -3.16%, 델 -11.27%…AI 주식이 더 크게 흔들린 이유
미국 증시가 다시 크게 흔들렸다. 9월 소비자물가지수(CPI)가 예상보다 높게 나오자 나스닥은 1.88%, 반도체 ETF인 SOXX는 4.50% 하락했다.
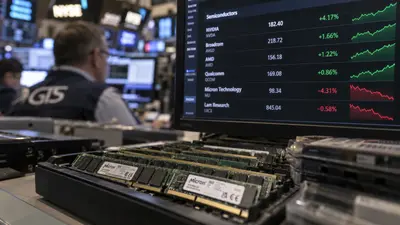
마이크론 -3.62%, 엔비디아 +0.97% - 중국 CXMT 충격에 갈라진 반도체, S&P500은 보합
S&P500은 거의 움직이지 않았다. 그러나 지수 안에서는 메모리 반도체와 AI 연산 반도체가 정반대 방향으로 움직였다. CXMT의 기술 진전이 메모리 경쟁 우려를 자극한 반면 엔비디아와 AMD에는 매수세가 유입됐다. 금융주도 실적 발표 이후 약세를 보였다.
뉴욕 증시는 올랐지만, 시장의 속사정은 달랐다
미국 증시 주간 점검 2탄 | 테슬라 382달러, 국채금리 5.24%, 다음 주 CPI와 은행 실적이 중요한 이유
S&P500은 0.22% 내렸지만 시장의 73%는 하락했다
10월 7일 미국 증시는 지수보다 속이 더 약했다. 장기금리 5%대가 소형주와 반도체를 눌렀고, 강한 10년물 국채 입찰과 일부 대형 기술주가 지수 낙폭만 줄였다.
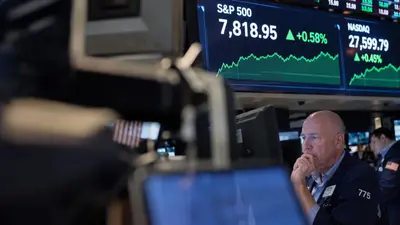
S&P500 사상 최고, 러셀2000 -0.59% - 금리 하락에도 모두가 오른 것은 아니다
10월 6일 미국 증시는 기록을 새로 썼다. 하지만 더 중요한 신호는 신고가 자체보다 상승의 구조였다. 장기금리는 내려왔고 긴축 우려도 약해졌지만, 소형주는 밀렸고 반도체 안에서도 네트워크·가속기와 메모리·장비의 방향이 갈렸다.
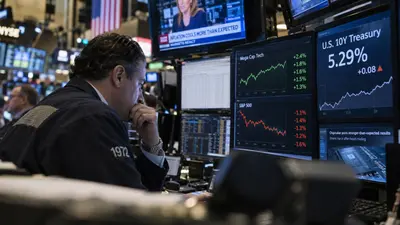
PCE는 식었는데 10년물은 5.29%까지 올랐다
나스닥만 오른 9월 30일, 시장은 물가보다 ‘강한 성장과 장기금리’를 더 무겁게 봤다
2026년 9월 3편
금리 6%가 경계선인 이유 미국 증시는 왜 ‘지수 상승’과 ‘체감 부진’으로 갈라졌나
S&P 500은 고점 부근인데 평균 종목은 훨씬 약하다. 10년물은 5.17%까지 올라왔다. 지금 시장의 핵심 위험은 금리의 절대 수준 하나가 아니라, 좁아진 상승 폭과 신용시장이 언제 동시에 흔들리느냐다.
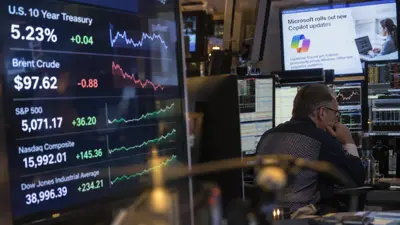
주식은 올랐지만 할인율은 더 올랐다
브렌트유의 위험 프리미엄이 낮아지고 Microsoft가 AI 수익화 기대를 되살리면서 미국 증시는 반등했다. 그러나 10년물 국채금리는 장중 5.23%까지 올라 2007년 이후 최고권을 다시 확인했다. 이날의 핵심은 상승 자체보다, 시장이 5%대 금리를 견디기 위해 무엇을 사기 시작했는가에 있다.
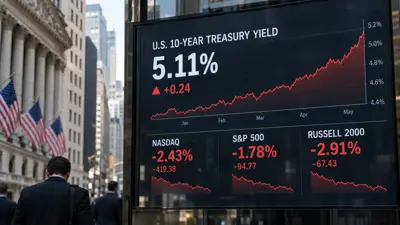
10년물 5.11%, 성장주가 먼저 맞았다 - 강한 경제와 100달러 유가가 만든 할인율 충격
9월 23일 미국 증시는 침체 우려가 아니라 경기 과열과 인플레이션 재가속 우려 때문에 하락했다. S&P Global 미국 종합 PMI가 58.4로 2021년 7월 이후 최고를 기록했고, 브렌트유는 다시 배럴당 103.08달러로 올라섰다. 그 결과 10년물 금리는 5.11%까지 뛰었고, 미래 이익에 높은 가격을 지불하던 성장주와 중소형주가 가장 먼저 할인율 충격을 받았다.
이 섹션에 아직 발행한 특집이 없습니다.
이메일 주소만 받습니다. 편지마다 있는 링크로 언제든 그만 받을 수 있습니다.