S&P500은 0.22% 내렸지만 시장의 73%는 하락했다
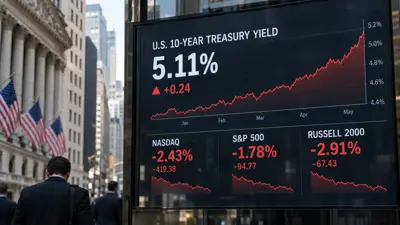
10월 7일 미국 증시는 지수보다 속이 더 약했다. 장기금리 5%대가 소형주와 반도체를 눌렀고, 강한 10년물 국채 입찰과 일부 대형 기술주가 지수 낙폭만 줄였다.
20초 핵심
겉으로는 평범한 -0.22%, 속은 달랐다
숫자만 보면 별일 없는 조정처럼 보인다. S&P500은 7,801.77로 0.22%, 나스닥은 27,538.69로 0.22% 내렸다. 다우는 0.66%, 러셀2000은 1.31% 하락했다.
하지만 시장 내부는 훨씬 차가웠다. S&P500 구성종목의 73.4%가 하락했고 11개 주요 업종 중 9개가 내렸다. 대형지수의 -0.22%가 이날의 체감 온도를 제대로 보여주지 못한 셈이다.
일부 대형주가 지수를 받쳤지만 소형주와 반도체까지 함께 올라오지는 못했다. 지수가 버틴 것과 시장 전체가 건강한 것은 다른 얘기다.
금리 5%의 역설 : 주식을 누르면서 국채 매수자를 불렀다
장 초반 압박의 출발점은 장기금리였다. 10년물 국채금리는 장중 5.36%대까지 올라 2000년대 초 이후 보기 드문 수준을 다시 시험했다. 할인율이 높아지면 먼 미래 이익의 현재가치가 낮아진다. 고밸류 성장주가 민감한 이유다. 차입 의존도가 높은 소형주는 자금조달 비용까지 동시에 맞는다.
그런데 오후 들어 반전이 나왔다. 390억달러 규모 10년물 입찰은 5.300%에 낙찰됐고 응찰배수는 2.77배였다. 간접응찰 비중도 80.3%에 달했다. 입찰 직전 시장금리보다 낮은 수준에서 물량이 소화됐고, 이후 10년물 금리는 5.27%대로 내려왔다.
여기서 중요한 포인트가 하나 있다. 5%대 금리는 주식에는 부담이지만 채권 투자자에게는 매력적인 수익률이다. 금리가 너무 오르면 국채 수요가 붙어 상승 속도를 막는 힘도 생긴다. 이날 증시는 그 경계선을 꽤 선명하게 보여줬다.
연준보다 더 무서운 것은 금리의 절대 높이
연준 의사록은 매파적이었다. 다수 위원은 올해 안에 추가 인상이 필요할 수 있다고 봤다. 다만 시장은 10월 인상 가능성을 17.2% 수준으로 낮게 반영했다. 가까운 회의에서 곧바로 금리가 오를 것이란 공포가 이날 매도의 전부는 아니었다.
오히려 문제는 10년물 5%대가 오래 머무를 가능성이다. 기준금리를 한 번 더 올리느냐보다 기업과 투자자가 실제로 마주하는 장기 자금 비용이 높은 상태로 고착되는지가 더 중요해졌다.
브렌트유도 배럴당 100.20달러로 100달러선을 지켰다. 중동 리스크와 멕시코만 기상 변수까지 겹치면 에너지 가격이 물가 둔화를 늦출 수 있다. 장기금리를 다시 밀어 올릴 수 있는 연결고리다.
반도체 -1.12%, 나스닥 -0.22%보다 더 중요했던 숫자
SOXX는 1.12% 내렸다. 나스닥 하락률의 약 5배다. 러셀2000도 1.31% 하락했다. 금리에 민감한 영역이 대형지수보다 훨씬 약했다는 뜻이다.
반도체 안에서도 차이는 있었다. 마이크론 같은 메모리 종목은 상대 강세를 보였지만 파운드리, 장비, 설계주 전반은 약했다. 그래서 이날을 “AI 반도체 수요 붕괴”로 읽는 것은 과하다. 최근 상승분에 대한 차익실현과 금리 민감도가 동시에 작용한 조정에 가깝다.
| 관찰 대상 | 10월 7일 흐름 | 읽어야 할 의미 |
|---|---|---|
| S&P500 / 나스닥 | -0.22% / -0.22% | 대형주가 지수 낙폭을 제한 |
| 러셀2000 | -1.31% | 높은 자금조달 비용에 더 민감 |
| SOXX | -1.12% | 고밸류와 차익실현 압력 확인 |
| 10년물 국채 | 장중 5.36%대 → 입찰 후 5.27%대 | 5%대에서 실수요 유입 확인 |
이번 하락만으로 추세 전환이나 급락장을 말하기는 이르다. VIX가 크게 뛰지 않았고, 10년물 입찰은 오히려 채권시장에 완충력을 보여줬다.
다만 더 편한 신호도 아니다. 지수는 대형주 몇 종목만으로 오래 버틸 수 있지만, 건강한 상승장은 보통 참여 종목이 넓어진다. 앞으로 금리가 안정되는데도 러셀2000과 SOXX가 계속 뒤처진다면 문제의 초점은 “금리 쇼크”에서 “상승 동력의 집중”으로 바뀐다.
투자자가 서둘러 겁먹을 장도, 지수만 보고 안심할 장도 아니었다. 다음 확인 순서는 단순하다.
금리 안정 → 반도체 회복 → 소형주 동참 → 시장 폭 개선. 이 연결이 만들어지면 이번 조정은 소화 과정에 가까워진다.
반대로 첫 단계만 되고 나머지가 따라오지 않으면 지수의 겉모습보다 내부 체력이 더 빠르게 약해질 수 있다.
- 아직 그렇게 단정할 근거는 부족하다. 장기금리 상승에도 국채 입찰 수요가 강했고 지수 낙폭도 제한적이었다. 다만 시장 폭 악화가 며칠 이상 이어지는지는 확인 필요.
- 하루 가격 움직임만으로는 부족하다. 수요, HBM 가격, 주문잔고, 마진, 데이터센터 투자 계획이 함께 둔화될 때 펀더멘털 변화로 볼 근거가 강해진다. 이날은 금리와 차익실현의 영향이 더 뚜렷했다.
- 그것도 아직 이르다. 5.3% 부근에서 수요가 강했다는 사실은 확인됐지만 유가, 물가, 재정적자, 연준의 추가 긴축 가능성이 남아 있다. “고점 확정”보다 “5%대에서 매수 수요가 살아났다” 정도가 맞다.
- S&P500 숫자 하나보다 10년물 금리, SOXX, 러셀2000을 같이 보는 편이 낫다. 세 지표가 동시에 안정되면 시장 내부가 회복되는 신호가 된다.
체크 포인트
인사이트 타임스 편집부