AI Agent가 없애는 것은 일자리가 아니라 ‘귀찮음의 경제’일 수 있다
우리가 쓰지 않는 구독을 계속 내고, 더 좋은 금리가 있어도 은행을 옮기지 않고, 여행 가격을 일일이 비교하지 않는 이유는 대부분 같다. 귀찮기 때문이다. AI Agent가 처음 공격하는 것은 노동보다 이 ‘마찰비용’일 가능성이 크다.
20초 핵심
챗봇이 답변 비용을 낮췄다면, Agent는 행동 비용을 낮춘다
Meta가 9월 8일 내놓은 Muse는 질문에 답하는 챗봇과 다르다. 웹을 돌아다니고, 예약하고, 구매하고, 폼을 작성하고, 여러 앱을 연결해 실제 일을 수행한다. Meta는 금융 기능의 사례로 반복결제를 찾아 사용하지 않는 구독을 취소하도록 돕는 기능도 제시한다.
경제학적으로 보면 Agent의 핵심은 인간처럼 생각하는 로봇보다 거래비용과 전환비용을 크게 낮추는 소프트웨어에 가깝다. 지금까지 소비자는 더 좋은 상품을 알아도 조사하고 비교하고 계정을 만들고 해지하는 과정이 귀찮아 움직이지 않았다. 기업은 그 관성에서 돈을 벌었다.
왜 월가는 여행, 구독, 금융, 세무를 한꺼번에 보기 시작했나
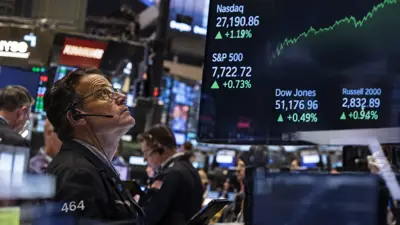
Reuters Breakingviews에 따르면 9월 한 달 S&P 500은 대체로 제자리였지만 Meta의 시가총액은 약 4,500억달러 늘었다. 반면 Booking과 Expedia는 약 20%, Netflix는 18%, Spotify는 12%, Planet Fitness는 20%, H&R Block과 Intuit는 약 20%, Capital One과 Bank of America는 10% 넘게 하락했다.
이 주가 움직임을 모두 Muse 때문이라고 보면 안 된다. Reuters도 높은 금리와 에너지 가격을 별도 원인으로 명시한다. 더 유용한 해석은 시장이 어떤 산업을 Agent disruption의 1차 후보로 보기 시작했는가다.
Agent가 공격하는 공통점은 ‘비효율’이 아니라 ‘비효율에서 생기는 마진’
여행 플랫폼의 가치는 수많은 호텔과 항공편을 한 화면에서 비교하게 해주는 데 있었다. 하지만 Agent가 여러 사이트를 직접 돌아다니며 가격과 취소조건을 비교하고 예약까지 한다면 사용자가 OTA 화면을 직접 방문할 이유는 줄어든다.
은행도 같다. 고객이 낮은 예금금리를 알아도 돈을 옮기지 않는 이유는 계좌를 찾고 개설하고 자금을 이동하는 일이 번거롭기 때문이다. Agent가 매일 금리를 비교하고 더 좋은 조건으로 이동할 수 있다면 압박받는 것은 은행업 자체가 아니라 고객의 관성에서 나오는 예대마진이다.
구독 서비스 역시 사용량을 계속 점검해 해지하는 소프트웨어가 보편화되면 ‘잊고 내는 매출’의 가치가 낮아진다. 세무, 보험, 자동차 판매처럼 정보비대칭과 복잡한 비교 과정에서 수수료가 생기는 산업도 같은 논리에 놓인다.
인터넷의 입구가 다시 바뀐다
Agent 시대의 중요한 질문은 “누가 서비스를 제공하는가”보다 “누가 소비자와 서비스 사이의 인터페이스를 소유하는가”가 될 수 있다. 사용자는 Booking을 열지 않고, 은행 앱을 비교하지 않고, 보험사 사이트를 돌아다니지 않는다. “다음달 뉴욕 출장을 가장 합리적으로 예약해줘”라고 Agent에게 말하면 된다.
이 구조에서는 기업도 경쟁 방식이 달라진다. 검색엔진을 위한 SEO, 앱스토어를 위한 ASO 다음에는 Agent Optimization이 중요해질 수 있다. 가격, 재고, 배송, 환불, 수수료, 신뢰도, API 접근성을 Agent가 쉽게 읽고 비교할 수 있게 만드는 능력이다.
AI Agent disruption map
| 기업 구조 | Agent 시대 영향 | 왜 중요한가 |
|---|---|---|
| 높은 Switching Cost | 위험 증가 | 비교와 이동이 자동화되면 고객 관성 약화 |
| 중개수수료 의존 | 위험 증가 | Agent가 직접 탐색, 비교, 거래하면 인터페이스 가치 하락 |
| 미사용 구독매출 의존 | 위험 증가 | 사용량 점검과 해지가 자동화될수록 새는 매출 감소 |
| 정보비대칭 기반 마진 | 위험 증가 | 가격, 금리, 조건 비교 비용 급락 |
| 독점적 물리자산 | 방어력 높음 | Agent가 인터페이스는 바꿔도 희소한 실제 공급은 만들 수 없음 |
| 독점적 데이터 · 서비스 | 방어력 높음 | 대체 가능한 선택지가 적으면 Agent도 결국 해당 공급자를 선택 |
| 강한 Network Effect | 방어력 가능 | 참여자가 많을수록 서비스 자체 가치가 커지는 구조 |
| Compute Infrastructure | 수혜 가능성 | 소비자와 기업이 모두 Agent를 쓰면 추론 · 협상량 증가 |
끝에는 Agent vs Agent가 남을 수 있다
소비자는 Agent에게 “가장 싸게 사라”고 명령한다. 기업도 Agent에게 “가장 높은 마진을 지켜라”고 명령할 수 있다. 가격, 프로모션, 광고, 재고, 협상이 사람보다 훨씬 높은 빈도로 자동화되면 거래 한 건에 필요한 추론량은 오히려 커질 수 있다.
Reuters Breakingviews가 칩 기업을 잠재적 수혜자로 본 이유도 여기에 있다. 누가 협상에서 이기든 양쪽 Agent가 계속 계산해야 하기 때문이다. 다만 여기에서도 “Agent 증가 = 모든 반도체 기업 수혜”는 아니다. 실제 추론량, 모델 효율 개선, 가격 하락, 자체칩 확대를 함께 봐야 한다.
AI Agent를 “어떤 직업을 없앨까”라는 질문만으로 보면 중요한 변화를 놓치기 쉽다. 더 빠른 변화는 직업보다 마진 구조 에서 먼저 나타날 수 있다.
투자자에게 필요한 질문도 바뀐다. “이 회사는 AI로 대체되는가”보다 “이 회사의 마진 중 얼마가 고객의 귀찮음, 낮은 비교 빈도, 복잡한 해지 과정, 정보비대칭에서 나오는가”를 보는 편이 더 실용적이다.
다만 브랜드와 플랫폼의 가치가 모두 사라진다고 단정할 단계는 아니다. 사람은 가격만으로 소비하지 않는다.
신뢰, 취향, 서비스 품질, 로열티, 독점 상품은 여전히 강한 변수다. 또한 Agent가 실제 결제와 금융 이동을 대규모로 수행하려면 보안, 책임소재, 규제, 개인정보 접근이라는 장애물도 남아 있다.
그래서 지금의 핵심은 “중개업은 끝났다”가 아니다. 소비자의 비합리성을 전제로 만든 수익모델에 할인율을 더 적용해야 할 시점이 왔을 가능성 이다.
- 그렇게 단정하기 어려움.
- 호텔 재고, 결제, 고객지원, 로열티, 패키징 능력은 여전히 가치 있는 자산.
- 다만 사용자의 첫 화면을 Agent가 가져가면 OTA의 광고효율과 중개수수료 협상력이 약해질 가능성.
- 가격 비교가 쉬워지면 약한 브랜드의 프리미엄은 압박 가능.
- 반대로 강한 신뢰, 독점 상품, 커뮤니티, 감성적 선호는 기계적 최저가 비교로 대체하기 어려움.
- 예금자가 낮은 금리를 알고도 움직이지 않는 ‘예금 관성’이 수익성에 기여.
- Agent가 금리 비교와 자금 이동을 자동화하면 저원가 예금의 안정성이 약해질 수 있음.
- 다만 실제 자동 이동에는 규제, 보안, 본인인증이라는 큰 장벽 존재.
- 특정 종목보다 사업모델의 마진 원천부터 확인.
- 높은 Switching Cost, 복잡한 해지, 중개수수료, 정보비대칭 비중이 높을수록 Agent 노출도 상승.
- 반대로 희소한 물리자산, 독점 데이터, 강한 네트워크 효과는 상대적 방어력.
체크 포인트
인사이트 타임스 편집부