Tesla의 가장 큰 자산은 자동차가 아니다: Robotaxi·Optimus가 ‘옵션’에서 ‘사업’이 되는 순간
Tesla의 AI 가치는 자율주행과 휴머노이드에 집중돼 있다. 성공하면 자동차 제조업의 시장 크기를 훨씬 넘어설 수 있다. 문제는 기술 데모와 대량 배치 사이의 거리다. 수천 대가 실제로 일하고, 사고율이 낮고, 사람이 덜 개입하며, 차량·로봇 한 대당 현금이 남아야 비로소 옵션이 사업이 된다.
20초 핵심
Tesla를 자동차 회사로만 보면 '너무 비싸' 보이고, AI 회사로만 보면 '너무 많은 것'을 '미리' 믿게 된다
Tesla를 평가하기 어려운 이유는 하나의 회사 안에 서로 다른 시간축의 사업이 겹쳐 있기 때문이다.
현재 돈을 버는 핵심은 자동차와 에너지다.
미래 기업가치를 크게 바꿀 수 있는 것은 FSD, Robotaxi, Optimus다.
이 둘은 검증 수준이 다르다.
자동차는 생산량, 인도량, ASP, gross margin, operating margin, FCF가 이미 존재한다.
Robotaxi와 Optimus는 시장 크기가 훨씬 클 수 있지만 실제 대량배치, unit economics, 안전성, 규제, 유지보수 비용이 아직 충분히 검증되지 않았다.
그래서 Tesla 투자에서 가장 위험한 오류는 미래 사업을 무시하는 것도 아니고 미래 사업을 확정된 현금흐름처럼 계산하는 것도 아니다.
현재 실적과 미래 옵션을 분리해서 평가하지 않는 것이다.
현재 자동차 사업은 오히려 미래 옵션의 비용을 보여준다
Q2 2026 Tesla 매출은 282억3,600만달러로 전년 대비 26% 증가했다.
차량 인도량은 48만126대로 25% 늘었다.
하지만 영업이익은 3억9,800만달러로 57% 줄었다.
영업마진은 1.4%.
자동차 gross margin에서 regulatory credit을 제외한 non-GAAP 기준은 16.3%였다.
영업현금흐름은 46억9,700만달러였지만 CAPEX가 57억8,900만달러로 급증하면서 FCF는 -10억9,200만달러가 됐다.
Tesla는 자동차 판매가 다시 늘고 있지만 AI와 기타 R&D, 신공장과 AI 인프라 투자가 동시에 손익과 현금흐름을 압박하는 단계다.
이 숫자는 중요한 메시지를 준다.
미래 옵션은 공짜가 아니다.
Robotaxi와 Optimus를 현실로 만들기 위해 현재 사업의 현금이 다시 투자되고 있다.
FSD 구독 148만 건은 Tesla AI에서 가장 먼저 ‘돈으로 확인된’ 지표다
Q2 2026 Tesla의 active FSD subscriptions는 148만 건이었다.
전년 동기 95만 건에서 56% 증가했다.
회사는 북미 신규 인도차량의 FSD attach rate가 55%를 넘었다고 밝혔다.
이 숫자가 중요한 이유는 Robotaxi와 달리 FSD는 이미 고객이 돈을 내는 소프트웨어라는 점이다.
Tesla의 AI가 고객의 지불의사로 전환되고 있다는 실제 증거다.
다만 FSD는 여전히 Supervised다.
Tesla 공식 자료도 운전자 적극 감독이 필요하며 차량을 autonomous로 만들지 않는다고 명시한다.
따라서 FSD 구독 증가를 곧바로 완전자율주행 성공으로 해석해서는 안 된다.
확인된 사실은 소프트웨어 monetization이 빠르게 늘고 있다는 것이다.
완전 자율성은 별도의 검증 문제다.
Robotaxi의 핵심은 ‘차가 혼자 간다’가 아니라 ‘플릿이 돈을 번다’다
Robotaxi 이야기는 영상 한 장면으로 너무 쉽게 평가된다.
차가 운전자 없이 움직인다.
그러면 성공처럼 보인다.
하지만 사업의 기준은 훨씬 높다.
1대가 움직인다.
100대가 움직인다.
1,000대가 움직인다.
수만 대가 동시에 움직인다.
사고율이 충분히 낮다.
원격개입률이 낮다.
승객 대기시간이 짧다.
차량 가동률이 높다.
청소·충전·타이어·정비·보험 비용을 제하고도 차량 한 대당 현금이 남는다.
여기까지 가야 Robotaxi가 기술이 아니라 사업이 된다.
Tesla는 Q2 자료에서 Austin의 무감독 운행지역을 확대했고 7월에는 Miami, Orlando, Tampa에서 무감독 rides를 시작했다고 밝혔다.
Cybercab 생산도 Q2에 시작됐다.
그러나 초기 배치와 전국적 네트워크 사이에는 여전히 큰 거리가 있다.
2026년 9월의 Cybercab: ‘시작했다’는 사실과 ‘스케일했다’는 사실을 분리해야 한다
Reuters에 따르면 Tesla는 9월 초 Austin의 제한된 지역에서 스티어링 휠과 페달이 없는 Cybercab의 승객 운행을 시작했다.
Texas에 등록된 Tesla 자율주행차는 약 420대였고 이 가운데 Cybercab은 45대 수준이었다.
이것은 중요한 진전이다.
목적형 차량이 실제 공공도로 서비스에 들어갔기 때문이다.
그러나 동시에 규모는 아직 작다.
더구나 NHTSA는 Cybercab이 기존 연방 자동차안전기준을 어떻게 충족하는지 검토에 들어갔다.
이 사례는 Tesla Robotaxi를 볼 때 ‘launch’와 ‘scale’을 구분해야 한다는 점을 보여준다.
서비스 시작은 기술·규제의 첫 관문을 통과했다는 뜻이다.
대규모 사업성 증명은 아직 다른 단계다.
Waymo와 Zoox가 중요한 이유: Tesla는 기술만이 아니라 배치 속도로도 경쟁한다
Robotaxi 시장은 Tesla 혼자 기다려주는 시장이 아니다.
Waymo는 여러 미국 도시에서 유료 완전자율 서비스를 운영하고 있고 추가 도시로 확장 중이다.
Amazon의 Zoox도 2026년 Las Vegas에서 유료 서비스를 시작했고 다른 도시로 테스트를 넓히고 있다.
이 경쟁에서 Tesla의 강점은 매우 크다.
수백만 대의 기존 차량에서 수집되는 영상 데이터.
자체 차량 제조.
FSD 소프트웨어.
전용 Cybercab.
충전 인프라.
수직통합.
반대로 경쟁사의 강점도 있다.
Waymo는 특정 지역에서 이미 상당한 무인운행 경험과 규제운영 경험을 쌓았다.
Tesla의 진짜 경쟁력은 ‘end-to-end AI가 더 우아한가’가 아니라 더 많은 도시에서 더 낮은 비용으로 더 안전하게 배치할 수 있는가로 증명돼야 한다.
Robotaxi unit economics를 계산할 때 반드시 들어가야 할 비용
Robotaxi 사업을 단순히 ‘운전기사 인건비가 없어지니 엄청난 마진’이라고 계산하면 위험하다.
차량 감가상각이 있다.
보험이 있다.
사고와 수리비가 있다.
타이어가 있다.
충전비가 있다.
청소비가 있다.
차량 재배치 비용이 있다.
원격관제와 고객지원 인력이 필요할 수 있다.
규제준수 비용도 있다.
수요가 적은 시간에는 차량이 놀 수 있다.
반대로 피크타임에는 차량이 부족할 수 있다.
결국 중요한 숫자는 mile당 매출이 아니라 contribution margin per paid mile이다.
더 나아가 차량 한 대가 1년에 만들어내는 FCF와 초기 차량원가의 관계를 봐야 한다.
Robotaxi는 자율주행 기술사업이면서 동시에 매우 복잡한 플릿 운영사업이다.
Tesla의 가장 강한 해자는 데이터인가, 제조인가
Tesla Robotaxi 논리에서 가장 자주 언급되는 해자는 데이터다.
수백만 대 차량이 현실 도로를 달리며 영상을 만든다.
그 데이터가 모델 학습으로 돌아간다.
새 모델이 다시 차량에 배포된다.
더 많은 주행 데이터가 쌓인다.
강력한 flywheel이다.
하지만 데이터만으로 충분하지 않다.
Physical AI에서는 실제 장비를 싸고 빠르게 만들 수 있어야 한다.
Tesla는 자동차 제조공장, 배터리, power electronics, 자체 inference computer, 소프트웨어 OTA를 모두 가지고 있다.
이 수직통합은 Robotaxi를 단순 software license보다 훨씬 낮은 차량원가와 빠른 배치로 연결할 가능성을 만든다.
결국 Tesla의 해자는 ‘데이터’ 하나보다 데이터+제조+소프트웨어+에너지 인프라가 연결되는 구조에 있다.
Optimus는 Robotaxi보다 더 큰 시장일 수 있지만 검증 단계는 더 이르다
Optimus의 장기 잠재시장에는 상한을 잡기 어렵다.
공장.
창고.
물류.
서비스.
가정.
인간 노동이 존재하는 거의 모든 곳이 잠재시장이다.
하지만 바로 그 이유 때문에 과대평가 위험도 크다.
범용 휴머노이드가 사람의 일을 얼마나 많이 대체할 수 있는지는 아직 확정된 사실이 아니다.
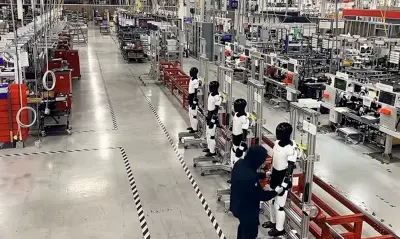
Tesla는 Q2 2026 자료에서 Fremont의 Model S/X 생산라인을 해체하고 Optimus 1세대 생산라인을 설치하고 있다고 밝혔다.
회사는 곧 생산을 시작할 것으로 예상하며 초기 Optimus 빌드는 Optimus Academy에서 training data 수집과 기능개발에 사용한다고 설명했다.
이 표현이 중요하다.
초기 생산분의 목적부터 고객 판매보다 학습과 개발에 가깝다.
아직 제품 검증 단계다.
Optimus에서 봐야 할 숫자는 ‘몇 대 만든다’가 아니다
휴머노이드 산업에서는 생산목표가 자주 헤드라인이 된다.
하지만 투자자는 생산능력과 경제적 배치를 구분해야 한다.
1만 대를 만들 수 있다.
그것과 1만 대가 고객 현장에서 이익을 내며 일한다는 것은 다르다.
Optimus에서 가장 중요한 KPI는 다음과 같다.
하루 실제 작업시간.
충전시간.
MTBF.
MTTR.
사람 intervention rate.
작업 성공률.
손·관절 부품의 수명.
작업당 에너지 비용.
연간 MRO 비용.
인간 작업자 대비 cost per task.
이 숫자가 공개되기 전까지 Optimus의 대규모 경제적 가치는 시나리오로 다뤄야 한다.
가능성은 매우 크지만 아직 확인된 현금흐름은 아니다.
Tesla가 공장을 Optimus의 첫 고객으로 갖는 것은 상당한 장점이다
Tesla에는 로봇 스타트업이 갖기 어려운 자산이 있다.
자기 공장이다.
Optimus를 외부 고객에게 처음부터 설득할 필요가 없다.
Tesla 공장에서 반복작업을 찾을 수 있다.
실제 생산라인에서 테스트한다.
실패한다.
데이터를 모은다.
하드웨어를 수정한다.
소프트웨어를 업데이트한다.
다시 배치한다.
이 구조는 현대차와 Boston Dynamics가 갖는 장점과 비슷하다.
로봇 제조사와 초기 고객이 같은 조직 안에 있다.
다만 여기에서도 내부 테스트와 외부 상업화는 구분해야 한다.
Tesla 공장에서 경제성이 나온다고 다른 산업과 다른 고객 환경에서도 곧바로 같은 ROI가 나온다는 보장은 없다.
AI 컴퓨팅까지 직접 가져가려는 이유
Tesla는 Q2 자료에서 Austin의 반도체 fab 건설과 장비조달을 계속 진행하고 있다고 밝혔다.
회사는 자체 chipmaking capability를 장기적으로 확보해 제품에 필요한 logic과 memory chip의 안정적 공급을 만들겠다는 목적을 제시한다.
이 방향은 Tesla가 단순 자동차 제조사에서 Physical AI stack을 수직통합하려는 의도를 보여준다.
데이터.
학습 컴퓨팅.
Inference chip.
차량.
로봇.
공장.
에너지.
만약 이 요소가 하나의 flywheel로 연결되면 Tesla의 장기 해자는 상당히 깊어질 수 있다.
그러나 fab는 막대한 CAPEX와 높은 실행난도를 요구한다.
따라서 자체 반도체 생산이 실제 cost advantage와 supply advantage를 만드는지는 별도로 검증해야 한다.
Tesla의 가장 큰 투자 위험은 기술 실패가 아니라 ‘시간’일 수 있다
Tesla의 미래사업이 결국 성공한다고 가정해도 투자자는 손실을 볼 수 있다.
왜냐하면 시간이 가치평가를 바꾸기 때문이다.
Robotaxi 대량배치가 예상보다 5년 늦어진다.
Optimus의 상업화가 예상보다 7년 늦어진다.
그동안 자동차 마진은 낮다.
CAPEX는 계속 들어간다.
경쟁사는 늘어난다.
그러면 최종 기술이 성공해도 현재 주가가 기대하는 현금흐름의 현재가치는 크게 달라질 수 있다.
미래 옵션의 가장 큰 적은 ‘불가능’만이 아니다.
지연이다.
Tesla에서 일정과 실제 배치량을 집요하게 봐야 하는 이유다.
그래서 Tesla는 밸류에이션을 자동차 회사처럼도, AI 회사처럼도 단순 계산하기 어렵다
Tesla를 기존 자동차 PER로만 보면 Robotaxi와 Optimus 옵션을 거의 0으로 보는 셈이 된다.
반대로 Robotaxi와 Optimus의 거대한 TAM을 거의 확정적으로 현재가치에 넣으면 실행위험을 지나치게 낮게 보는 셈이다.
더 합리적인 접근은 사업을 분리하는 것이다.
현재 자동차·에너지 사업의 가치.
FSD 소프트웨어의 현재 monetization 가치.
Robotaxi의 확률가중 옵션가치.
Optimus의 확률가중 옵션가치.
그리고 이 미래사업에 필요한 추가 CAPEX와 희석·실행위험.
각각을 따로 보는 방식이다.
Tesla의 투자논리는 결국 ‘얼마나 큰 시장인가’보다 ‘그 시장에 도달할 확률과 시간이 얼마인가’에 달려 있다.
What to Watch
등록 차량과 상업운행 차량이 수십 대에서 수천 대로 얼마나 빨리 늘어나는지 본다.
운행거리가 늘면서 사람의 개입률과 사고율이 함께 낮아지는지가 진짜 자율성 지표다.
보험·정비·충전·청소·관제까지 포함한 paid mile당 이익이 플러스로 가는지 확인해야 한다.
Q2 2026 148만 건에서 구독자와 attach rate가 계속 상승하는지 본다. 가장 먼저 검증된 AI monetization 지표다.
생산량 발표보다 공장 내 실제 작업시간, 고장률, intervention, 인간 대비 작업원가가 훨씬 중요하다.
FAQ
Tesla는 Austin과 일부 Florida 도시에서 무감독 운행을 확대하고 Cybercab 승객 서비스를 시작했다. 다만 규모는 초기이고 지역·규제별 조건이 다르며 NHTSA 검토도 진행 중이다.
아니다. FSD subscription은 monetization이 검증되고 있다는 강한 지표지만 Tesla 공식 자료도 FSD를 Supervised로 명시하며 운전자 감독이 필요하다고 밝힌다.
초기 상업화 단계라는 뜻이다. 중요한 것은 시작 여부보다 이후 플릿 성장률과 paid miles, 안전성, unit economics다.
현재 공개자료만으로 특정 시점을 확정하기 어렵다. Tesla는 1세대 생산라인 설치와 초기 데이터 수집 계획을 공개했지만 대규모 외부 판매와 작업당 경제성은 아직 검증되지 않았다.
Robotaxi와 Optimus의 상업화 지연, 규제, 안전성, 대규모 CAPEX, 낮은 자동차 마진, 그리고 미래 성공 기대가 주가에 과도하게 선반영되는 위험이다.
- Austin 무감독 운행지역이 확대되고 7월 Miami·Orlando·Tampa에서 무감독 rides가 시작된 것은 사실이지만, 초기 배치와 전국 네트워크 사이에는 여전히 큰 거리가 있다.
- 본문 기준으로 서비스 시작은 기술·규제의 첫 관문 통과일 뿐이고, 대규모 사업성 증명은 다른 단계다.
- 148만 건은 전년 95만 건에서 56% 늘고 북미 신규 인도차량 attach rate가 55%를 넘은, AI가 지불의사로 전환된 실제 증거다.
- 다만 FSD는 여전히 Supervised이고 Tesla 공식 자료도 운전자 감독이 필요하며 차량을 autonomous로 만들지 않는다고 명시하므로, 구독 증가를 완전자율주행 성공으로 읽어선 안 된다.
- Texas 등록 Tesla 자율주행차 약 420대 중 Cybercab 45대 수준으로 규모는 아직 작지만, 목적형 차량이 실제 공공도로 서비스에 들어갔다는 점에서 중요한 진전이다.
- NHTSA가 Cybercab의 연방 자동차안전기준 충족 여부 검토에 들어간 만큼, 'launch'와 'scale'을 구분해 봐야 한다.
- 본문은 시점을 제시하지 않는다. Fremont의 Model S/X 라인을 해체해 1세대 라인을 설치 중이고 곧 생산을 시작할 것으로 예상되지만, 초기 빌드는 Optimus Academy의 training data 수집과 기능개발용이다.
- 하루 실제 작업시간, MTBF, MTTR, intervention rate, cost per task 같은 KPI가 공개되기 전까지 대규모 경제적 가치는 시나리오로 다뤄야 한다.
- 기술 실패보다 '시간'이다. Robotaxi 대량배치나 Optimus 상업화가 수년 지연되는 동안 자동차 마진은 낮고 CAPEX는 계속 들어가며 경쟁사는 늘어난다.
- 실제로 Q2 2026에는 매출이 282억3,600만달러로 26% 늘었어도 영업이익은 3억9,800만달러(마진 1.4%), CAPEX 57억8,900만달러로 FCF가 -10억9,200만달러였다.
체크 포인트
인사이트 타임스 편집부