20초 핵심
1
TSMC 9월 매출은 54.6% 늘었고, DRAM과 NAND 계약가격도 4분기에 계속 오를 것으로 전망된다.
2
HBM 사양 축소 검토, 메모리 동시 증설, 미국 전력 부족, AI 차입 시장 냉각은 중기 위험으로 커지고 있다.
3
주가 조정만으로 업황 피크라고 보기는 어렵고, 다음 주 ASML과 TSMC 실적이 다음 확인 지점이다.
2026-10-11(일) 09:13 KST · 공개자료 확인 기준: 2026-10-10까지
한 줄 결론 | 실물 사이클은 상승 지속. DRAM·NAND 계약가격은 여전히 상승, HBM 공급자 우위 유지. 그러나 AI 금융비용·전력 부족·메모리 동시 증설이 2027~2029년 위험을 키우는 국면.종합: 실물 상승 밸류에이션 경계 중기 공급과잉 감시 · 전체 피크/롤오버 판정 근거 부족
01. 이번 주 핵심 변화
실적 강세 확인 — TSMC 9월 매출 NT$5,118.6억, YoY +54.6%; 삼성 3Q 잠정 영업이익 107.4조원, YoY +782.5%. 선단공정·메모리 실물 수요의 강세.
첨단 패키징 증설 구체화 — GlobalFoundries–TSMC, 미국 CoWoS용 실리콘 인터포저 20억 달러 제조계약(10/8). 양산 확대 예정은 2028년 상반기; 지금 당장 공급이 늘어나는 계약은 아님.
전력 제약의 주문 지연 리스크 — Morgan Stanley, 미국 데이터센터 2028년까지 순전력 부족 32GW(수요 대비 34%) 추정. 메모리·광통신 등 후방 부품은 가동 지연 시 납기 조정 위험.
02. 종합 판정표
03. 메모리 가격·HBM 체크
가격 방향 — 반드시 구분
- 범용 DRAM: 4Q26 계약가격 +10~15% QoQ 전망. 가격 상승 지속, 상승률 둔화에 해당; 하락 전환 아님.
- 전체 NAND: 4Q26 계약가격 +15~20% QoQ 전망. Enterprise SSD 강세와 client SSD 수요 부진의 동시 존재.
- HBM ASP: TrendForce 2027년 혼합 ASP +121% YoY 전망. HBM4·HBM4E 고가 제품 비중 상승이 포함된 예측치로, 동일 제품 단가 +121% 확정과는 별개.
HBM 공급계약·인증
- HBM4 고객 인증: Nvidia Vera Rubin용 삼성·SK하이닉스·Micron 3사 인증 보도 존재. 실제 업체별 출하량·수율·고객 점유율은 별도 확인 필요.
- 경쟁 구도: 2Q26 HBM 매출점유율 SK하이닉스 50%, 삼성 33%, Micron 18%(반올림 합계 101%). 삼성 추격 가속, SK하이닉스 선두 유지.
- LTA·take-or-pay: Micron 장기 고객약정과 예치금 확대 확인. 단, 고객별 가격 하한·take-or-pay 조항은 공개자료로 일괄 확인 불가; RPO나 예치금이 곧 가격 보장 계약이라는 해석 금물.
- 새 경고 — HBM 디스펙: GPU·ASIC 업체의 12-Hi 대신 8-Hi 검토. 시스템 비용과 공급 제약에 따른 선택; 수요 붕괴는 아니지만 GPU당 HBM 비트 탑재량 하향 가능성은 별도 감시.
해석 규칙: 계약가격 상승과 현물가격 하락은 동시에 발생 가능. 전체 NAND 계약가격 강세만으로 client SSD 주문 회복을 단정할 수 없고, HBM 혼합 ASP 상승만으로 동급 제품 가격 상승을 단정할 수도 없음.
04. CapEx와 2027~2029 공급과잉 위험
05. EUV·장비·파운드리·CoWoS
- ASML: 2Q 매출 93.3억 유로, Installed Base Management 27.62억 유로(QoQ 약 +11%). Low-NA EUV 생산능력 2027년 +30% 계획. 3Q 실적 발표 10/14 예정; 신규 주문·중국 DUV 비중은 그때 재판정.
- High-NA: Intel 선행 도입, 삼성·SK하이닉스 2028년, TSMC 2030년 도입 방향 보도. Hyper-NA는 10년 내외 장기 로드맵.
- TSMC: 2Q 선단공정 2nm 매출 비중 3%, 전체 GM 67.7%. 9월 매출 YoY +54.6%. 3Q GM·2nm 수율·CoWoS 가동률은 10/15 실적에서 확인.
- CoWoS: GF의 20억 달러 인터포저 공급계약은 미국 첨단패키징 공급망 확장 신호. 2028년 상반기 양산 확대 예정; 현재 수급 완화로 즉시 계산 금물.
- 삼성·Intel Foundry: 선단공정 기술 진전과 실제 외부 고객 수주·수율·가동률은 분리 평가. 삼성 파운드리의 손익 개선은 아직 확정되지 않은 검증 항목.
- AMAT·Lam·KLA·Tokyo Electron: 선단공정·식각·증착·검사 수요의 구조적 수혜 가능성. 이번 주 신규 주문의 동시 강세를 뒷받침할 업체별 확정 공시 부족; 다음 실적에서 메모리 고객 투자 비중 확인.
06. GPU·ASIC·GPU 클라우드
- Nvidia: FY27 2Q 매출 962.2억 달러(+106% YoY), 데이터센터 890억 달러(+117%), GM 75%. Vera Rubin 생산 확대. 네트워킹·광통신 매출과 GPU 마진의 동반 유지가 관건.
- AMD: GPU 대안과 랙 규모 플랫폼 확대. 삼성 파운드리·메모리 협력은 검토 단계 보도; 체결 계약과 구분.
- Broadcom·자체칩: AI 반도체 167억 달러(+221% YoY), 차기 분기 217억 달러 전망. Google TPU·AWS Trainium 등은 Nvidia 점유율에는 경쟁, TSMC·HBM·패키징에는 추가 수요.
- GPU 클라우드 가격·가동률: 사업자·세대·계약기간별 차이 큼. 공개 호가만으로 전체 시장의 임대료 상승·가동률 상승을 확정하기 어려움. 실제 장기계약 단가, 갱신율, utilization, 취소·연기 물량 감시.
07. Hyperscaler AI CapEx와 ROI
- 감가상각 압박: Microsoft Cloud GM 65%(전년 동기 68%); AI 인프라 투자와 제품 믹스의 영향. 회사 전체 감가상각·상각 등 110억 달러 vs 전년 93억 달러.
- Alphabet·Amazon·Meta: AI CapEx의 매출 전환은 Cloud·광고·AI 제품별로 차등. CapEx 증가율보다 증분 매출총이익·FCF·감가상각·리스·부채의 동시 개선 여부가 검증 지표.
- Neocloud(CoreWeave 등): 장기 GPU 계약과 금융리스·담보대출의 만기 불일치 위험. 계약된 사용량과 실제 GPU 가동률을 구분.
- 월가 신용시장: AI 관련 차입 9월 발행액 230억 달러로 감소 보도. 투자자들이 부채·담보·ROI에 더 높은 프리미엄 요구.
ROI 판정: 매출·RPO 증가만으로 AI 투자수익률 확보를 선언할 수 없음. 특히 GPU 감가상각, 전력 계약, 이자·리스 비용과 실제 유료 사용량을 함께 비교할 필요.
08. 데이터센터 전력·냉각·네트워크
- 전력: Morgan Stanley의 2028년까지 미국 DC 순전력 부족 32GW 추정은 전망 모델이며, 확정된 정전·계약 취소 물량은 아님. 계통 접속 지연이 장비 인도와 클라우드 매출 인식 시점을 밀 위험.
- 수혜 구간: 변압기·스위치기어·액체냉각·전력관리·onsite generation·가스발전·연료전지. 단, 수주잔고의 매출 전환과 프로젝트 인허가를 확인해야 하는 영역.
- 광통신: 1.6Tbps 세대로 갈수록 구리 케이블 손실 증가. TrendForce 10/8, VCSEL 기반 NPO 및 CPO 기술 경쟁 확대 전망. 광모듈·레이저·광섬유 업체의 기회, 아직 모든 로드맵이 매출로 전환된 것은 아님.
- 측정 지표: 확보된 MW/GW와 실제 통전 MW/GW의 차이, 계통 접속 지연, 냉각 설비 설치율, GPU 랙 가동률, 유료 이용률.
09. 중국 메모리 경쟁
10. Wall Street 뷰와 밸류에이션 논쟁
강세론
실물 공급부족과 이익
삼성·Micron·TSMC의 기록적 매출·이익, 서버 DRAM·HBM·enterprise SSD의 가격결정력, GPU·ASIC 동반 성장.
주가 조정은 실물 수요 피크의 충분조건이 아님. 반대로 강한 실적도 고평가 주식의 추가 상승을 보장하지 않음. 이번 주 전체 시장의 선행 P/E·PEG를 동일 기준으로 검증할 충분한 데이터는 확보하지 못해 단정적 ‘버블’ 판정 보류.
11. ETF 장기투자자 실전 대응
| 행동 | 자산군 | 판단 기준 |
|---|---|---|
| 핵심 보유 | 미국 반도체 ETF(SOXX, SMH 등), 광범위 나스닥 ETF | HBM, GPU, ASIC, 파운드리 수요가 동시 둔화하기 전까지 장기 핵심 노출 유지 |
| 보완 보유 | HBM 포함 한국 반도체, AI 전력, 냉각, 네트워크 | 수주잔고뿐 아니라 실제 매출, FCF 전환 확인, 중복 보유 종목 점검 |
| 신규매수 절제 | 급등 메모리, 장비, 광통신 테마 | 호실적 발표 직후 추격보다 정해진 비중, 분할매수 규칙 우선 |
| 비중 관리 | 레버리지 반도체, 고부채 neocloud, NAND 단일 테마 | 장기 핵심보다 위성 자산; 레버리지는 일일 재설정, 변동성 손실 주의 |
| 축소 조건 | 과도하게 집중된 반도체 노출 | HBM ASP, DRAM 계약가격, TSMC GM, ASML 주문, Hyperscaler FCF 가운데 3개 이상 동시 악화 시 단계적 재평가 |
2028년: 자동 매도 시점이 아니라 검증 시점
- 좋은 경우: 신규 웨이퍼 공급이 AI 추론·ASIC·서버 DRAM 수요에 흡수, HBM 고급제품 ASP 유지, CoWoS 가동률 안정, 클라우드 FCF 회복.
- 나쁜 경우: 메모리 3사·중국 동시 증산, 고객 재고 누적, HBM 디스펙 확대, GPU 클라우드 임대료·가동률 하락, 감가상각·이자비용 급증.
- 행동: 2028년이라는 날짜 자체가 아니라 위 조건의 실측값에 따라 ETF 비중 조정.
12. 다음 주 확인할 핵심 체크리스트
다음 주에는 장비·파운드리 실적이 가장 큰 변곡점. 체크박스는 보고서를 열 때 직접 표시하는 용도.
Hyperscaler·neocloud — AI 신용스프레드, 대규모 금융조달, GPU 임대료·계약 갱신율·실제 가동률, 전력 연결 지연.
13. 최종 결론
실물 업황: 상승 지속. DRAM·NAND 계약가격 상승, HBM 고급제품 공급제약, TSMC 매출 강세, GPU·ASIC 수요 확대의 동시 확인.
경고: 이전보다 선명. PC·스마트폰 메모리 부담, HBM 사양 축소 검토, 메모리 설비투자 급증, 미국 전력 부족, AI 차입시장 냉각, 클라우드 감가상각 압박.
ETF 대응: 핵심 보유·신규 추격매수 절제·중복 노출 점검. 2028년 매도 시점 고정 금지. HBM ASP·DRAM 계약가격·TSMC GM·ASML 신규 주문·Hyperscaler FCF의 복합 악화를 실물 피크 경보로 활용.
검증 자료 및 원문 링크
- TSMC, September 2026 Revenue Report (2026-10-08).
- 삼성전자, 2026년 3분기 잠정실적 (2026-10-08).
- TrendForce, 4Q26 DRAM/NAND Contract Price Outlook (2026-09-30).
- Reuters, Morgan Stanley US Data Center Power Shortfall (2026-10-05).
- GlobalFoundries, $2B TSMC Silicon Interposer Agreement (2026-10-08).
- Financial Times, AI Borrowing Slows (2026-10-10, 일부 유료).
- Reuters, ASML–Zeiss Hyper-NA Roadmap (2026-10-08).
- Nvidia, FY27 Q2 Results (2026-08-26).
- Broadcom, FY26 Q3 Results (2026-09).
- TrendForce, HBM Blended ASP and 8-Hi Downspec (2026-09-29).
- ASML, Q2 2026 Results (2026-07-15).
- Microsoft, FY26 Q4 Earnings Call (2026-07).
- Oracle, FY27 Q1 Results (2026-09-10).
- Seoul Economic Daily / Counterpoint, CXMT DRAM Share (2026-09-03).
- Investopedia, Memory Stock Reaction to Samsung Guidance (2026-10-09).
- Nvidia HBM4 Certification Coverage (2026-06-05).
- Counterpoint Research, HBM Share Q2 2026 (2026-09-03).
- Reuters, Micron Long-Term Customer Commitments (2026-09-30).
- Micron, FY26 Q4 and Full-Year Results (2026-09-30).
- TrendForce News, HBM Wafer Capacity Share (2026-09-29).
- ASML, Q3 2026 Earnings Schedule (2026-10-14 예정).
- TSMC, Q2 2026 Results (2026-07-16).
- Reuters, Samsung Preliminary Results and Foundry Context (2026-10-08).
- Reuters, AMD Exploring Samsung Foundry Partnership (2026-10-07).
- TrendForce, VCSEL NPO and Optical Interconnect Outlook (2026-10-08).
- TSMC Investor Financial Calendar (3Q26 실적 2026-10-15 예정).
자료 사용 원칙: 회사 공시·IR을 우선, 산업 전망은 전망으로, 언론·시장조사기관 추정은 추정으로 표기. 비공개 계약 조건·GPU 가동률·정확한 최신 중국 업체 점유율 등은 확인 불가 항목으로 유지.
메모리 가격은 지금 오르고 있나?
- TrendForce는 4분기 범용 DRAM 계약가격이 전 분기보다 10~15% 오를 것으로 본다.
- 전체 NAND는 15~20% 오를 것으로 본다. 다만 이는 전망치이고, 상승률이 둔화하는 쪽이다.
HBM 가격 121% 상승은 같은 제품 값이 두 배가 된다는 뜻인가?
- 그렇게 보기는 어렵다. TrendForce의 2027년 HBM 혼합 평균판매가격 전망이 121% 상승이다.
- HBM4 같은 비싼 제품의 비중이 늘어나는 효과가 들어 있는 예측치다.
메모리 업황이 정점을 지났나?
- 지금까지 공개된 자료로는 정점이라고 판정할 근거가 부족하다.
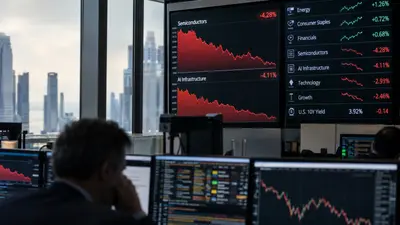
- 계약가격과 TSMC 매출은 아직 강하다. 다만 HBM 사양 하향 검토, 설비투자 급증, AI 차입 둔화는 경계 신호다.
삼성전자가 기록적 이익을 냈는데 주가는 왜 약했나?
- 기사는 높은 기대치, 고점 이익의 지속 여부, 2028년 증설, AI 신용시장 비용 상승이 논쟁거리라고 본다.
- 업황 정점과 주가 조정은 다른 사건이다. 주가 약세만으로 수요가 꺾였다고 보기는 어렵다.
미국 데이터센터 전력 부족은 반도체 업체에 어떤 영향을 주나?
- Morgan Stanley는 2028년까지 순전력 부족을 32GW로 추정한다. 이는 전망 모델이다.
- 가동이 늦어지면 메모리와 광통신 같은 후방 부품의 납기가 조정될 위험이 있다. 확정된 계약 취소는 아직 확인되지 않았다.
체크 포인트
ASML 3Q 실적 10/14신규 수주, 중국 매출 비중, 2027년 장비 증설 계획에 취소나 연기가 있는지 본다.
TSMC 3Q 실적 10/15총마진, 2nm 수율, CoWoS 투자, 2027년 CapEx 가이던스를 확인한다.
DRAM 4Q 계약가 +10~15%이 전망이 상향되는지 하향되는지, 현물가와 격차가 벌어지는지 본다.
HBM 8단 채택 확대12단 대신 8단을 쓰는 고객이 늘면 GPU당 HBM 탑재량이 줄 수 있다.
AI 차입 발행 230억 달러10월에도 감소가 이어지는지, 신용 스프레드가 벌어지는지 본다.
지금까지의 숫자로는 AI 반도체 실물은 아직 오르는 중이고, 위험은 2027~2029년 공급과 자금 쪽에 쌓이고 있다.
인사이트 타임스 편집부