앤트로픽 매출 12배 폭증, ARK가 주목한 진짜 숫자는 '컴퓨트 효율 4.3배'
AI가 일을 대신하는 시대. 매출 성장만큼 중요한 것은 그 매출을 만드는 데 들어가는 연산 비용이다.
20초 핵심
1. 매출 170억 달러, AI가 실제 업무에 들어가기 시작했다
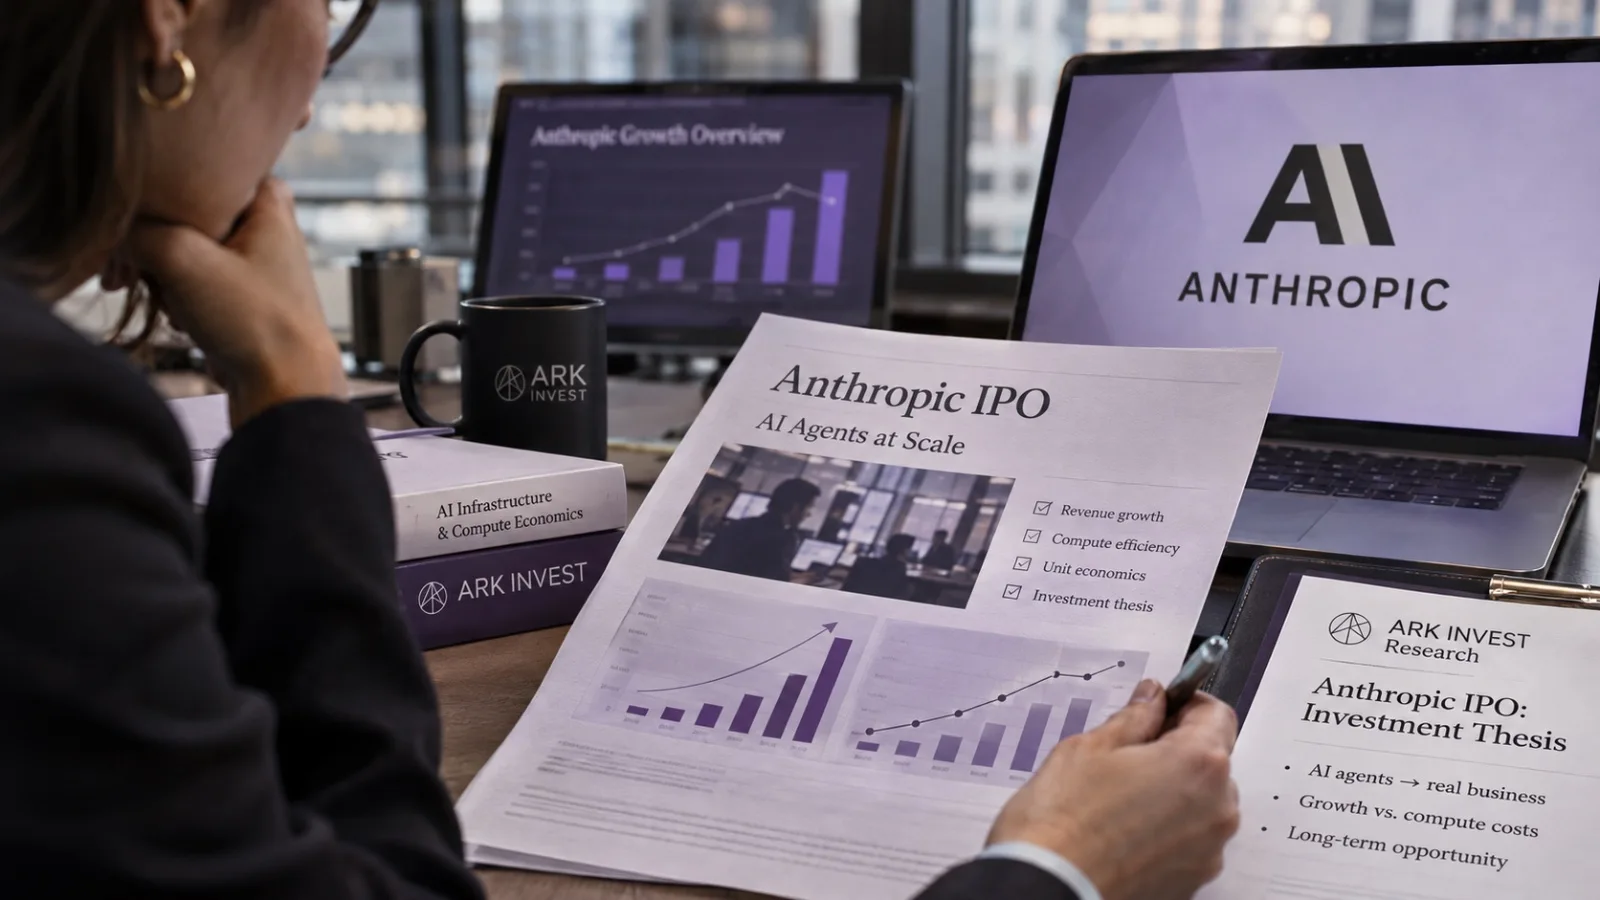
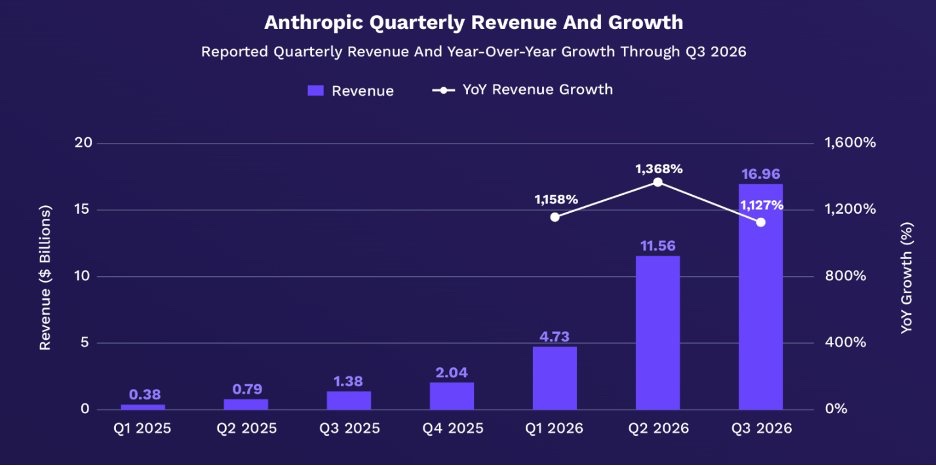
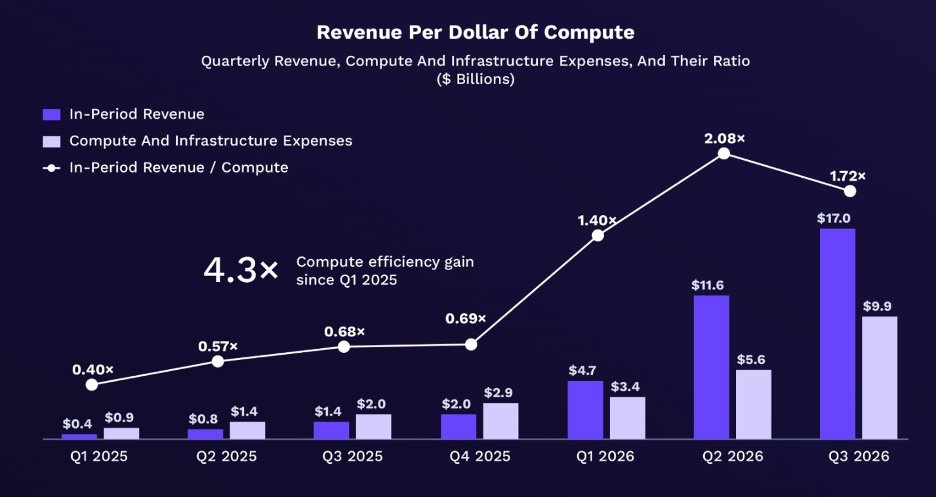
앤트로픽의 2026년 3분기 매출은 169억 5,600만 달러, 약 170억 달러다. 전년 동기 대비 1,127% 성장했다. 그러나 ARK Invest가 주목한 숫자는 매출 증가율만이 아니다. AI 연산 인프라에 1달러를 지출해 벌어들이는 매출이 1년 반 사이 0.40달러에서 1.72달러로 증가했다는 사실이다.
AI가 더 많은 일을 처리하면서 매출이 급증하고, 연산 효율까지 개선되는 구조가 실제 재무제표에 나타나기 시작했다는 것이다.
앤트로픽의 분기 매출은 2025년 1분기 3억 8,000만 달러에서 2026년 3분기 약 170억 달러로 늘었다.
특히 2026년 들어 성장 속도가 가팔라졌다. 1분기 약 47억 달러, 2분기 약 116억 달러, 3분기 약 170억 달러다.
여기서 중요한 변화는 매출의 성격이다. Claude Code와 같은 코딩 에이전트는 질문에 답하는 수준을 넘어 코드를 작성하고 수정하며 테스트까지 수행한다. Claude Cowork는 이런 업무 자동화의 범위를 일반 사무직으로 넓히려는 제품이다.
ARK는 AI가 단순한 정보 제공 도구에서 실제 업무 수행 시스템으로 발전하면서 새로운 수요를 만들어내고 있다고 해석한다.
실적 역시 이러한 해석을 뒷받침한다. 다만 성장의 기울기는 조금 달라졌다. 매출의 전분기 대비 증가율은 2026년 2분기 약 144%에서 3분기 약 47%로 둔화됐다. 절대 매출은 크게 증가했지만, 고성장률이 계속 유지된다고 가정할 수는 없다.
2. 더 중요한 숫자, 컴퓨트 효율 4.3배
AI 기업의 경제성을 이해하려면 매출만이 아니라 그 매출을 만드는 데 들어가는 연산 비용을 함께 봐야 한다.
2025년 초에는 컴퓨트 비용이 매출보다 훨씬 컸다. 지금은 같은 비용을 기준으로 더 많은 매출을 창출한다.
이는 모델 성능 향상, 알고리즘 최적화, 여러 종류의 AI 반도체 활용, 고객 사용량 증가 등이 결합된 결과로 해석할 수 있다.
다만 2026년 3분기에는 비싼 단기 컴퓨트 계약이 추가되면서 효율 지표가 직전 분기보다 하락했다. 회사는 약 50억 달러 규모의 단기 연산자원 공급이 비용 부담에 영향을 주었다고 설명했다.
여기서 구분해야 할 점이 있다. 컴퓨트 비용 1달러당 매출 1.72달러는 회사 전체의 이익률이 아니다. 인건비, 연구개발비, 판매관리비 등은 별도로 고려해야 한다.
3. AI 에이전트가 열어가는 40조 달러 노동시장
ARK가 장기 성장에 낙관적인 이유는 AI가 기존 소프트웨어 시장만 경쟁하는 것이 아니라고 보기 때문이다.
ARK는 전 세계 지식 노동자의 연간 임금 총액을 약 40조 달러로 추산한다. AI가 조사, 분석, 프로그래밍, 문서 작성 등의 생산성을 크게 높인다면 소프트웨어 기업이 기존보다 훨씬 큰 경제적 가치를 창출할 수 있다는 논리다.
그러나 40조 달러는 앤트로픽의 예상 매출이 아니다. AI가 영향을 줄 수 있는 노동의 경제적 규모다. 실제 시장 매출은 자동화 가능한 업무의 비중, 생산성 향상 정도, 기업이 지불할 가격, 경쟁에 따라 결정된다.
AI 사용 비용 하락은 자동화할 수 있는 업무의 범위를 넓힌다. 반대로 공급업체 간 경쟁이 치열해지면 가격 하락으로 매출 증가가 사용량 증가보다 느려질 수도 있다.
4. 흑자 전환 가능성과 거대한 컴퓨트 청구서
앤트로픽은 2026년 2분기에 GAAP와 조정 기준 모두에서 분기 영업흑자를 기록했다. 이는 첨단 AI 모델 개발 기업도 일정 규모에 도달하면 영업이익을 창출할 수 있다는 실증 사례다.
하지만 3분기에는 상황이 달라졌다. 대규모 컴퓨트 용량을 추가하면서 비용이 상승했고, GAAP 영업손실로 돌아섰다.
장기적으로는 효율 개선과 매출 확대가 인프라 비용을 흡수할 가능성이 있다. 반대로 높은 가격에 확보한 연산자원을 충분히 활용하지 못한다면 수익성에 부담이 생긴다.
특히 앤트로픽의 대규모 장기 컴퓨트 약정은 미래의 성장을 뒷받침하는 자산 확보 전략인 동시에, 미래 현금흐름에 대한 부담이기도 하다.
AI 산업 전체에서도 이해관계가 엇갈린다. 앤트로픽의 컴퓨트 수요 증가는 엔비디아, AMD, 구글, 아마존과 데이터센터 공급업체에 사업 기회를 제공한다. 하지만 효율 개선으로 동일한 업무에 필요한 연산량이 감소한다면, AI 사용량 증가가 실제 인프라 수요 증가로 얼마나 연결되는지 따져봐야 한다.
앤트로픽의 핵심 변화는 AI가 돈을 벌 수 있다는 기대가 실제 분기 매출과 일부 영업흑자로 확인되기 시작했다는 점이다.
과거 AI 투자의 주요 질문은 모델이 얼마나 똑똑해질 수 있느냐였다. 이제는 그 성능을 얼마나 많은 업무에 적용하고, 어떤 비용으로 제공하며, 얼마나 반복적인 매출을 만들 수 있느냐로 옮겨가고 있다.
이 변화는 AI 모델 기업에 긍정적이다. 다만 좋은 기업과 좋은 주식은 다르다.
앤트로픽은 11월 19일 미국 증시에 상장했다. 투자자에게는 장기 성장 가능성뿐 아니라 현재 주가에 반영된 성장 기대까지 중요해졌다. 시장이 이미 상당한 성공을 가격에 반영했다면 우수한 실적만으로도 주가가 계속 상승한다고 보장할 수 없다.
- 아니다. 3개월간 실제 인식한 매출이다. 이를 단순히 네 배 하면 연환산 약 680억 달러이며, 회사가 발표한 2026년 10월 매출 런레이트 약 810억 달러와도 구분해야 한다.
- 반드시 그렇지는 않다. 연산 비용 하락으로 AI 사용량이 더 빠르게 증가하면 전체 컴퓨트 수요가 확대될 수 있다. 핵심은 업무당 연산량 감소와 총업무량 증가 중 어느 쪽이 더 빠른가다.
- 아니다. AI 에이전트를 기존 고객 기반과 업무 시스템에 결합하는 기업에는 새로운 기회가 생긴다. 다만 업무 자동화로 기존 소프트웨어의 일부 기능과 좌석당 과금 모델이 압박받을 가능성도 있다.
- AI 에이전트 도입이 기대보다 느리거나, 경쟁으로 가격이 더 빠르게 하락하거나, 컴퓨트 비용과 장기 계약 부담이 매출 증가를 앞지르는 경우다.
체크 포인트
인사이트 타임스 편집부