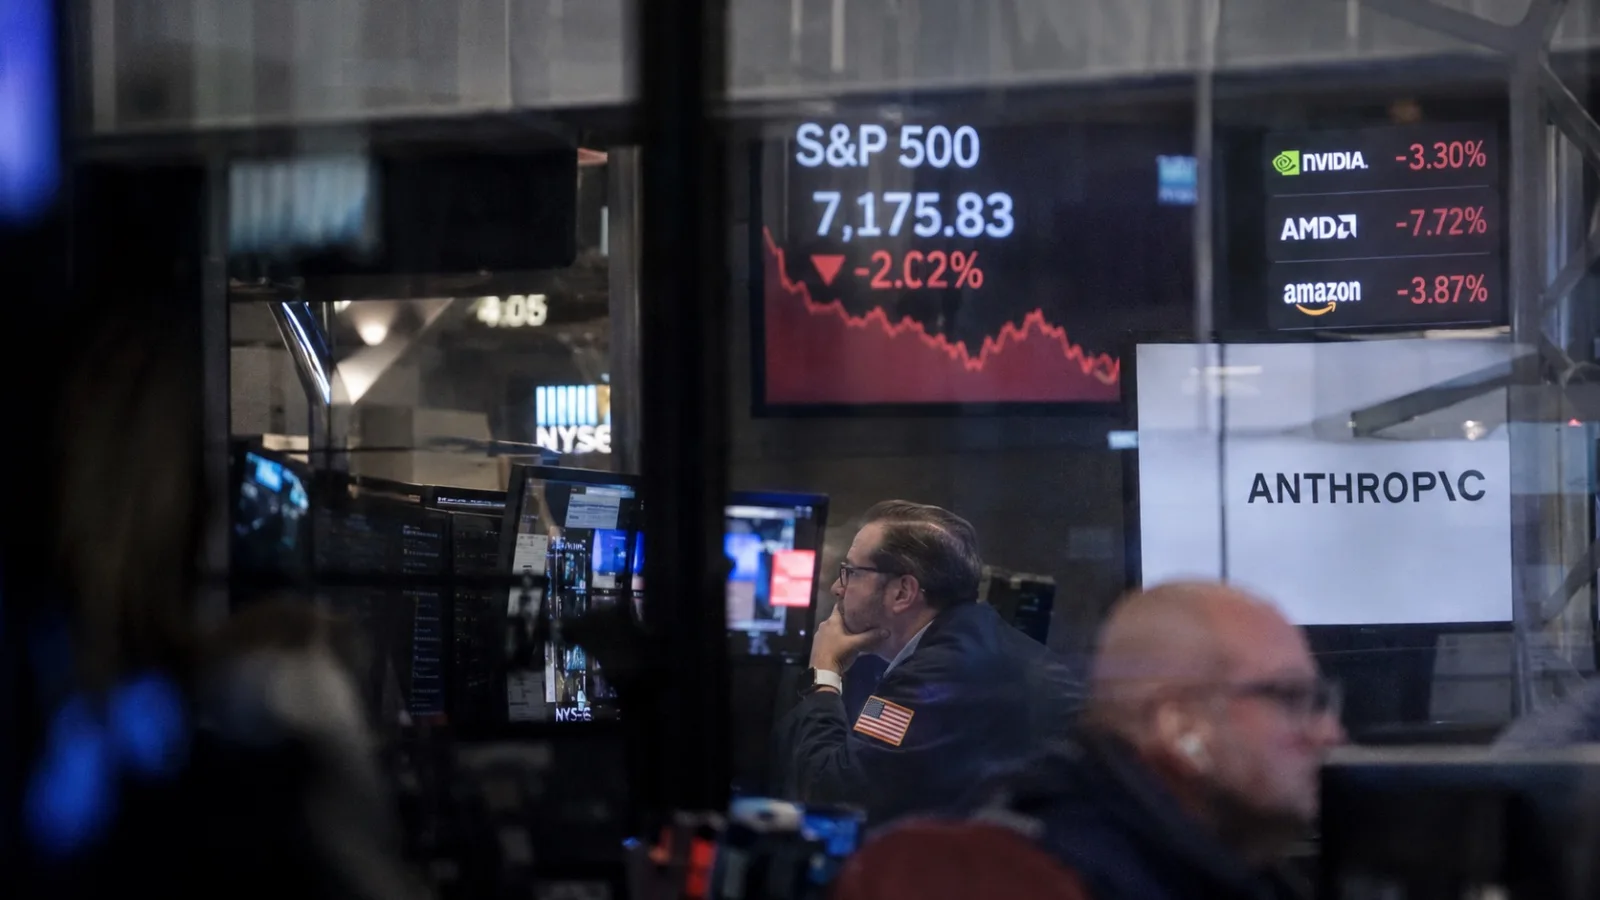
S&P 500 -2.02%, 앤스로픽 흥행도 금리 하락도 막지 못한 위험 회피
대형주와 중소형주가 함께 2%대 밀렸다. AI 상장 흥행과 금리 하락에도 주식 전반의 위험 노출을 줄인 하루.
20초 핵심
네 지수가 함께 하락한 시장
| 지수 | 종가 | 등락률 |
|---|---|---|
| S&P 500 | 7,175.83 | -2.02% |
| 다우 | 49,097.06 | -2.19% |
| 나스닥종합 | 23,879.20 | -2.25% |
| 러셀 2000 | 2,655.11 | -2.18% |
네 지수가 모두 2% 안팎으로 하락했고 S&P 500 구성 종목의 90% 이상이 하락 마감했다. 일부 대형주가 지수를 끌어내린 날이 아니라 주식시장 전체의 위험 노출을 줄인 장세에 가까웠다. 장 초반 기술주 매수세도 시장 전반의 상승으로 이어지지 못했다.
앤스로픽 상장, 흥행과 가격 유지력은 별개
공모가에서 종가까지
공모가 대비 약 +17.1%, 첫 거래가 대비 약 -12.9%.
AI 기업의 자금조달 능력에 대한 기대는 확인됐지만, 높은 가격을 계속 정당화하는 매수세는 약해졌다. 신규 상장 기대가 기존 AI 및 빅테크의 지속적인 상승으로 이어지지 않았다는 점이 핵심이다.
기존 종목을 팔아 앤스로픽을 샀다는 수급 쏠림 해석은 가설이다. 실제 자금 이동이 확인된 사실은 아니다.
필라델피아 연은 지표 : 주문 둔화와 가격 압력
| 지표 | 이전 | 이번 |
|---|---|---|
| 일반활동지수 | 20.9 | 6.3 |
| 신규주문 | 4.3 | -0.4 |
| 투입가격 | 43.2 | 58.2 |
| 판매가격 | 40.1 | 47.0 |
주문 둔화는 향후 매출과 이익 기대를 약화시킬 수 있다. 반면 가격 압력 상승은 빠른 금리 인하 기대를 제약한다. 다만 지역 제조업 조사 하나만으로 미국 경제 전체가 스태그플레이션에 들어섰다고 판단하기는 이르다.
반도체 정책 불확실성과 지지선 이탈
중국향 AI 칩 수출허가 내역 공개와 TSMC의 일부 중국 설계사 주문 제한 보도는 수요가 있더라도 허가, 생산, 출하, 매출 인식까지 이어지는 경로가 보장되지 않는다는 문제를 부각했다.
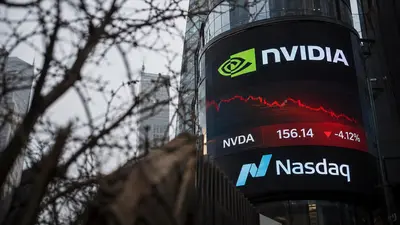
QQQ와 엔비디아는 기존 저점을 종가 기준으로 이탈했다. 이는 매수 지속력 약화를 보여주지만, 강제청산이나 프로그램 매도의 규모까지 확인된 것은 아니다.
금리가 내렸는데 주식도 내린 이유
금리와 에너지 가격
10년물 금리는 전일 대비 소폭 하락. 브렌트유는 장중 약 +0.99%.
새로운 금리 급등이 아니라 5%대 금리가 유지되는 가운데 AI 성장 기대와 주식 가격 부담을 재평가한 흐름이다. 이익 전망 약화와 높은 할인율에 대한 우려가 금리 하락의 긍정적 효과를 압도했을 가능성이 있다.
금리 하락과 유가 상승이 동시에 나타난 만큼 전형적인 경기침체 거래로 단순화하기도 어렵다. 달러와 다른 원자재까지 같은 방향으로 움직였다고 판단할 근거는 부족하다.
공포가 깊어진 시장
심리지표
주가 하락과 예상 변동성 확대가 동시에 진행됐다. 지수가 반등하더라도 VIX가 함께 내려오는지 확인해야 위험 회피 완화의 신뢰도를 판단할 수 있다.
반도체와 빅테크 : 동반 매도 속 차별화
반도체 및 AI 인프라
| 종목 | 종가 | 등락률 |
|---|---|---|
| SOXX | $137.95 | -2.75% |
| 엔비디아 | $145.98 | -3.30% |
| TSMC | $352.09 | -2.90% |
| 브로드컴 | $346.65 | -2.09% |
| AMD | $489.19 | -7.72% |
| 코어위브 | $44.91 | -6.10% |
| 마벨 | $138.47 | -4.86% |
| 인텔 | $55.72 | +1.92% |
| 퀄컴 | $162.01 | +1.38% |
GPU, 파운드리, 네트워크가 함께 밀린 공통 요인은 AI와 반도체 노출 축소로 볼 수 있다. 그렇다고 AI 최종 수요 붕괴를 뜻하는 것은 아니다. AMD와 코어위브는 업종보다 훨씬 크게 하락했고, 인텔과 퀄컴은 상승했다.
빅테크
| 종목 | 종가 | 등락률 |
|---|---|---|
| 애플 | $349.21 | -0.92% |
| 마이크로소프트 | $498.30 | -1.78% |
| 알파벳 | $271.02 | -2.93% |
| 메타 | $596.22 | -3.27% |
| 아마존 | $257.37 | -3.87% |
애플과 마이크로소프트는 상대적으로 선방했지만 아마존, 메타, 알파벳은 지수보다 약했다. 앤스로픽과 사업 관계가 있는 아마존과 알파벳도 하락해 상장 흥행이 관련주 수혜로 곧바로 이어지지는 않았다.
경기민감주와 방어주
러셀 2000의 -2.18%는 약세가 대형 기술주에 국한되지 않았음을 보여준다. 헬스케어가 예외적으로 버틴 정도이며, 방어주 전반에 대규모 자금이 유입됐다고 볼 근거는 부족하다.
중점 분석 : AMD -7.72%
SOXX(-2.75%) 대비 약 2.8배 낙폭
AMD는 이날 가장 주의 깊게 봐야 할 종목 중 하나다. 반도체 업종 전반의 위험 축소에 중국향 GPU 판매와 관련한 공매도 리포트의 의혹 제기가 겹쳤다.
- 공통 요인 : AI 및 반도체 노출 축소로 SOXX와 주요 GPU, 파운드리, 네트워크 종목 동반 하락.
- 개별 요인 : 공매도 리포트가 AMD의 중국향 GPU 거래와 수출 규정 준수에 의혹 제기.
- 정책 환경 : 중국향 AI 칩 수출허가와 TSMC 중국 고객 주문 제한 관련 보도가 같은 날 투자심리를 압박.
- 잠재 영향 : 의혹이 실제 규정 위반으로 확인될 경우 규제 리스크와 매출 인식 불확실성이 커질 가능성.
중요한 구분 : 공매도 리포트의 주장은 확인된 규정 위반 사실이 아니다. AMD 측은 관련 의혹을 부인한 것으로 보도됐다. 향후 회사 설명의 구체성, 당국 반응, 실제 매출 영향 여부가 판단 기준이다.
따라서 AMD의 하루 낙폭을 중국 사업 전체의 손상이나 AI GPU 경쟁력 약화로 곧바로 연결하는 것은 무리다. 다음 거래일에도 업종 대비 초과 하락이 이어지는지 확인해야 한다.
엔비디아 : 과매도와 강한 하락 추세의 공존
엔비디아
$145.98 (-3.30%)- 기존 148.80달러 지지선 하회, 당일 저점 145.71달러.
- 관찰할 회복 구간 148.80~151달러.
- RSI 19.64로 극단적 과매도, ADX 48.62와 약한 MACD는 하락 추세의 강도도 높다는 신호.
과매도는 반등의 조건이 될 수 있지만 바닥 확인을 대신하지 않는다. 이날은 실적 기대나 장기 AI 수요 논리보다 당장의 매도 압력이 가격을 지배했다.
테슬라 : 로보택시 진전과 시장 위험 회피
테슬라
$374.41 (-2.43%)- 사이버캡 댈러스 확대 소식은 자율주행 실행력을 평가할 재료.
- 200일 이동평균선 재이탈, 상대적 강세 약화.
- 단기 지지 관찰 구간 370~371달러, 회복 관찰 구간 381~382달러.
자율주행 사업의 실행 진전이 단기 성장주 매도를 상쇄하지 못했다. 사업의 장기 가치와 시장 전체의 위험 회피를 분리해 판단해야 한다.
Noise를 넘어 Signal을 읽다.
AI 산업의 성장성과 AI 주식의 적정 가격은 서로 다른 질문이다. 앤스로픽의 상장 흥행은 AI 기업에 대한 자본 수요가 존재한다는 근거다. 그러나 그 사실만으로 기존 AI 관련주의 높은 밸류에이션이 모두 정당화되지는 않는다.
이날 하락을 AI 최종 수요 붕괴로 단정할 필요는 없다. 반대로 과매도 지표만으로 바닥을 확정할 수도 없다. 기업의 매출 성장, 현금흐름, 규제 대응과 실제 수요를 구분해 점검하는 것이 장기 투자자에게 더 유용하다.
- 상장 공모 수요와 상장 후 주가를 지탱하는 수요는 다르다. AI 산업 성장에 대한 기대가 유지되더라도 기존 종목의 가격 부담은 별도로 평가받을 수 있다.
- 아니다. 공매도 리포트가 제기한 의혹과 확인된 사실은 구분해야 한다. AMD는 의혹을 부인한 것으로 보도됐으며 실제 규제 및 매출 영향은 추가 확인이 필요하다.
- 금리의 하루 변화보다 5%대의 높은 절대 수준과 기업 이익 전망의 불확실성이 더 크게 작용했을 가능성이 있다.
- 과매도는 반등 가능성을 시사할 뿐 바닥을 확정하지 않는다. 저점 방어와 종가 기준 회복을 함께 확인해야 한다.
- 주가보다 사업의 매출 성장, 수익성, 현금흐름, 규제 노출의 변화가 먼저다. 시장 공포와 투자 가설의 훼손을 구분하는 접근이 필요하다.
체크 포인트
인사이트 타임스 편집부