챗GPT는 개인이 키웠는데, 오픈AI 매출의 절반 이상은 기업에서 나온다

챗GPT를 대중화한 것은 개인 사용자였지만, 오픈AI 매출의 과반은 이제 기업에서 나온다. AI 기업의 가치를 결정할 기준도 사용자 수에서 실제로 처리하는 업무와 그 수익성으로 옮겨갈 수 있다.
20초 핵심

1
돈의 출처가 달라졌다. 오픈AI 매출의 과반이 기업 고객에서 발생한다.
2
경쟁의 단위가 달라진다. 좋은 답변보다 코드 수정, 테스트, 검증까지 맡는 업무 시스템이 더 큰 가치를 만들 수 있다.
3
투자 기준도 달라진다. 사용자 수보다 계약 갱신, 작업당 수익성, 기업 시스템 통합, 현금 회수가 중요해진다.
01

AI의 고객은 누구인가, 쓰는 사람인가 돈을 내는 회사인가

챗GPT의 성공을 설명할 때 우리는 보통 개인 사용자를 떠올린다. 질문하고 답을 얻는 경험이 AI를 일상으로 끌어들였기 때문이다.

그런데 매출의 중심은 이미 다른 곳에 있다. 오픈AI 공동창업자이자 사장인 그레그 브록먼은 11월 4일 미국 캘리포니아 나파에서 열린 월스트리트저널 기술 콘퍼런스에서 오픈AI 매출의 과반이 기업 고객에서 나온다고 밝혔다. 정확한 비중과 매출액은 공개하지 않았다.

개인은 답변이 마음에 들면 쓰고, 아니면 다른 서비스를 찾는다. 기업은 다르다. AI가 시간을 아끼고 실수를 줄이며 업무를 끝내준다면 매달 비용을 지불할 이유가 생긴다.

AI의 대중화가 사용자를 만들었다면, 기업 도입은 반복 매출을 만드는 시험대다.

02

코드를 써주는 AI와 일을 끝내주는 AI는 다르다

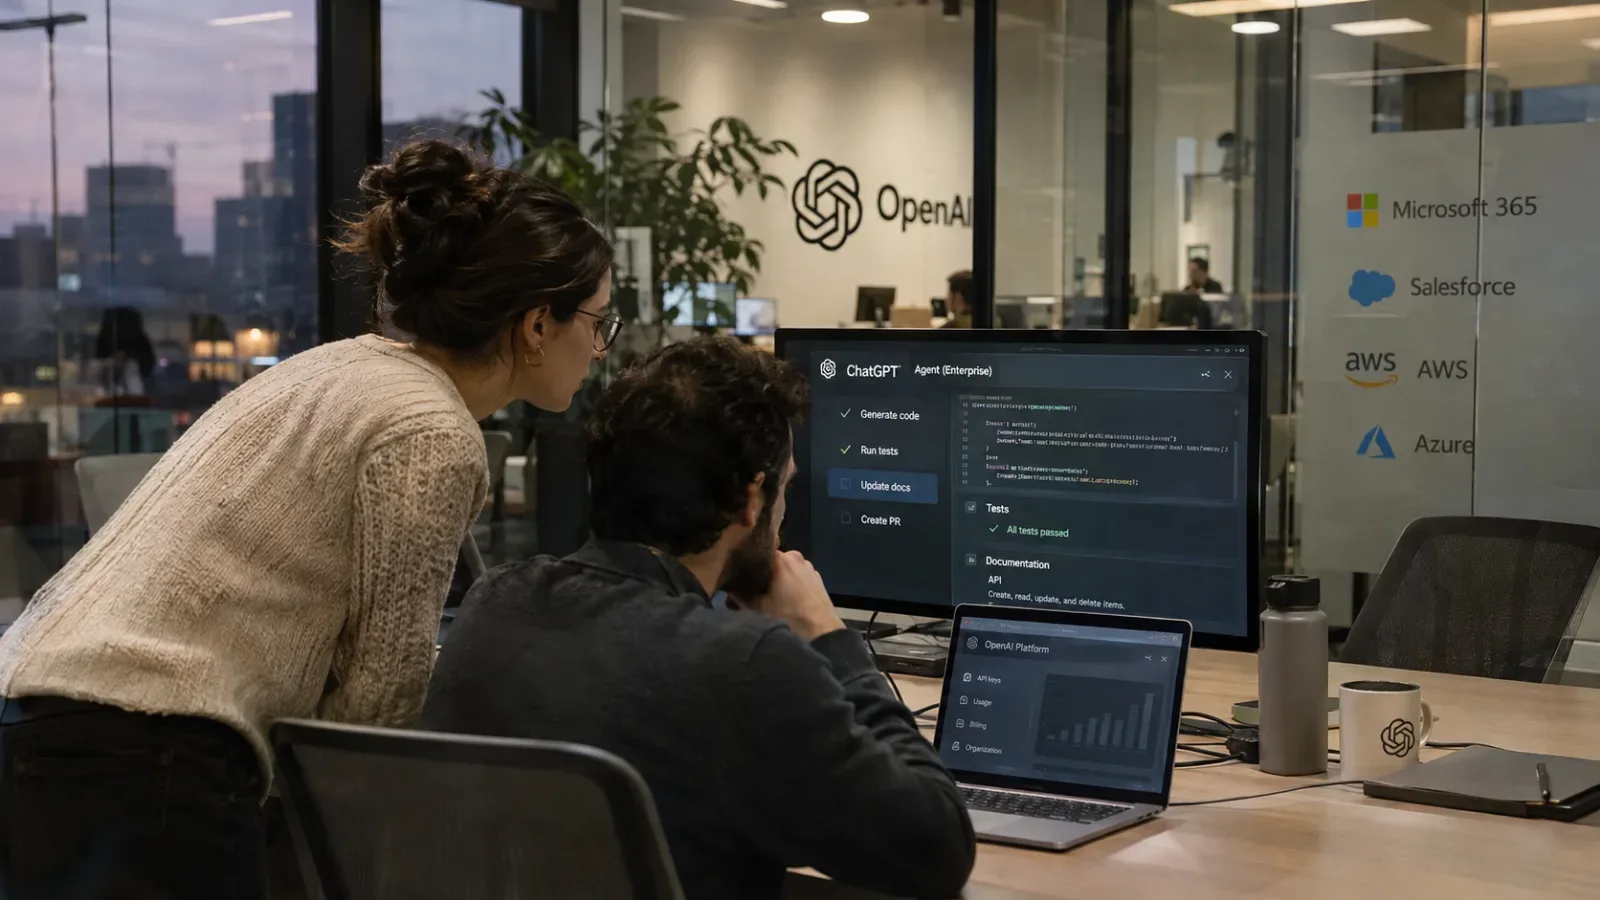
오픈AI가 기업 시장에서 적극적으로 내세우는 제품 중 하나는 코딩 에이전트 Codex다. 이 지점에서 AI의 경제적 가치가 달라진다.

도움말을 주는 도구

개발자가 AI로 코드를 작성

AI가 초안을 만들고, 사람이 수정과 테스트, 문서화를 이어간다. 절약되는 것은 주로 작성 시간이다.

업무 수행 시스템

AI가 수정부터 검증까지 진행

AI가 코드 수정, 테스트, 문서화까지 처리하고 개발자는 결과를 확인해 최종 승인한다. 절약되는 것은 업무 과정 전체다.

기업이 돈을 내는 이유는 그럴듯한 문장보다 완료된 작업에 가깝다. 다만 AI가 더 많은 단계를 맡을수록 실행과 검증에 필요한 연산 비용도 함께 계산해야 한다.

기업용 AI의 경쟁력은 답변의 인상보다, 믿고 맡길 수 있는 업무의 범위로 측정될 수 있다.

03

오픈AI가 벌면 마이크로소프트도 벌까

오픈AI는 기업용 AI 시장에서 앤트로픽과 경쟁하며 영업을 확대하고 있다. 하지만 이 시장의 승자를 한 회사로만 정하기는 어렵다.

마이크로소프트(MSFT)와 아마존(AMZN)은 AI 서비스를 둘러싼 경쟁자이면서 동시에 클라우드 인프라와 기업 고객 접점을 제공할 수 있는 사업자들이다. AI 사용이 늘어도 수익이 모두 모델 개발사에 남는 구조는 아니다.

기업이 AI에 돈을 지불하면 질문은 세 가지로 나뉜다. 매출은 어느 플랫폼에 잡히는가. 연산 비용은 누가 부담하는가. 비용을 뺀 이익은 어디에 남는가.

클라우드 사업자는 연산 수요에서 기회를 얻을 수 있지만, 설비투자 부담도 안는다. 모델 개발사는 고객 관계를 확보할 기회가 있지만, 경쟁과 실행 비용을 감당해야 한다.

AI 매출 증가와 주주에게 남는 이익 증가는 같은 말이 아니다.

04

2027년 IPO보다 먼저 읽어야 할 숫자들

브록먼은 2027년 기업공개 준비가 가능하냐는 질문에 가능하다는 취지로 답했다. IPO 일정이 확정됐다는 뜻은 아니다.

기업공개 가능성은 오픈AI의 가치를 비교하고 평가할 계기가 될 수 있다. 그러나 기업 고객이 많다는 사실만으로 높은 기업가치가 정당화되는 것은 아니다. 계약이 계속 유지되는지, AI가 처리하는 업무가 늘수록 이익도 커지는지 확인해야 한다.

개인 투자자가 살필 지표는 네 묶음이면 충분하다.

상장 기대감보다 중요한 것은 기업 매출이 얼마나 오래, 얼마나 높은 이익률로 남는가다.

Source
Reuters, 2026년 11월 5일 보도. 그레그 브록먼의 월스트리트저널 기술 콘퍼런스 발언.
INSIGHT TIMES VIEW

무료 사용자가 많은 회사가 반드시 이기는 것은 아니다

개인 사용자 수는 AI 서비스의 영향력을 보여준다. 하지만 장기 투자자가 궁금한 것은 영향력이 아니라 현금 창출 능력이다.

오픈AI의 기업 매출 과반 발언은 AI 산업의 중심 질문을 바꾼다. 앞으로의 경쟁은 누가 더 멋진 답을 하느냐뿐 아니라 누가 기업의 일을 끝까지 맡고, 그 과정에서 이익을 남기느냐에 달릴 수 있다.

반대로 업무 자동화가 늘어도 검증 비용이 크고 고객이 손쉽게 서비스를 바꿀 수 있다면, 사용량 증가가 기업가치 상승으로 이어지지 않을 수 있다. 매출의 규모보다 매출의 질을 보는 이유다.

기업 매출이 절반을 넘었다면 개인용 챗GPT는 덜 중요해졌나?
  • 그렇지 않다. 개인용 서비스는 제품 경험을 확산하는 통로다. 다만 매출 구성으로 보면 기업 고객의 중요성이 더 커졌다는 뜻이다.
AI 에이전트가 개발자를 대체한다는 의미인가?
  • 이 기사의 핵심은 대체 여부가 아니다. 개발자가 모든 단계를 직접 수행하는 방식에서, AI가 여러 단계를 처리하고 개발자가 검증과 승인을 담당하는 방식으로 가치가 이동할 수 있다는 점이다.
마이크로소프트와 아마존 중 누가 유리한가?
  • 주어진 정보만으로 우열을 가르기는 어렵다. 기업 고객 접점과 클라우드 매출의 기회뿐 아니라 연산 비용과 설비투자 부담을 함께 비교해야 한다.

체크 포인트

기업 매출의 질계약당 매출, 갱신률, 실제 유료 사용량. 계약이 늘어도 사용이 적거나 갱신되지 않으면 성장의 질은 낮다.
추론 경제성작업당 매출에서 실행과 검증 비용을 뺀 수익성. AI가 일을 많이 할수록 남는 돈도 늘어나는지가 핵심이다.
고객 종속성기업 데이터와 업무 시스템에 얼마나 깊이 연결되는가. 다른 AI로 바꾸기 어려울수록 고객 관계는 단단해질 수 있다.
자본 효율성인프라 투자가 자유현금흐름으로 전환되는 속도. 매출 성장에 필요한 투자 부담까지 함께 봐야 한다.
오픈AI 매출의 과반이 기업에서 나오지만, 그 매출이 이익으로 얼마나 남는지는 아직 확인되지 않았다.

인사이트 타임스 편집부
주제로 더 읽기

이 기사의 주제부터, 요즘 많이 읽히는 주제까지

투자 심리와 의사결정, 그리고 투자 책 이야기

아마존

이 기사의 주제기사 27편모두 보기 →

미국 증시는 비싸진 것이 아니라, 이익이 따라잡고 있다. 제일 부합되는 확실한 기업은?

S&P 500의 선행 PER은 19배로 내려왔고, 3분기 이익은 약 30% 증가할 전망이다. 지금 시장의 핵심은 멀티플 확장이 아니라 EPS 상향이다. 그러나 2027년 성장률이 둔화되면 같은 공식은 더 까다로워진다. 이제는 지수를 사는 것보다 ‘내년 이익이 계속 올라가는 기업’을 가려내는 일이 중요해지고 있다.

테크WHAT NEXT

아마존은 AI 사업이 잘되는데 왜 주가가 폭락했을까?

아마존의 2026년 3분기 실적은 숫자만 보면 나쁘지 않다. AWS 매출은 39% 증가했고, 회사 전체 영업이익률은 사상 최고인 13.9%를 기록했다. 그런데 주가는 정규장에서 4.25% 하락한 뒤, 실적 발표 이후 시간외에서도 약 6~7% 추가 하락했다.

테크WHY

AI 시대, 미국 주식 투자의 새로운 기준2

AI에 돈을 가장 많이 쓰는 기업들이 왜 주가로는 벌을 받을까?

알파벳, 아마존, 메타, 마이크로소프트의 실적이 드러낸 AI 투자의 역설. 매출은 성장하지만 현금은 줄어드는 이유.

투자WHY

AI 클라우드는 82% 성장했다. 그런데 구글의 현금흐름은 마이너스였다

AI 수요는 매출에서 확인됐다. 이제 시장이 묻는 질문은 성장률이 아니라 자본효율이다. 데이터센터에 먼저 들어간 수천억달러가 앞으로 얼마나 많은 현금을 만들어낼지가 이번 빅테크 실적의 핵심이다.

테크WHAT NEXT

A person at a kitchen table looks at a food delivery app on a phone beside a laptop and a DoorDash delivery bag

AI가 쇼핑을 대신한다더니, 도어대시 주문은 고작 수백 건이었다

AI에게 "오늘 저녁 치킨 좀 주문해 줘"라고 말하면 알아서 메뉴를 고르고 결제까지 끝내는 세상. 기술은 그 방향으로 움직이고 있다. 그런데 실제 소비자들은 얼마나 이용하고 있을까? 미국 도어대시가 공개한 숫자는 뜻밖이었다. 전체 주문 9억 9,300만 건. 외부 AI가 대신 주문한 건수는 누적 수백 건. AI가 쇼핑을 바꾼다는 거대한 이야기 앞에서, 소비자들은 아직 익숙한 앱을 누르고 있었다.

테크REALLY?

AWS Trainium 기술 행사장을 표현한 기사 대표 이미지

아마존이 엔비디아의 가장 강력한 해자를 공격한다, GPU보다 중요한 소프트웨어 전쟁

아마존이 공개한 TorchNeuron은 기존 AI 개발 코드를 자체 Trainium 반도체에서 쉽게 실행하도록 지원한다. 엔비디아가 CUDA를 통해 구축한 소프트웨어 진입장벽에 도전하는 것이다. 그러나 아마존 역시 연간 2,200억달러의 설비투자와 마이너스 현금흐름이라는 숙제를 안고 있다. 두 기업의 경쟁은 결국 AI 연산의 총비용과 투자수익률로 이어진다.

테크SO WHAT

빅테크 잔혹사와 장기 투자의 심리학1

위대한 주식은 왜 80%씩 폭락했을까

애플·아마존·엔비디아. 시대를 바꾼 기업들의 주주도 한때는 회사를 의심할 수밖에 없었다.

투자자의 사고WHY

AI 에이전트

이 기사의 주제기사 77편모두 보기 →

사람이 한 줄 시키면 여러 단계를 스스로 밟아 일을 끝내는 AI.

메타 3분기 실적, 광고는 26% 성장했는데 현금흐름은 적자 - AI 투자 1,450억달러의 승부수

매출은 시장 예상치를 넘어섰고, 법률비용을 제외한 주당순이익도 기대 이상이었다. 하지만 영업이익률은 반토막 났고, 잉여현금흐름은 적자로 돌아섰다. 메타는 이제 광고로 돈을 잘 버는 기업에서, 그 돈을 AI에 얼마나 효율적으로 투자하는지 증명해야 하는 기업으로 바뀌고 있다.

투자EXPLAIN

클로드 듀엣의 등장, AI가 이제 먼저 말을 걸기 시작했다

AI의 경쟁력이 답변의 정확도에서 ‘언제 개입해야 하는지 판단하는 능력’으로 확장되고 있다. 앤트로픽의 클로드 듀엣은 그 변화를 보여주는 새로운 실험이다.

테크WHAT NEXT

지능은 2달러로 내려가는데, 메모리는 87% 마진을 찍었다

AI의 경제학이 뒤집히고 있다. 프런티어급 모델의 API 가격은 100만 입력 토큰당 2달러로 수렴하는데, 이를 돌리는 메모리와 컨텍스트 저장장치는 오히려 병목이 되고 있다. 투자자가 봐야 할 것은 ‘AI가 얼마나 똑똑해졌나’보다 ‘AI 사용량이 늘수록 무엇이 더 희소해지는가’다.

테크SO WHAT

메타 Muse Wonder: 모델 출시를 넘어 AI 운영체제를 노리는 전략

기억하고, 판단하고, 실행하는 AI 에이전트. 메타의 다음 플랫폼 경쟁은 기술력뿐 아니라 사용자 신뢰와 지속 가능한 수익성에 달려 있다.

테크EXPLAIN

AI 반도체 슈퍼사이클의 진짜 승자는 누구인가

에이전틱 AI가 바꾸는 메모리 수급, HBM 가격 121% 상승 전망, 그리고 SK하이닉스와 삼성전자의 밸류에이션 문제

테크REALLY?

AI를 잘 쓰는 사람은 왜 직접 고치지 않을까

챗GPT, 클로드 코워크, 바이브 코딩까지 - AI에게 일을 맡기고 사람은 결과를 책임지는 새로운 업무 기술

세상이야기WHY

AI 경쟁은 ‘챗봇 점유율’에서 ‘행동 레이어’ 경쟁으로 이동한다

ChatGPT가 무너지는 것이 아니다. Gemini, Claude, Copilot이 각자의 유통망을 타고 커지면서 AI의 경쟁 단위가 독립 챗봇에서 검색, 운영체제, 업무도구, 광고, 결제와 연결된 ‘행동 레이어’로 넓어지고 있다. 이제 중요한 질문은 누가 답을 더 잘하느냐보다 누가 사용자의 다음 행동까지 연결하느냐다.

테크EXPLAIN

마이크로소프트

이 기사의 주제기사 32편모두 보기 →

마이크로소프트는 정말 AI 승자인가… 투자의 핵심은 LLM보다 ‘업무표준’에 있다

애저는 48% 성장했고, 186억 달러의 잉여현금흐름도 남겼다. 그러나 마이크로소프트의 장기 경쟁력은 AI 모델 성능보다 사람들이 어디에서 업무를 시작하고, 누구에게 비용을 지불하느냐에 달려 있다.

테크REALLY?

마이크로소프트 Azure 48% 성장, 그런데 AI 투자비는 더 늘어난다

매출과 이익은 기대를 웃돌았다. 이제 투자자는 AI 매출 증가가 언제 현금흐름 개선으로 연결될지 확인해야 한다.

투자WHAT NEXT

AI 시대, 미국 주식 투자의 새로운 기준4

빅테크가 AI에 돈을 빌리면, 왜 다른 기업들까지 영향을 받을까?

AI 데이터센터 투자로 회사채 발행이 급증하고 있다. 이제 AI 경쟁은 반도체뿐 아니라 금융시장에서 자금을 확보하는 경쟁이기도 하다.

투자WHY

Pedestrians pass a glass storefront displaying Microsoft, Alphabet, Amazon, Meta and Oracle logos beside falling red charts

빅테크는 역대 가장 많은 현금을 버는데, 주주에게 돌려주는 돈은 줄었다

돈을 못 벌어서가 아니다. AI 데이터센터에 더 많은 돈을 쓰면서 빅테크의 현금 배분 방식이 달라지고 있다.

투자SO WHAT

AI가 손과 발을 얻은 뒤 - 공장보다 더 크게 바뀌는 것은 아이들의 공부와 인간의 일이다

피지컬 AI는 로봇 산업의 유행어가 아니다. AI가 화면 밖으로 나와 현실의 물체를 움직이기 시작하면서, 제조업의 경쟁 방식과 인간이 맡는 일의 경계, 그리고 ‘무엇을 배워야 하는가’라는 교육의 오래된 질문까지 동시에 흔들고 있다.

세상이야기SO WHAT

버리는 또 AI 버블을 말한다. 이번엔 ‘가격’이 아니라 ‘대차대조표’다

마이클 버리는 AI 버블을 여러 번 경고했다. 그래서 이번에도 “또 시작이네” 하고 넘기기 쉽다. 그런데 2026년 10월의 경고는 조금 다르다. 비싼 주가보다 더 중요한 문제, AI 투자가 현금흐름을 넘어 부채와 장기 약정, 사모신용으로 이동하는 과정이 실제 데이터에 잡히기 시작했다.

투자WHAT NEXT

AI 인프라 10조달러가 필요할 수 있다 - 철도보다 더 큰 자본실험이 시작됐다

ChatGPT는 소프트웨어처럼 보이지만, 그 뒤에는 반도체 공장, GPU, HBM, 데이터센터, 발전소, 송전망, 냉각시설, 광섬유가 있다. 미국 AI 인프라 구축이 정말 10조달러 규모로 간다면, AI는 기술주 테마가 아니라 국가 단위의 자본 배분 문제가 된다.

테크REALLY?

IPO

이 기사의 주제기사 18편모두 보기 →
Boy looking up at a Starship rocket and launch tower at sunset, with a crowd and a SpaceX building behind

일론 머스크가 미국 어린이 7,200만 명에게 스페이스X 주식 1주씩 주려는 이유

일론 머스크가 미국의 모든 아이에게 자신이 보유한 스페이스X 주식 1주씩을 선물하겠다고 밝혔다. 약 105억 달러 규모의 이 구상에서 더 흥미로운 것은 돈의 크기가 아니다. 수천만 명의 아이들이 어린 시절부터 우주기업의 주주로 성장할 수 있다는 사실이다.

투자WHY

SK하이닉스가 솔리다임 IPO를 멈춘 진짜 의미

최대 150억달러 조달 카드를 접었다. 기존 주주의 희석 우려는 줄었지만, 미국 NAND·SSD 증설 자금은 다시 SK하이닉스의 재무와 자본배치 문제로 돌아왔다.

투자REALLY?

AI의 다음 병목은 돈이다

Broadcom은 Anthropic에 최대 420억달러를 대고, Nvidia는 GPU를 담보로 5,000억달러 금융시장을 만들려 한다

테크WHAT NEXT

스페이스X는 어디까지 커질까? 로켓에서 통신, AI까지 - 2027년 주가를 결정할 세 가지 전쟁

우주를 장악한 기업이 지상의 통신망과 AI 데이터센터까지 노린다. 문제는 사업의 가능성이 아니라, 이미 2조달러를 넘어선 기업가치를 얼마나 더 키울 수 있느냐다.

테크WHAT NEXT

앤트로픽 807억달러 손실의 진실, AI 기업의 적자는 왜 이렇게 커졌을까?

클로드(Claude)를 개발한 앤트로픽이 올해 상반기에 기록한 순손실은 무려 807억달러, 약 113조원 이다. 1달러 1,400원을 가정하면 웬만한 글로벌 대기업의 연간 매출을 뛰어넘는 손실이다.

테크WHY

앤트로픽, 드디어 흑자 냈는데 투자자들은 왜 불안해할까

3분기 매출 168억 달러, 성장률 145%에서 45%로 둔화. AI 산업의 진짜 시험은 성장 속도가 아니라 수익성의 지속 가능성

테크REALLY?

AI 전쟁에 처음 브레이크가 걸렸다: 아모데이·올트먼·머스크의 ‘집단 감속’이 바꾸는 것

AI 안전 논쟁이 처음으로 모델 출시 속도와 IPO 일정에 동시에 영향을 주기 시작했다. 투자자가 봐야 할 것은 ‘AI가 멈추는가’가 아니라, 기술 진보와 수익화 사이에 새로운 시간과 비용이 생기는가다.

테크SO WHAT