빅테크의 현금이 마르고 있다. 그런데 AI 사업은 더 많은 돈을 벌고 있다
노무라가 제시한 J-커브의 역설. AI 투자자가 구분해야 할 것은 수익성 악화와 투자 회수의 시간차다.
20초 핵심
돈을 못 벌어서 현금이 줄어드는 것일까?
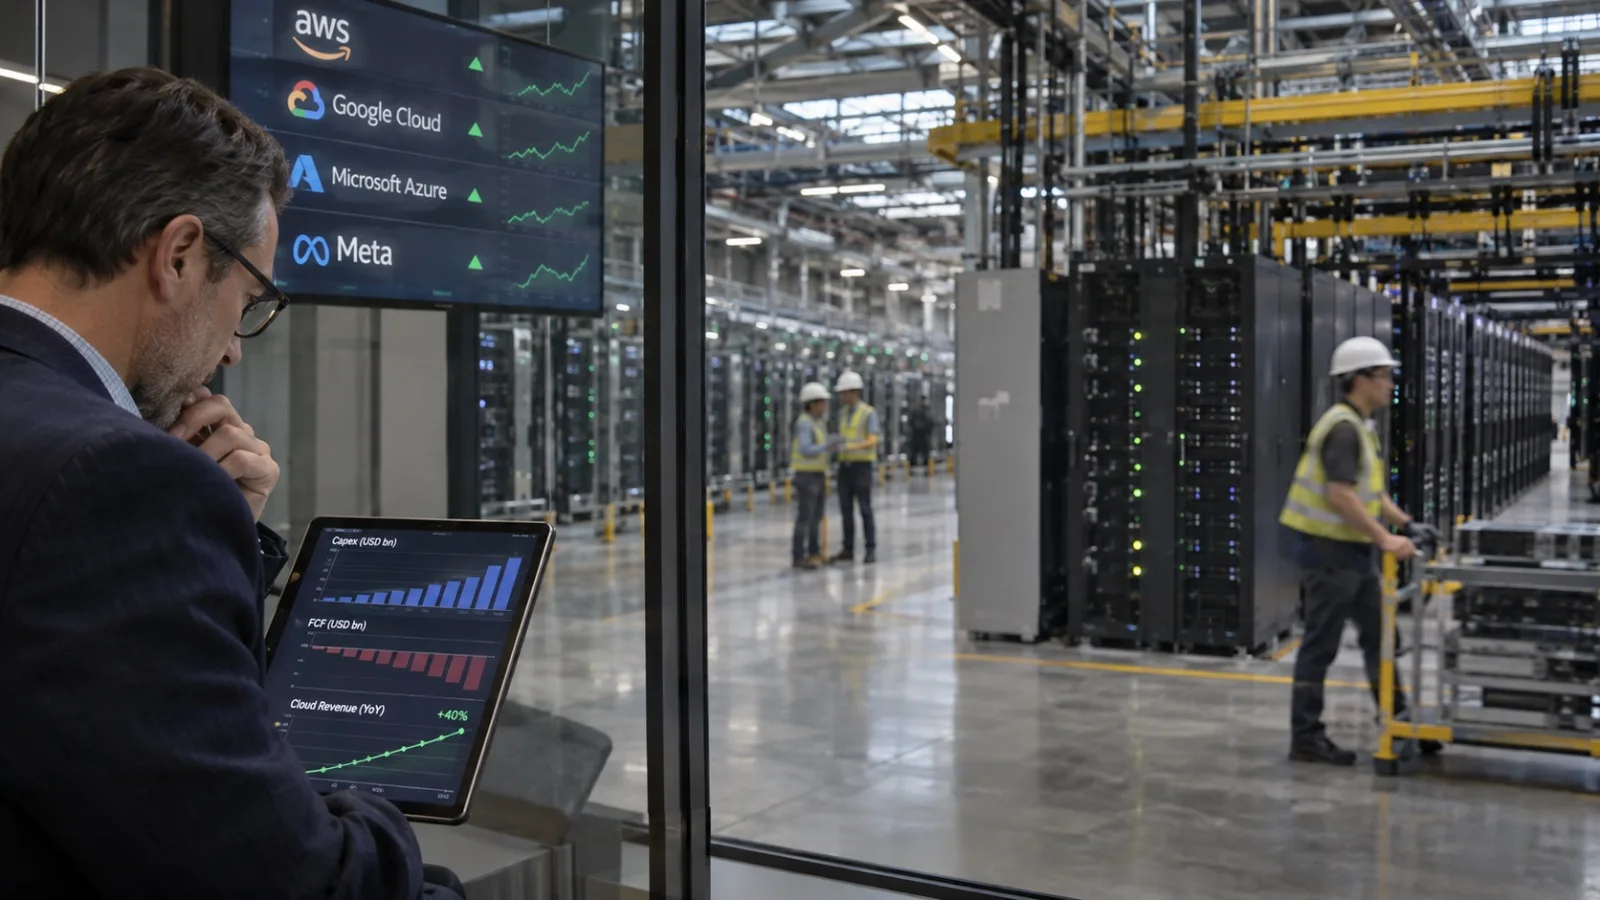
아마존은 지난 12개월 동안 영업활동으로 1,683억 달러의 현금을 벌었다. 그런데 자유현금흐름은 오히려 424억 달러 적자였다. AI 인프라를 중심으로 설비투자가 급증했기 때문이다.
알파벳도 3분기 영업현금흐름 423억 달러를 기록했지만, 자본지출이 514억 달러에 이르면서 FCF는 -91억 달러로 내려갔다.
기업이 영업으로 돈을 벌어도, 그보다 더 많은 현금을 데이터센터와 반도체에 투자하면 FCF는 마이너스가 된다.
여기서 중요한 것은 적자의 원인이 영업 부진인지, 미래 수익을 위한 투자 확대인지 구분하는 일이다.
클라우드는 이미 높은 이익을 내고 있다
출처 : 아마존, 알파벳 2026년 3분기 실적 발표.
AWS는 분기 매출 460억 달러, 영업이익 약 178억 달러를 기록했다. 구글 클라우드도 매출 307억 달러, 영업이익 약 111억 달러를 달성했다.
특히 구글 클라우드의 영업이익률은 1년 전 23.7%에서 36.2%로 12.5%포인트 높아졌다.
이는 AI 인프라 투자 확대에도 클라우드 사업의 수익성이 개선될 수 있음을 보여준다. 다만 클라우드 부문에는 기존 사업도 포함되므로, 이 수치가 AI 데이터센터 신규 투자분의 수익률을 직접 증명하지는 않는다.
J-커브의 진짜 의미 : 돈은 먼저 나가고, 회수는 나중에 온다
노무라가 제시한 J-커브는 어렵지 않다.
데이터센터를 건설하고 GPU를 구매하는 순간 막대한 현금이 나간다. 반면 데이터센터가 가동되면서 발생하는 매출과 현금은 수년에 걸쳐 들어온다.
게다가 기업들은 매년 새로운 데이터센터를 짓고 있다. 작년에 투자한 시설에서 현금이 들어오기 시작해도, 올해 더 큰 투자가 진행되면 전체 FCF는 계속 악화될 수 있다.
J-커브 원리를 설명하기 위한 개념도. 실제 기업의 FCF 수치나 노무라 추정 곡선은 아님.
노무라의 11월 2일 자료는 빅테크의 영업이익 성장과 FCF 회복 사이에 시차가 발생할 가능성을 제시한다. 특히 2028년 전후의 현금흐름 부담과 이후 회복 경로를 모델링했다.
중요한 조건이 있다. 투자가 계속 증가하더라도, 기존 시설에서 창출되는 현금이 신규 투자 부담보다 빠르게 늘어야 J-커브는 회복된다.
고객은 기다리고 있다. 문제는 계약의 질이다
AI 공급 부족을 뒷받침하는 숫자도 크다.
| 기업 | 공개된 계약 잔액 |
|---|---|
| Microsoft 상업 RPO | 6,770억 달러 |
| AWS 백로그 | 5,780억 달러 |
| Google Cloud 백로그 | 5,608억 달러 |
마이크로소프트 상업 RPO는 전년 대비 73% 증가했다. AWS도 3분기 실적 설명에서 5,780억 달러의 백로그를 밝혔다. 구글 클라우드는 5,608억 달러다.
수천억 달러 규모의 계약은 장기 수요를 보여주는 긍정적 지표다. 그러나 계약 잔액과 현금 유입은 동일하지 않다. 고객의 사용량, 계약 기간, 취소 조건, 실제 이행 능력에 따라 매출 전환 속도가 달라진다.
특히 AI 기업 고객이 막대한 인프라 사용료를 지속해서 지불할 만큼 수익을 창출하는지가 중요하다.
결론은 분명하다. AI 투자 규모만큼 중요한 것은 투자 이후의 현금 회수 능력이다. 현금흐름표의 마이너스 부호보다, 그 부호를 만들어낸 원인과 앞으로의 회수 경로를 읽는 투자자가 더 정확한 판단을 내릴 수 있다.
AI 투자의 다음 승부는 GPU 구매 경쟁이 아니라, 투자한 GPU에서 얼마나 오래, 얼마나 많은 현금을 회수하느냐에 달려 있다.
이 관점에서 투자 대상은 세 가지로 구분된다.
반도체와 메모리는 인프라 확장기에 먼저 매출이 발생한다는 장점이 있다. 반면 증설이 둔화하면 주문 변동이 빠르게 나타날 수 있다.
하이퍼스케일러는 당장의 FCF가 악화되더라도 장기간 고객을 확보하고 높은 마진을 유지한다면 향후 현금 창출이 확대될 수 있다. 반대로 자본조달 비용, 감가상각 부담, 고객의 지급 능력이 나빠지면 회수 기간이 길어질 수 있다.
따라서 마이너스 FCF만 보고 매도하거나, J-커브라는 이유만으로 매수하는 것은 모두 성급하다. 주가가 반영한 미래 현금흐름 기대와 실제 사업 성과의 차이를 확인하는 것이 장기 투자자의 과제다.
- 가능하다. 영업이익에는 감가상각비가 기간에 걸쳐 반영되지만, 설비 구매대금은 현금 지출 시점에 반영되기 때문이다.
- 아니다. 해당 경로는 노무라의 추정 시나리오다. 신규 투자 증가율, 기존 설비의 수익성, 고객 수요에 따라 회복 시점은 달라질 수 있다.
- 인프라 투자 확대기에는 반도체 공급사가 먼저 수혜를 볼 수 있다. 하지만 투자 둔화기에는 반도체 기업의 실적 변동성이 더 커질 수 있다. 밸류에이션까지 함께 판단해야 한다.
- 투자액은 계속 늘어나는데 매출 성장률과 마진이 동시에 둔화하는 상황이다. 이는 단순한 현금흐름 시차를 넘어 투자수익률 악화를 의미할 수 있다.
체크 포인트
인사이트 타임스 편집부