말로는 겁을 냈지만, 돈으로는 주식을 샀다 - 이번 주 월가 뷰가 본 두 얼굴의 시장
이번 주 월가에서는 투자자의 말과 돈이 서로 다른 쪽을 가리켰다. 엔비디아가 크게 빠졌는데도 지수는 조금만 내려왔다. 장기투자자가 이 한 주에서 무엇을 확인할 수 있는지 네 가지로 정리했다.
20초 핵심
1. 다들 무섭다는데, 돈은 왜 주식으로 갔을까?
시장이 무섭다는 말과 실제 투자 행동은 반드시 일치하지 않는다. 이번 주 월가에서 가장 흥미로운 장면은 주가의 등락보다 이 둘의 엇갈림이었다.
슈왑 수석 투자전략가 리즈 앤 손더스가 소개한 미국 개인투자자협회(AAII) 설문에서 11/11(수)로 끝난 주의 낙관론자 비율은 비관론자보다 20.6%포인트 낮았다. 장기 평균은 오히려 낙관론자가 6.5%포인트 많았다. 투자자의 말은 평소와 정반대 방향이었다.
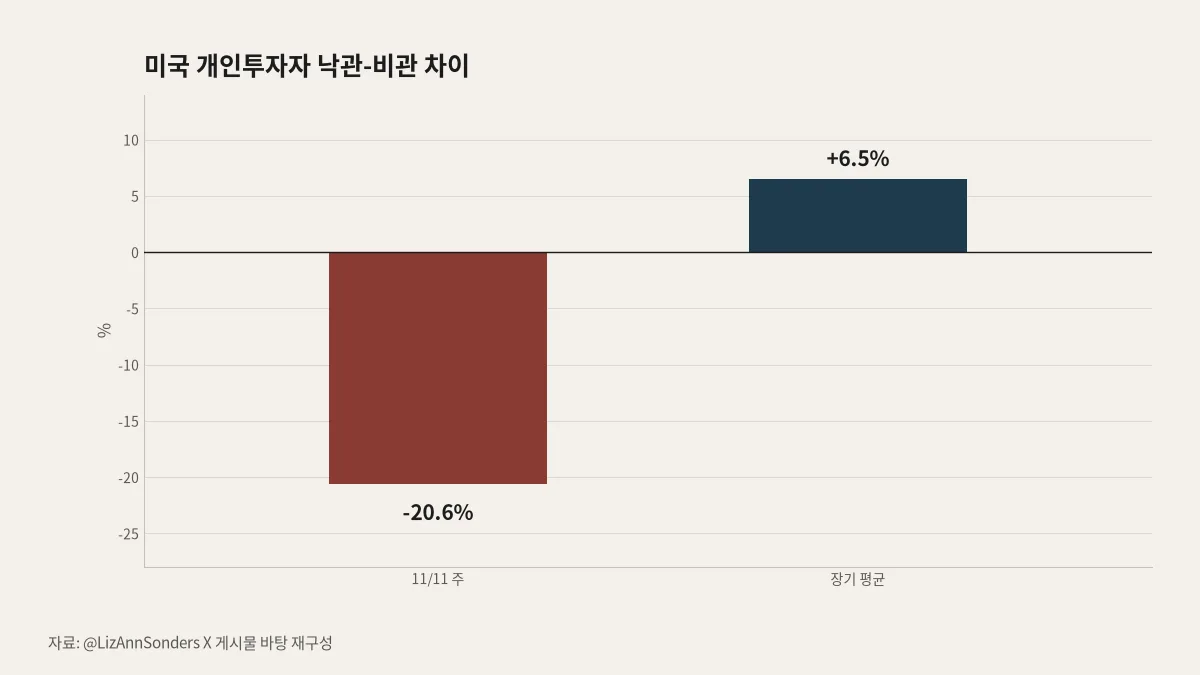
미국 개인투자자 설문에서 낙관하는 사람이 비관하는 사람보다 20%p 넘게 적다. 장기 평균(낙관이 6.5%p 많음)과 정반대다.
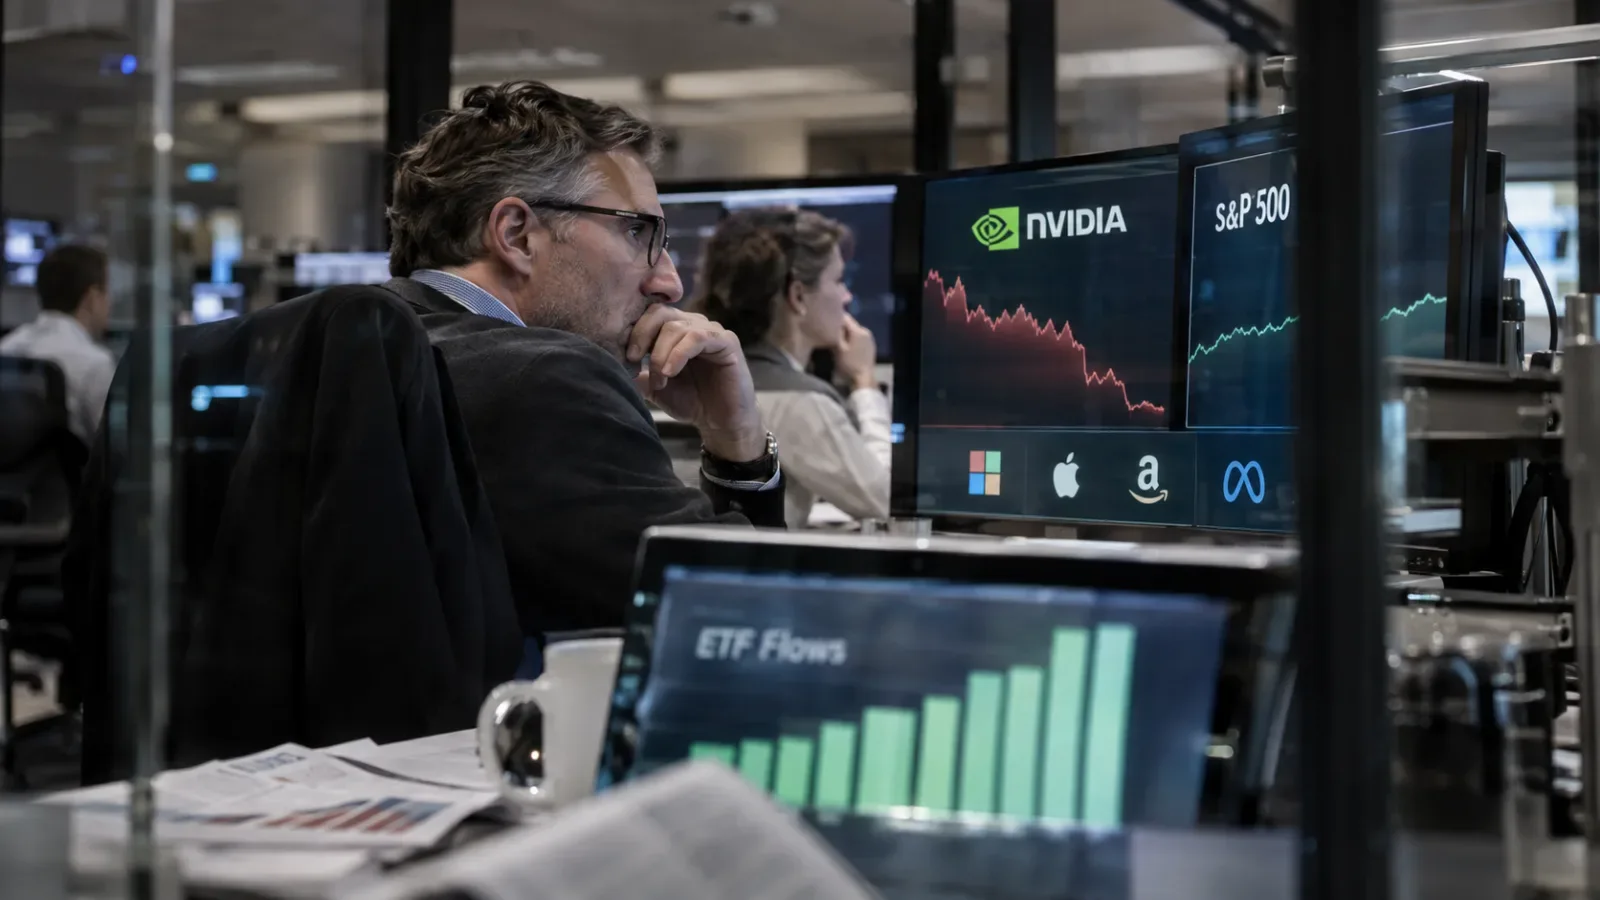
그런데 돈의 발걸음은 달랐다. 독립 시장 뉴스레터 더 코베이시 레터가 코이핀과 블룸버그 자료를 바탕으로 소개한 집계에 따르면, 11/10(화)까지 5거래일 동안 S&P500 지수를 따라가는 상장지수펀드(ETF) VOO에 169억 달러가 들어왔다. ETF는 여러 주식을 한 번에 담는 묶음 상품이다.
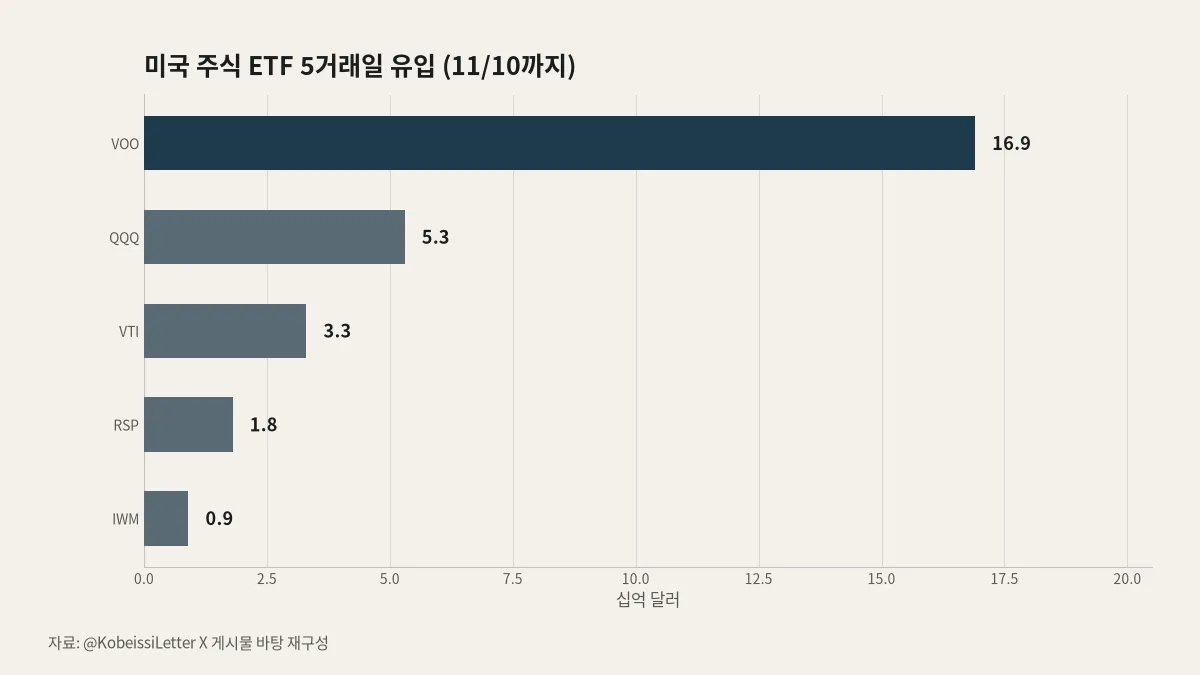
말로는 무섭다면서, 실제 돈은 S&P500 ETF로 가장 많이 들어갔다.
설문은 투자자의 감정을, 자금 유입은 실제 선택을 보여준다. 둘은 서로 다른 사람들의 행동일 수도 있다. 그래도 분명한 사실은 비관론이 커진 시기에 주식 묶음 상품으로 큰돈이 들어왔다는 점이다.
이번 주 첫 번째 교훈은 간단하다. 시장의 분위기를 알고 싶다면 설문을 보고, 투자자의 선택을 알고 싶다면 돈의 흐름을 보자.
2. 대장주가 3분의 1 빠졌는데 지수는 왜 꿈쩍 안 했을까?
엔비디아처럼 시장을 이끌던 기업이 크게 흔들리면 미국 주식 전체도 무너질 것처럼 느껴진다. 그런데 이번에는 달랐다.
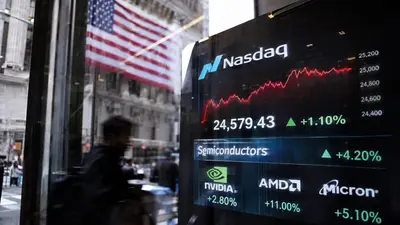
리솔츠 웰스의 마이클 배트닉이 소개한 11/12(목) 장중 자료에서 엔비디아는 고점 대비 31.1% 하락했다. 반면 S&P500을 추종하는 ETF SPY는 고점 대비 2.3% 하락에 그쳤다.
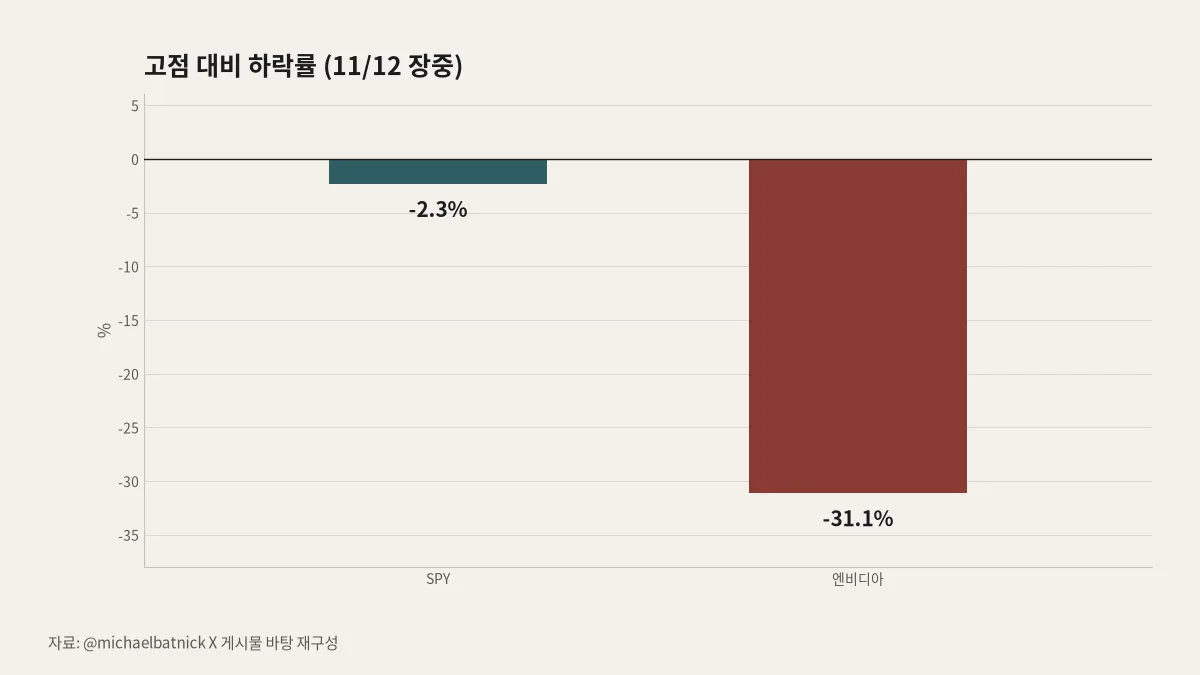
보통은 엔비디아가 크게 빠지면 지수도 같이 빠졌다. 이번엔 엔비디아가 30% 넘게 빠지는 동안 지수는 고점에서 2%대만 내려왔다.
어떻게 가능했을까. 피델리티의 주리언 티머는 AI 관련 주식과 나머지 시장이 서로 다른 방향으로 움직였다고 설명했다. 에드 야데니 역시 8월 이후 지수는 거의 제자리였지만 그 안의 업종들은 크게 엇갈렸다고 관찰했다.
지수는 하나의 숫자지만 그 안의 기업들은 같은 운명을 살지 않는다. 한 대장주의 위기를 시장 전체의 위기로 확대해 읽으면 다른 기업에서 일어나는 변화를 놓치기 쉽다.
두 번째 교훈은 지수의 평온함을 시장 전체의 평온함으로 착각하지 않는 것이다.
3. 기업은 더 버는데, 시장은 왜 덜 쳐줄까?
주가가 오르는 방법은 크게 둘이다. 기업이 실제로 더 벌거나, 투자자가 같은 이익에도 더 높은 값을 매기는 것이다. 지금은 두 힘의 방향이 다르다.
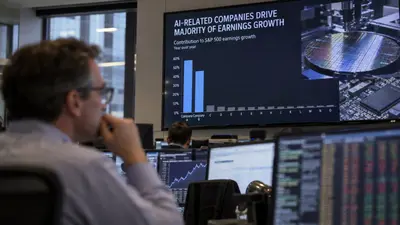
크리에이티브 플래닝의 찰리 빌렐로가 제시한 11/5(목) 기준 자료에서 S&P500의 선행 주가수익비율은 17.7배로, 2023년 11월 이후 가장 낮았다. 선행 주가수익비율이란 시장이 기업의 앞으로 1년 치 예상 이익에 몇 배의 값표를 붙이는지 보여주는 숫자다.
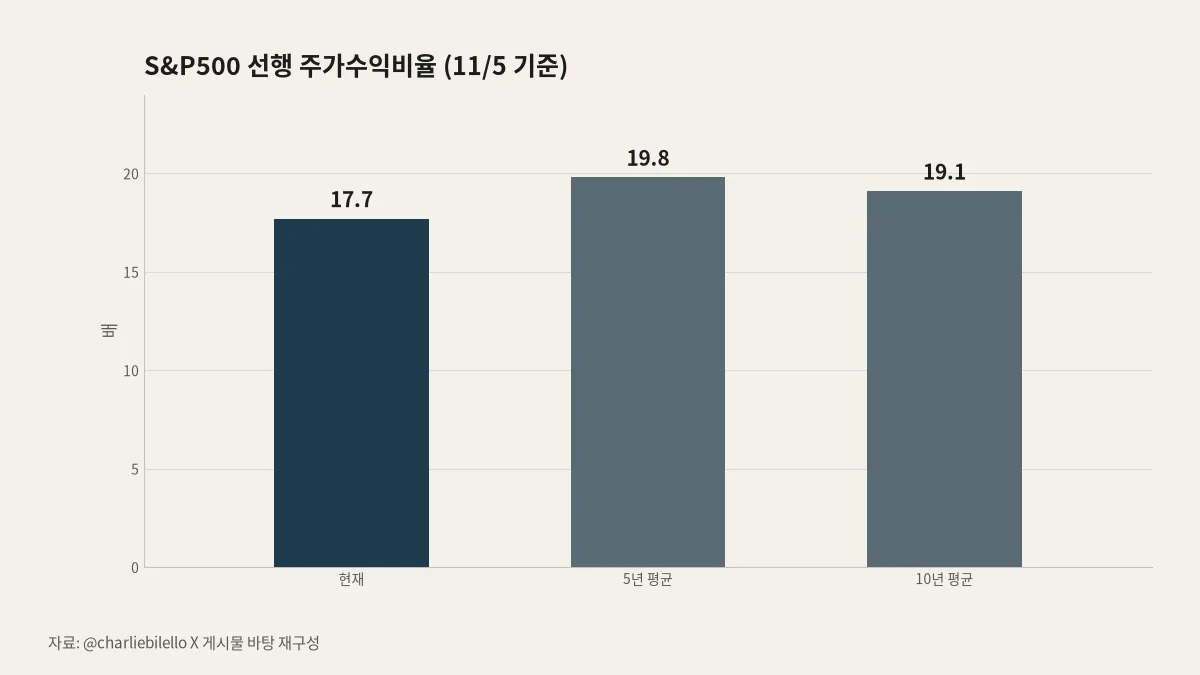
시장이 기업의 1년 치 예상 이익에 매기는 ‘값표’가 2023년 11월 이후 가장 싸졌다. 올해 이익 전망은 34% 올랐는데 주가는 7%만 올랐다(11/5 기준).
이익 전망이 주가보다 빠르게 높아지면 값표는 내려갈 수 있다. 값표가 낮아졌다는 사실만으로 주식이 반드시 싸다고 결론 내릴 수는 없다. 앞으로 벌 이익이 실제로 실현되는지가 중요하기 때문이다.
그 배경에는 금리도 있다. 모하메드 엘에리언은 시장 가격에 향후 12개월간 금리 인상 3.5회가 반영돼 있다고 전했고, 짐 비앙코는 금리 상승 속도가 ‘역대급’에 가까워지고 있다고 표현했다. 금리가 높아지면 미래 이익에 투자자가 붙이는 값이 낮아지기 쉽다.
티머는 이익의 증가 속도가 정점에 다가가는지 질문하면서도 이익의 절대 규모가 꺾이지 않는다면 시장은 더 오를 수 있다고 봤다. 우량주 장기투자를 알리는 컴파운딩 퀄리티가 인용한 테리 스미스의 메시지도 같다. 긴 시간 투자 성과를 지탱하는 것은 결국 기업의 이익이다.
세 번째 교훈은 주가만이 아니라 이익이 어디로 가는지, 그 이익에 시장이 얼마를 매기는지를 함께 보는 것이다.
4. 같은 한 주, 월가 큰손 넷은 어떻게 다르게 읽었나?
같은 시장을 보면서도 월가의 시선은 네 갈래로 갈렸다. 서로 다른 질문을 던졌기 때문이다.
펀드스트랫의 톰 리는 ‘돈의 사정’을 봤다. 가격이 떨어진 배경에는 빚을 낀 투자자의 추가 증거금 요구(마진콜)와 대형 공모주에 투자할 자금을 마련하기 위한 매도가 있다는 해석이다. 매도 압력이 곧 기업 가치의 훼손을 뜻하지는 않는다는 관점이다.
Yorkville Ives 파트너 댄 아이브스는 ‘AI 혁명은 한 사람보다 크다’고 봤다. 특정 경영자의 부재와 산업의 장기 성장 가능성을 구분해야 한다는 시선이다.
마이클 버리는 정반대 질문을 던졌다. 중요한 것은 한 사람의 문제가 아니라 그 뒤에 있는 사업의 균열이라는 것이다. 인물 논란에 시선을 빼앗기면 경쟁 구조와 사업의 약점을 놓칠 수 있다는 관점이다.
ARK 인베스트의 캐시 우드는 역사를 꺼냈다. 중간선거 이듬해 미국 증시가 대체로 상승했던 과거를 통해 지금의 불안을 더 긴 시간축에 놓고 보려 했다.
톰 리는 자금 압력을, 아이브스는 산업의 지속성을, 버리는 사업의 취약성을, 캐시 우드는 역사적 흐름을 본다. 어느 하나를 정답으로 고르기보다 내 투자 판단에서 빠진 질문이 무엇인지 돌아볼 만하다.
네 번째 교훈은 유명한 사람의 결론을 따라가기보다 그 사람이 어떤 변수를 보고 있는지 구분하는 것이다.
5. 그래서 장기투자자는 이번 주 시장을 어떻게 읽어야 하나
이번 주의 답은 분명하다. 장기투자자는 분위기가 아니라 돈과 이익을 본다. 불안한 뉴스의 양이 아니라 실제 자금의 움직임, 지수 안에서 벌어지는 변화, 기업이 벌어들이는 이익을 확인하는 것이다.
찰리 빌렐로는 2009년 3월 이후 미국 증시에서 5% 넘는 조정이 34차례 있었다고 짚었다. 그때마다 팔아야 할 것처럼 느껴지는 뉴스가 있었다. 그의 메시지는 조정을 피하는 것이 아니라 견디는 과정에서 부가 만들어진다는 것이다.
장기 적립식 투자자라면 뉴스 한 편에 투자 계획을 뒤집기보다 정해 둔 주기와 금액에 따라 분할매수하는 원칙을 지킬 이유가 있다. 물론 어떤 기업을 보유하든 이익을 내는 능력이 무너졌는지는 따로 확인해야 한다. 견딤은 무관심과 다르다.
무서운 제목이 투자자의 판단을 대신하도록 내버려두지 말자. 뉴스에 가스라이팅 당하지 않는다는 것은 나쁜 소식을 무시한다는 뜻이 아니다. 뉴스가 던진 감정을 사실과 구별하고, 자신의 투자 기간에 맞는 질문을 다시 던지는 태도다.
이번 연재가 이어서 확인할 기준은 세 가지다. 말과 돈의 온도차, 지수 속 두 시장, 그리고 이익과 값표.
다음 주부터 이 세 가지가 어떻게 바뀌는지 이어서 본다.
- 심리 설문과 실제 매매는 서로 다른 사람의 행동일 수 있다.
- 11/11 주 AAII 설문에서 낙관론자는 비관론자보다 20.6%포인트 적었다.
- 그런데 11/10까지 5거래일 동안 S&P500 ETF인 VOO에는 169억 달러가 들어왔다.
- 11/12 장중 자료에서 엔비디아는 고점 대비 31.1% 내렸고, SPY는 2.3% 내렸다.
- 피델리티의 주리언 티머는 AI 관련 주식과 나머지 시장이 다른 방향으로 움직였다고 설명했다.
- 지수 안의 업종이 서로 다르게 움직였을 가능성이 크다.
- 시장이 기업의 앞으로 1년 치 예상 이익에 붙인 값표가 17.7배라는 뜻이다.
- 11/5 기준으로 2023년 11월 이후 가장 낮은 수준이다.
- 다만 값표가 낮다는 사실만으로 주식이 싸다고 단정할 수는 없다.
- 11/5 기준으로 올해 이익 전망은 34% 올랐고 주가는 7% 올랐다.
- 이익 전망이 주가보다 빨리 오르면 값표는 내려갈 수 있다.
- 금리가 높아지면 미래 이익에 붙는 값이 낮아지기 쉬운데, 이것도 한 배경으로 볼 수 있다.
- 본문은 분위기보다 실제 자금 흐름과 기업 이익을 확인하라고 말한다.
- 빌렐로에 따르면 2009년 3월 이후 5% 넘는 조정이 34차례 있었다.
- 다만 보유 기업의 이익 능력이 무너졌는지는 따로 확인해야 한다.
체크 포인트
인사이트 타임스 편집부