중국 메모리의 역습, AI 슈퍼사이클의 진짜 위협은 따로 있다
삼성전자·SK하이닉스·마이크론이 경계해야 할 것은 중국의 생산량만이 아니다. 지금 누리는 막대한 이익이 얼마나 오래 지속될 것인가. 월가의 관심도 그 질문으로 이동하고 있다.
20초 핵심
1. 메모리가 부족한데, 왜 중국의 신기술을 걱정할까?
지금 세계 메모리 시장은 보기 드문 호황을 누리고 있다. AI 데이터센터가 늘면서 HBM뿐 아니라 서버에 쓰이는 일반 D램까지 수요가 급증했다. 공급은 빠듯하고 가격은 올랐다.
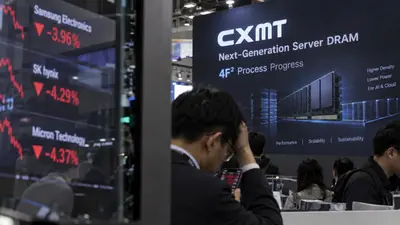
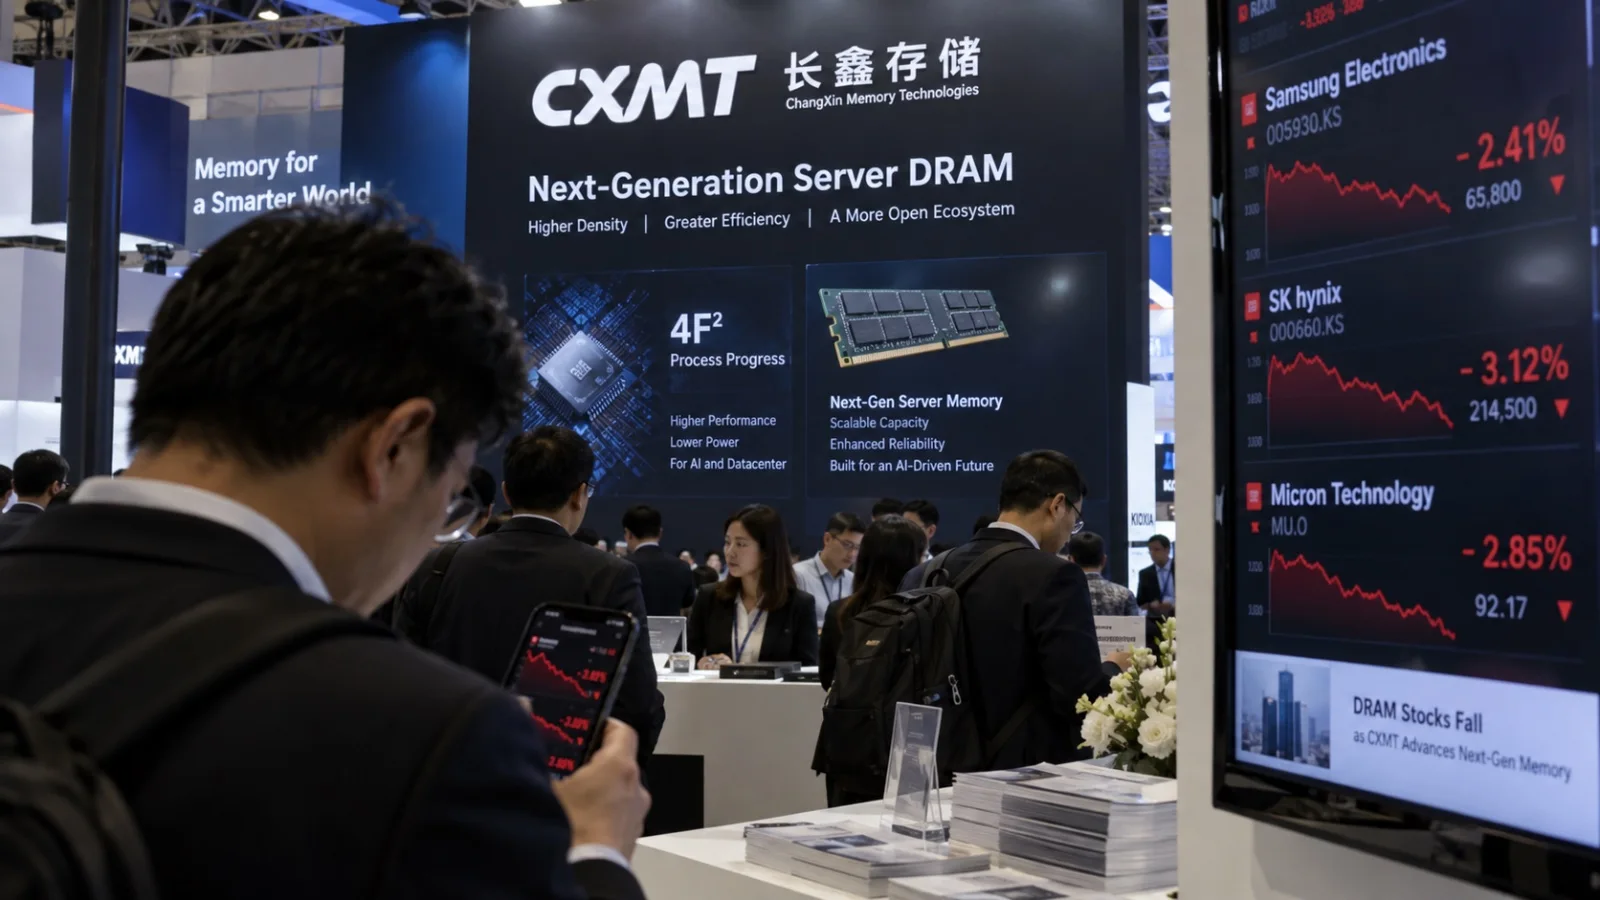
그런데 중국 CXMT가 같은 면적에 더 많은 데이터를 저장할 수 있는 4F² 구조를 공개하고 올해 말 서버용 DDR5 제품 출시를 목표로 제시했다. 기술 발표에서 고객 검증, 안정적인 대량생산까지는 시간이 걸린다. 출시 목표만으로 주요 기존 업체와 같은 수율과 신뢰성을 확보했다고 볼 수 없다.
그런데도 시장이 반응하는 이유는 메모리 주가가 오늘의 공급 부족만이 아니라 미래의 이익을 평가하기 때문이다. 공급 부족이 완전히 해소되지 않아도 가격 상승률이 낮아지고 고객 협상력이 높아질 수 있다. 매출이 성장해도 이익률이 떨어지는 상황이 가능하다.
2. 중국은 공장만 늘리는 것이 아니다
2026년 2분기 글로벌 D램 매출 점유율은 삼성전자 39.4%, SK하이닉스 24.9%, 마이크론 23.3%, CXMT 9.5%였다. CXMT는 한 분기 전 7.6%에서 1.9%포인트 높아졌다. 매출 점유율은 웨이퍼 생산능력이나 비트 출하 점유율과 다르다.
SemiAnalysis는 CXMT의 월간 웨이퍼 생산능력이 2028년 말 약 50만 장에 이를 것으로 예상한다. 2027년 글로벌 비트 출하 점유율은 약 12%로 전망한다. 이는 추정치이지 확정 실적은 아니다.
4F²는 기존 6F²보다 셀 면적을 이론적으로 33.3% 줄여 같은 최소 선폭에서 셀 배열 밀도를 50% 높일 수 있다. 그러나 완제품 출하량이 50% 증가하거나 제조원가가 33% 하락한다는 의미는 아니다. 실제 공급은 웨이퍼 투입량, 칩 밀도, 양품 수율이 함께 결정한다. 중국의 위협은 공장 수뿐 아니라 같은 공장에서 안정적으로 생산할 수 있는 판매 가능 비트가 증가할 때 커진다.
3. AI 호황의 수혜자는 CXMT이기도 하다
S&P Global이 10월 7일 공개한 Visible Alpha 추정치에 따르면 CXMT의 2026년 예상 매출은 3,740억위안으로 전년 대비 506% 증가할 전망이다. 일반 D램 평균판매가격은 206%, 출하량은 79% 증가할 것으로 추정한다. 확정 실적이 아닌 전망이다.
이는 현재의 메모리 호황에서 기존 3사뿐 아니라 중국 추격자도 수혜를 받을 수 있다는 사실을 보여준다. 다만 높은 가격은 새로운 투자와 설비 증설을 유도한다. 지금의 호황이 몇 년 뒤 경쟁 심화의 씨앗이 될 수 있다.
4. HBM이 강하다고 모든 메모리 사업이 안전한 것은 아니다
AI 데이터센터에는 GPU용 HBM 외에도 CPU와 서버 시스템을 위한 일반 D램이 필요하다. CXMT가 서버 DDR5 시장에 진입하면 기존 3사와 겹치는 사업이 넓어진다. 중국 고객이 자국산 제품 사용을 확대하면 글로벌 업체의 중국 시장 기회가 줄어들 수 있다. 반대로 중국의 클라우드 수요가 충분히 늘면 신규 생산량의 상당 부분이 내수에서 흡수될 수도 있다.
SK하이닉스의 HBM 경쟁력은 상대적인 방어 요인이다. 삼성전자는 광범위한 제품군과 생산 기반을 갖고 있다. 마이크론은 HBM과 서버 D램, 미국 생산 기반이 특징이다. 그러나 세 회사 모두 서버 DDR5 가격과 제품별 수익성의 영향을 받는다. CXMT의 DDR5 진전은 HBM 기술력의 우위를 입증한 소식이 아니다.
5. 월가는 여전히 낙관적이다. 그러나 질문은 달라졌다
모건스탠리는 9월 말 마이크론에 대한 비중확대 의견을 유지하면서도 향후 이익 추정치의 상향 속도가 이전 분기보다 둔화할 수 있다고 분석했다. D.A. Davidson은 10월 초 AI 메모리 수요와 장기 공급 제약을 근거로 마이크론의 이익 잠재력을 긍정적으로 평가했다. SemiAnalysis도 CXMT 증설을 반영하고도 향후 2년간 시장의 공급 부족이 이어질 가능성에 무게를 두었다. 모두 각각의 분석과 전망이며 확정된 결과나 기관 전체의 일치된 합의는 아니다.
현재의 호황이 기술 발표 하나로 끝난다고 단정하기 어렵다. 하지만 장기 공급계약도 가격 상한, 재협상 조건, 갱신 시점에 따라 수익성에 미치는 효과가 달라진다. 장기계약은 매출 가시성을 높여줄 수 있지만 높은 마진을 영구적으로 보장하지는 않는다.
앞으로 확인할 4가지 지표
서버 DDR5 계약가격 : 상승률 유지인지, 가격 하락 전환인지 확인.
CXMT 양산 : 출시 발표가 아니라 고객 인증과 반복 출하, 양품 수율 확인.
HBM 수익성 : 평균판매가격, 고부가 제품 비중과 공급 확대로 인한 마진 압박 확인.
장기 이익 전망 : 2027~2028년 EPS와 잉여현금흐름(FCF) 추정치의 상향 또는 하향 확인.
한 기업의 올해 이익을 100으로 가정해 보자. 시장이 내년 120, 내후년 140을 기대했지만 경쟁 심화로 110과 115를 예상하게 됐다면 어떨까? 회사는 여전히 성장하지만 주가는 하락할 수 있다. 아래 도표의 숫자는 실제 기업 전망이 아닌 설명용 예시다.
중국이 곧바로 기존 3사의 이익을 무너뜨릴 가능성은 제한적으로 보인다. 그러나 미래 이익에 대한 기대를 낮출 수 있다는 점까지 무시해서는 안 된다. 호황 종료를 성급히 예언하거나 AI 수요가 모든 위험을 해결한다고 믿기보다 수요, 공급, 가격, 영업이익률과 현재 밸류에이션을 함께 살펴야 한다.
- 지금의 공급 부족과 앞으로의 가격 결정력은 다른 문제이기 때문이다.
- 주가는 미래 이익을 보고 움직인다. 경쟁이 늘면 부족이 남아 있어도 가격 상승률이 낮아질 수 있다.
- TrendForce 기준 2026년 2분기 매출 점유율은 9.5%다.
- 한 분기 전 7.6%에서 1.9%포인트 올랐다. 이 수치는 매출 기준이라 웨이퍼 생산능력이나 출하 비트 점유율과는 다르다.
- 그렇게 보기는 어렵다. 4F²는 기존 6F²보다 셀 배열 밀도를 이론상 50% 높인다는 뜻이다.
- 실제 공급은 웨이퍼 투입량, 칩 밀도, 양품 수율이 함께 정한다. 원가가 33% 내려간다는 뜻도 아니다.
- 그렇게 단정하기 어렵다. HBM 경쟁력은 상대적인 방어 요인일 뿐이다.
- 서버 DDR5 가격과 제품별 수익성은 세 회사 모두에 영향을 준다. CXMT의 DDR5 진전은 HBM 우위를 입증하는 소식도 아니다.
- 아직은 낙관하는 의견이 많다. SemiAnalysis는 CXMT 증설을 반영하고도 2년간 공급 부족이 이어질 가능성에 무게를 뒀다.
- 다만 모건스탠리는 마이크론의 이익 추정치 상향 속도가 둔화할 수 있다고 봤다. 모두 각 기관의 전망이며 합의된 결과는 아니다.
체크 포인트
출처
- CXMT 4F² 발표 및 점유율
- SemiAnalysis, CXMT 생산능력 전망
- S&P Global, CXMT 매출 전망
- Morgan Stanley 관련 분석
- D.A. Davidson 관련 보도
인사이트 타임스 편집부