메모리 반도체 피크, 이번 주 점검: 부족은 여전한데 부족 폭이 줄었다
Citi가 2027년 DRAM과 NAND 공급 부족 전망을 함께 낮췄다. 서버용 가격은 아직 강한데 소비자용 시장에서는 약세 신호가 나온다. 메모리 호황의 정점이 어디인지 이번 주 숫자로 점검한다.
20초 핵심
20초 핵심 브리핑
Citi는 2027년 DRAM 공급 부족 전망을 8.7%에서 3.8%로 낮췄다. 부족은 계속되지만 예상보다 덜 부족해진다는 뜻이다.
AMD의 데이터센터 매출은 급증했다. AI 수요는 살아 있지만 소비자용 메모리 가격과 주식시장은 다른 이야기를 하고 있다.
이번 주 판정은 가격 상승률 정점 통과 가능성, 이익 정점 미확인, 주가 정점 선행 위험이다.
이번 주, 가장 중요한 변화는 ‘부족의 크기’다
2027년 DRAM 공급 부족 전망8.7% → 3.8%Citi 전망 수정
2027년 NAND 공급 부족 전망6.1% → 3.3%Citi 전망 수정
메모리 시장을 보는 질문이 바뀌었다. 지난주까지는 “언제까지 부족할까”가 중심이었다. 이번 주에는 “얼마나 덜 부족해질까”가 더 중요해졌다.
Citi가 11/3(화) 내놓은 2027년 전망에서 DRAM 공급 부족 폭은 8.7%에서 3.8%로, NAND는 6.1%에서 3.3%로 축소됐다. 부족이 사라졌다는 발표가 아니다. 공급이 수요를 따라잡는 속도가 예상보다 빨라졌다는 이야기다.
가게에 물건이 여전히 모자라도, 줄 서 있는 손님이 빠르게 줄면 가격을 계속 올리기는 어려워진다. 메모리도 마찬가지다. 공급 부족의 유무보다 부족 폭의 변화가 미래 가격과 이익에 더 민감한 신호일 수 있다.
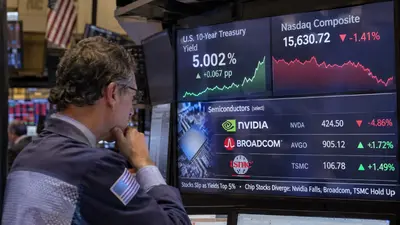
그렇다고 AI 수요가 꺾인 것은 아니다. AMD가 11/3(화) 발표한 3분기 데이터센터 매출은 전년 동기보다 97% 증가했다. AI 서버에 들어가는 반도체 수요는 강하다. 하지만 나스닥은 11/6(금) 반등에도 주간 하락을 기록했다. 좋은 실적과 좋은 주가는 이미 별개의 문제다.
가격표에는 서로 다른 두 개의 시장이 있다
Counterpoint는 11/5(목) 3분기 DRAM 가격 상승 속도가 둔화됐다고 평가했다. TrendForce가 관찰한 현물시장에서는 일부 DDR 제품 구매자가 가격을 쫓아가지 않고 관망했다. 소비자용 NAND 웨이퍼에서도 약세가 나타났다.
반면 서버용 DRAM과 기업용 SSD의 계약가격은 여전히 강하다. TrendForce의 4분기 전망은 범용 DRAM 계약가격 10~15%, NAND 15~20% 상승이다. 당장 가격이 무너졌다는 주장은 이 두 시장을 한데 섞은 해석이다.
여기서 또 하나의 변화가 보인다. 이제는 HBM과 일반 메모리로만 나눠서는 부족하다. 일반 DRAM이라도 AI 서버에 들어가면 수요가 강할 수 있다. 반대로 스마트폰과 PC에 들어가는 메모리는 비싼 가격 자체가 수요를 누른다. 제품 이름보다 누가 사는지가 중요해졌다.
이번 주 피크 판정 : 정점은 하나가 아니다
첫째, 가격 상승률의 정점. 이미 지났을 가능성이 높다. 가격이 떨어진다는 뜻이 아니다. 여전히 오르지만 오르는 속도가 느려진다는 뜻이다. 자동차가 시속 100km로 달리다가 80km로 줄어도 앞으로 가는 것과 같다.
둘째, 기업 이익의 정점. 아직 확인되지 않았다. 서버 수요와 장기공급계약이 실적을 받치고 있다. 마이크론은 FY2027 물량의 75% 이상을 고객에게 배정하거나 약정했다고 설명했다. 그러나 약정 물량이 모두 같은 가격으로 확정된 매출은 아니다.
셋째, 주가의 정점. 실적보다 먼저 나타날 수 있다. 주식시장은 지금 벌어들이는 돈뿐 아니라 다음 사이클에서 벌 돈까지 미리 계산한다. 호황이 지속되는 동안에도 미래 이익 전망이 낮아지면 주가가 먼저 흔들릴 수 있다.
이번 주 종합 판정은 ‘피크가 지난주보다 한 걸음 가까워졌다’다. 다만 세 정점이 모두 확인됐다는 뜻은 아니다.
증설과 저PER, 두 가지 착시
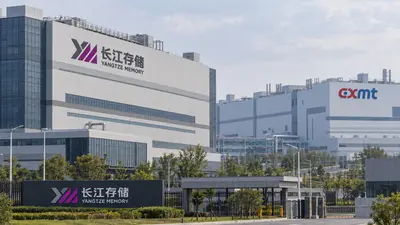
공급이 늘어날 이유도 커졌다. Citi는 2027년 DRAM과 NAND 설비투자 증가율 전망을 각각 55%, 35%로 높였다. 중국 CXMT와 YMTC도 생산능력을 확대하고 있다. 특히 범용 제품은 앞으로 가격 경쟁이 심해질 수 있다.
그렇다고 오늘 공장을 짓는 돈이 내일 메모리 공급으로 바뀌지는 않는다. 마이크론의 투자 확대에는 건설과 클린룸 확보가 먼저 포함된다. 장비를 설치하고 수율을 높여 실제 제품을 내놓기까지 시간이 걸린다. 투자 확대는 미래 위험의 씨앗이지 다음 분기 공급과잉의 증거가 아니다.
주가가 싸 보이는 착시도 있다. Barron’s가 11/5(목) 소개한 마이크론 선행 PER는 3.9배다. 그러나 이익이 정점일 때 PER는 오히려 아주 낮게 보일 수 있다. PER 4배인 주식도 이익이 절반으로 줄면, 주가가 그대로여도 8배가 된다.
따라서 “지금 얼마나 싸냐”보다 “가격이 정상화돼도 얼마나 벌 수 있느냐”를 물어야 한다. BofA는 메모리 수급의 강세를 강조하는 반면, Morgan Stanley는 사이클 정점 부근의 낮은 배수를 경계한다. 양쪽 모두 볼 이유가 있다.
다음 주 11/9(월)~11/13(금), 이 세 가지만 보자
첫째, 현물가격 약세가 서버 DRAM과 기업용 SSD의 계약가격까지 번지는가. 두 가격이 함께 약해진다면 이번 주 경고는 한 단계 무거워진다.
둘째, 고객의 행동이 바뀌는가. 단순한 현물 구매 관망을 넘어 재고 증가, 납기 연기, 장기계약 조건 변경이 나타나는지 확인해야 한다.
셋째, AMD의 호실적이 반도체 업종 전체의 이익 전망 상향으로 이어지는가. 동시에 AI 데이터센터에 투자하는 빅테크의 설비투자와 잉여현금흐름을 함께 봐야 한다. 반도체를 많이 사는 것과 그 투자로 돈을 버는 것은 다르다.
INSIGHT TIMES VIEW
이번 주 뉴스는 메모리 호황의 사망선고가 아니다. 다만 “부족하기만 하면 주가는 계속 오른다”는 쉬운 공식에 금이 갔다. 부족은 여전하고 실적도 강하다. 하지만 부족 폭이 줄고 증설이 빨라지면 주가는 먼저 미래의 평범한 이익을 계산할 수 있다.
장기투자자에게 필요한 것은 공포에 휩쓸린 전량 매도도, 급락했다는 이유만의 몰빵 매수도 아니다. 비레버리지 핵심 ETF의 장기 투자 원칙을 유지하되 반도체 쏠림을 점검하고, 신규 자금은 나눠서 집행하는 편이 합리적이다.
다음 주에도 질문은 하나다. “아직 부족한가?”가 아니라 “부족이 줄어드는 속도보다 이익이 더 오래 버틸 수 있는가?”
FAQ
가격이 계속 오르는데 왜 피크를 걱정하나요?
주가는 가격 수준보다 앞으로의 상승 속도와 이익 지속성을 먼저 반영할 수 있기 때문이다.
중국 업체의 점유율은 이번 주 급등했나요?
그렇게 볼 수 없다. Counterpoint 기준 CXMT의 DRAM 매출 점유율은 2분기 10%에서 3분기 9%로 낮아졌다. 우려는 향후 생산능력 확대에 있다.
장기계약이 많으면 공급과잉은 불가능한가요?
아니다. 계약 물량, 가격 조건, 납기 조정 가능성은 별개다. 고객 주문과 실제 출하를 함께 확인해야 한다.
- 가격 상승률의 정점은 지났을 가능성이 높다. 가격이 떨어진다는 뜻은 아니다.
- 기업 이익의 정점은 아직 확인되지 않았다.
- 주가의 정점은 실적보다 먼저 나타날 수 있다. 세 정점을 따로 봐야 한다.
- Citi는 2027년 DRAM 공급 부족 전망을 8.7%에서 3.8%로 낮췄다.
- NAND는 6.1%에서 3.3%로 낮췄다. 부족이 사라진다는 뜻은 아니고, 덜 부족해진다는 뜻이다.
- 지금까지의 숫자로는 그렇게 보기 어렵다. 현물시장과 소비자용 NAND에서는 약세가 나타났다.
- 서버용 DRAM과 기업용 SSD 계약가격은 여전히 강하다. TrendForce는 4분기 범용 DRAM 계약가격이 10~15% 오를 것으로 본다.
- 싸 보일 수 있지만 단정하기 어렵다. 이익이 정점일 때는 PER가 낮게 보이는 경우가 있다.
- PER 4배인 주식도 이익이 절반으로 줄면 주가가 그대로여도 8배가 된다.
- 현물가격 약세가 서버 DRAM과 기업용 SSD 계약가격으로 번지는지 본다.
- 재고 증가, 납기 연기, 장기계약 조건 변경이 나타나는지도 본다.
- AMD의 호실적이 반도체 업종 전체의 이익 전망 상향으로 이어지는지 확인할 필요가 있다.
체크 포인트
인사이트 타임스 편집부