[주간 월가 체크] 알파벳 -12.6% 폭락한 날, 406개 종목은 올랐다 - 지금 월가에서 벌어지는 일
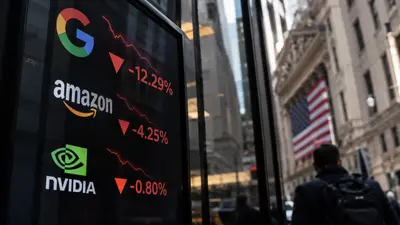
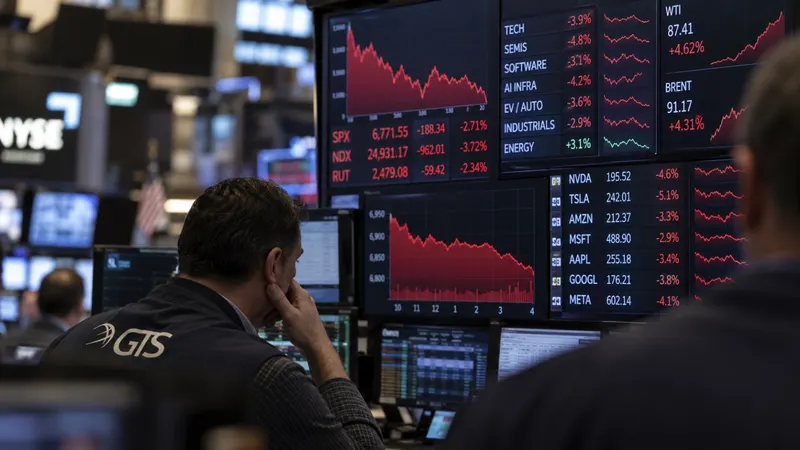
알파벳이 하루 12.6% 폭락한 10월 29일, S&P500의 503개 종목 중 406개는 상승했다. 미국 증시 전체가 무너지는 걸까, 아니면 거대한 기술주들만 흔들리는 걸까?
20초 핵심
1. 지수는 내렸는데, 평균 종목은 올랐다
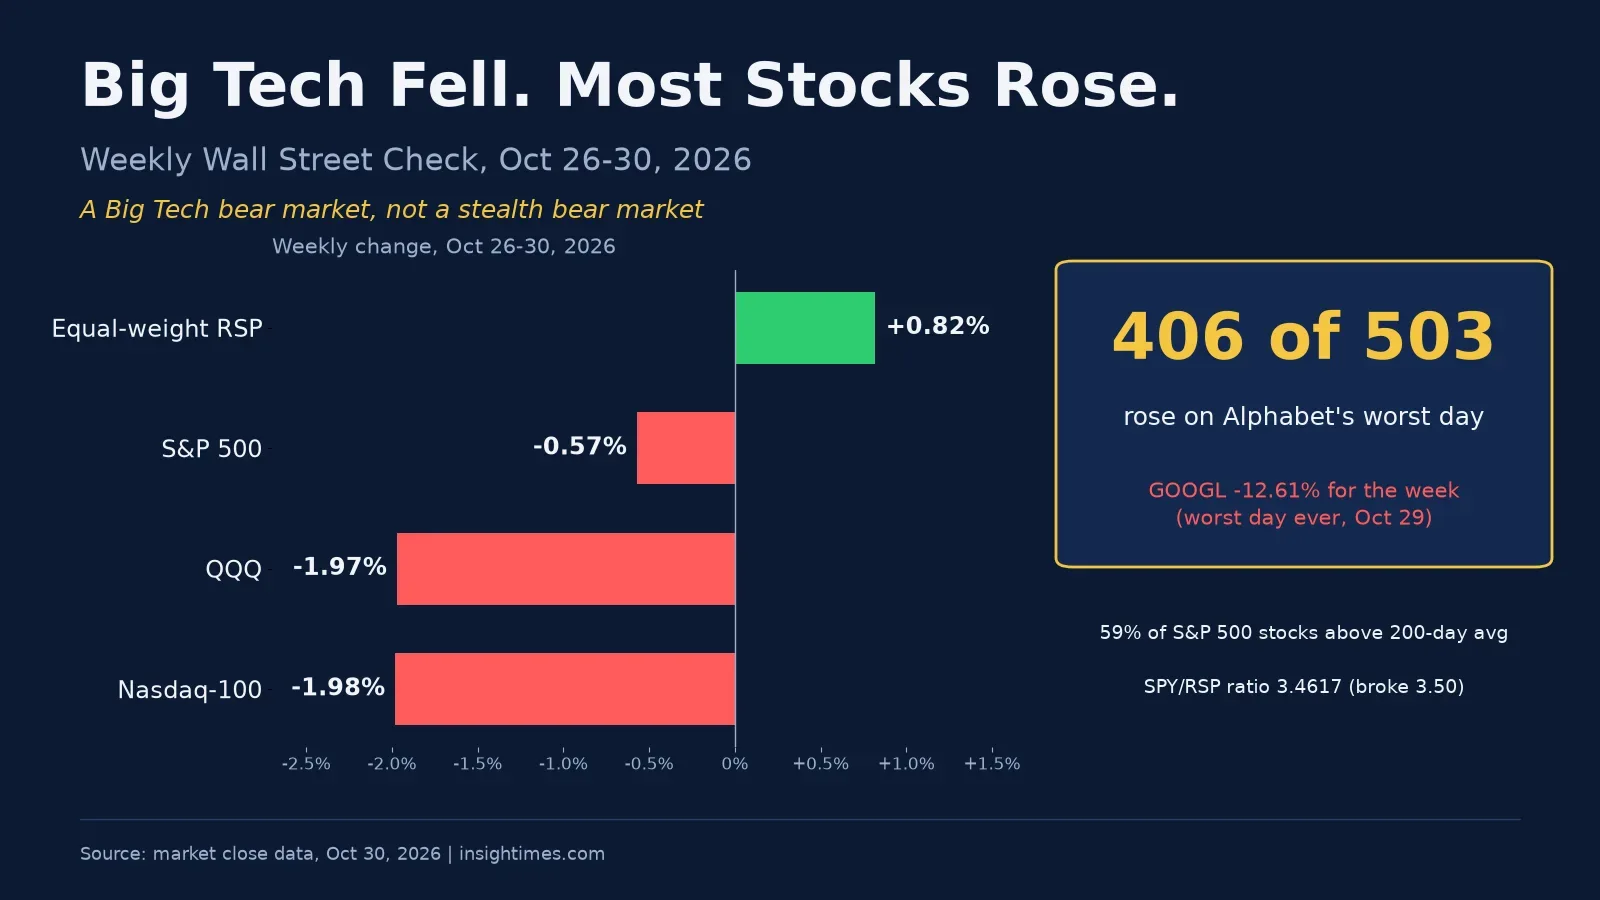
10월 26~30일 S&P500은 0.57% 하락했다. 기술주 비중이 높은 QQQ는 1.97% 내렸다. 그러나 구성종목을 비슷한 비중으로 담는 RSP는 0.82% 상승했다. 같은 미국 주식시장인데, 시가총액이 큰 기업과 평균적인 기업의 성적표가 정반대였다.
| 지표 | 10/30 종가 | 주간 | 10월 |
|---|---|---|---|
| S&P500 | 7,580.07 | -0.57% | -0.93% |
| QQQ | 690.49 | -1.97% | -6.66% |
| RSP | 218.31 | +0.82% | +4.95% |
| 나스닥100 | 28,384.85 | -1.98% | -6.65% |
RSP와 S&P500의 주간 수익률 차이는 1.39%포인트, 10월 수익률 차이는 5.88%포인트다. 이 숫자는 시장 전체가 일제히 약해지는 ‘은밀한 약세장’이라는 진단과는 거리가 있다. 현재로서는 ‘빅테크 중심의 약세’가 더 정확한 표현이다.
2. 알파벳의 충격, 그러나 약세는 번지지 않았다
알파벳은 10월 29일 하루 12.6% 급락했다. AI 투자 확대와 현금흐름 부담이 투자자들의 우려를 키웠다. 같은 날 S&P500 구성종목 503개 가운데 406개가 상승했다는 사실이 중요하다. 한 기업의 충격을 시장 전체의 방향으로 오해하기 쉬운 장이었다.
주간 기준으로 알파벳 -12.61%, 메타 -4.30%, 아마존 -3.08%였다. 반면 테슬라는 +7.41%, 브로드컴은 +1.37%였다. 빅테크 내부에서도 성적은 달랐다. 알파벳의 고점 대비 낙폭은 30.50%, 메타는 20.91%, 브로드컴은 32.29%다.
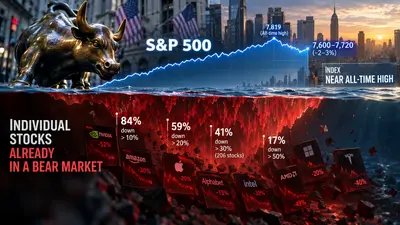
더 중요한 것은 종목 전체의 체력이다. 200일 이동평균선 위에 있는 S&P500 종목 비율은 55.8%에서 59%로 개선됐다. 고점 대비 20% 이상 하락한 종목 비율도 33.4%에서 32.0%로 줄었다. 다만 금요일 하루에는 이 비율이 30.0%에서 32.0%로 재상승했다. 약세가 다른 업종으로 확산되는지 계속 확인해야 한다.
3. AI 투자 경쟁의 새 질문은 현금이다
이번 조정은 AI 기술 자체보다 AI 투자금을 언제 회수할 수 있느냐에 대한 의문과 맞닿아 있다. 원자료에 따르면 알파벳은 현금흐름 -90.7억 달러를 기록했고, 아마존은 2개 분기 연속 잉여현금흐름(FCF)이 마이너스였다. 메타 역시 AI 투자 부담이 쟁점으로 떠올랐고, S&P는 메타의 신용전망을 ‘부정적’으로 낮췄다.
브로드컴의 5년 만기 신용부도스와프(CDS)는 175.4bp로 사상 최고 수준에 올랐다. CDS는 기업의 채무불이행 위험에 대비하는 보험료에 가깝다. 주가 하락보다 신용시장의 경고가 더 지속되는지 살펴볼 필요가 있다.
한편 애플은 10월 30일 장중 한때 엔비디아를 제치고 시가총액 1위에 올랐다는 보도가 나왔다. 이는 장중 관측이며, 종가 기준 시총 1위로 확인된 사실은 아니다. AI 인프라에 막대한 자금을 투입하는 기업과 상대적으로 투자 부담이 작은 기업을 시장이 다르게 평가한다는 해석은 가능하지만, 애플의 우위가 확정됐다는 뜻은 아니다.
4. 차트가 알려주는 방어선
S&P500은 20일, 50일, 100일 이동평균선 아래에 있지만 200일선 7,309.76 위에 있다. QQQ도 200일선 679.52 위에 간신히 머문 반면, RSP는 20일, 50일, 100일, 200일선 모두 위다. 시장 전체보다 대형 기술주에 매도 압력이 집중됐다는 해석을 뒷받침한다.
| S&P500 관찰 가격 | 의미 |
|---|---|
| 7,699 | 감마 플립 부근. 종가 회복 시 단기 안정 가능성 |
| 7,527 | 하락 시 첫 점검 구간 |
| 7,310 | 200일선 부근의 장기 추세 확인 |
| 7,100~7,200 | 모건스탠리가 제시한 지지 구간 |
감마 플립은 옵션 거래자의 위험관리 매매가 가격 움직임을 증폭시킬 수 있는 경계다. 7,699는 예언된 반등 가격이 아니라 시장의 반응을 관찰할 기준이다. 7,310 이탈 역시 추가 하락의 확정이 아니라 투자 가설을 다시 점검할 계기다.
5. 다음 주는 실적, 선거, 고용이 겹친다
11월 2일 애플 실적과 ISM 지표, 3일 미국 중간선거와 AMD 실적, 4일 ISM 서비스, 6일 10월 고용지표가 예정돼 있다. 정치 이벤트와 기업 실적, 경기 지표가 같은 주에 몰려 있어 변동성이 커질 수 있다는 판단은 추정이다.
원자료의 시나리오도 확정 전망이 아니라 추정이다. 강세 25%(S&P500 7,700~7,820), 기본 45%(7,450~7,700), 약세 30%(7,100~7,450)로 제시됐다. 이 확률은 통계적으로 검증된 발생 확률이 아니라 시나리오별 판단 비중이다. 결과보다 조건이 중요하다. AI 관련 CDS가 추가 상승하는지, 브렌트유가 115달러를 지속적으로 넘는지, 7,699를 종가로 회복하는지를 함께 봐야 한다.
미국 10년물 금리는 4.94%로 전주 5.00%보다 내려왔다. 반면 브렌트유 1월물은 113.43달러로 115달러에 가까웠다. 금리 부담 완화와 유가 부담이 공존한다. VIX 19.42도 시장이 패닉에 빠졌다는 단정과는 맞지 않는다.
6. 장기 적립식 투자자는 어떻게 대응할까
매일 뉴스에 따라 적립 계획을 바꾸면 장기투자의 장점을 잃기 쉽다. 정해진 날짜에 정해진 금액을 투자하는 원칙은 유지하되, 빅테크 집중도가 부담스럽다면 동일가중 ETF를 함께 검토할 수 있다. 원자료가 제시한 SPY:RSP 60:40에서 최대 50:50으로의 조정은 추정에 기반한 예시이지 모든 투자자에게 맞는 정답은 아니다.
반도체 추가 매수는 서두르지 않는 편이 낫다. 원자료의 3분할 점검안 역시 추정이다. 첫째, AMD 실적과 선거를 확인하고 SOX 10,439 지지 여부를 살핀다. 둘째, 9,600 부근의 추가 조정을 점검한다. 셋째, 9,100 부근 또는 QQQ의 200일선 재돌파를 확인한다. 실제 매수 여부는 투자 기간, 현금 비중, 기존 반도체 노출도에 따라 달라져야 한다.
7. 다음 주 확인할 4가지 신호
- 시장 폭 : 200일선 위 종목 비율 59%가 유지되는지. 고점 대비 -20% 종목 비율이 35%를 넘는지는 원자료의 추정 경계.
- 빅테크 상대강도 : RSP가 214.9~215.1 구간을 지키는지, SPY/RSP 비율 3.4617의 하락세가 이어지는지.
- 신용 위험 : 브로드컴 CDS 175.4bp에서 추가로 확대되는지.
- 가격과 이벤트 : S&P500 7,699 회복 여부, QQQ 200일선 679.52, 애플·AMD 실적과 10월 고용지표.
시장이 내린다는 뉴스와 내가 보유한 기업의 가치가 훼손됐다는 사실은 다르다. 이번 주에는 그 차이가 특히 컸다. 알파벳이 폭락한 날에도 대다수 S&P500 종목은 올랐고, RSP는 주간 상승했다.
그렇다고 AI 투자 부담을 가볍게 볼 이유도 없다. FCF와 CDS가 나빠지는 기업은 성장 기대만으로 평가할 수 없다. 다음 주에는 지수 반등 자체보다 현금흐름 우려가 완화되는지, 약세가 다른 종목으로 번지는지를 먼저 확인하자.
장기 적립은 계획대로, 반도체는 세 번에 나눠 신중하게. 하루의 뉴스가 장기 전략을 대신 결정하게 두지 않는 것이 중요하다.
- 시가총액이 큰 기업의 하락이 지수에 더 큰 영향을 주기 때문이다. 동일가중 RSP가 상승했다는 사실은 평균적인 구성종목의 흐름이 시총가중 지수와 달랐음을 보여준다.
- 그렇지 않다. 고점 대비 20% 이상 하락한 종목이 여전히 32.0%다. 현재 약세의 중심이 빅테크라는 뜻이지 다른 종목의 위험이 사라졌다는 뜻은 아니다.
- 10월 30일 장중 한때 엔비디아를 앞섰다는 보도만 확인됐다. 종가 기준 1위 여부는 원자료에서 미확인이다.
- 아니다. 200일선 이탈은 장기 추세 약화의 점검 신호다. 투자 기간과 보유 비중, 기업 실적을 함께 검토해야 한다.
체크 포인트
인사이트 타임스 편집부